Hypotéka formou nájmu: Výhody, rizika a jak si vybrat správný model

Předschválená hypotéka do 24 hodin online z pohodlí domova.
Úrok od
4,84 %
Hypotéka formou nájmu: Výhody, rizika a jak si vybrat správný model

Vedle hypotéky existují i jiné cesty k vlastnímu bydlení. Jednou z nich je pronájem nemovitosti s možností pozdějšího odkupu. Jaké jsou výhody, rizika a na co si dát pozor?

Datum vydání: 02.05.2025 | Poslední aktualizace: 24.07.2026 | Roman Müller | 10 minut k přečtení

Obsah článku

☝ Nechce se vám celý článek číst? 🎧 Poslechněte si jej!

Co si z článku odnést:

  • Pronájem s následným odkupem nemovitosti je alternativní cestou k vlastnímu bydlení pro ty, kteří nedosáhnou na klasickou hypotéku kvůli nízkým příjmům, nedostatku úspor nebo negativní úvěrové historii.
  • Tento model funguje tak, že si zájemce nemovitost nejprve pronajímá a po určité době ji může odkoupit za předem stanovených podmínek.
  • Mezi poskytovateli i označeními tohoto modelu panuje nejednotnost, přičemž výstižnějšími termíny jsou „pronájem s následnou koupí“ nebo „bydlení na splátky“.
  • Oproti klasické hypotéce má bydlení na splátky jiné nároky na vstupní kapitál a jednodušší schvalování. Nemovitost přechází do osobního vlastnictví až po jejím splacení. 
  • Výhodami pronájmu nemovitosti s následnou koupí jsou především vyšší dostupnost, fixace kupní ceny a otevřená cesta k případnému budoucímu financování hypotékou.
  • Nevýhodami jsou zpravidla vyšší měsíční splátky než u hypotéky, složitější smluvní podmínky a omezená flexibilita při úpravách nemovitosti či změnách smlouvy.
  • Před podpisem smlouvy je důležité ověřit důvěryhodnost poskytovatele, porozumět celkovým nákladům a realisticky posoudit svou schopnost nemovitost později odkoupit.

Na klasickou bankovní hypotéku zdaleka nedosáhnou všichni zájemci o vlastní bydlení. Důvodem zamítnutí žádosti o úvěr může být neprokazatelný příjem, nedostatek vlastních úspor nebo negativní úvěrová historie. Pokud tito lidé nechtějí zůstat v nájmu, přirozeně hledají alternativní způsoby financování.

„V Česku existuje několik společností, které nabízejí dlouhodobý pronájem nemovitostí s možností jejich budoucího odkupu. Cílovou skupinou jsou nejčastěji klienti, které banky odmítly. U tohoto způsobu financování bydleníje třeba pečlivě prostudovat smluvní podmínky a zvážit veškerá rizika i přínosy,“

uvádí Miroslav Majer, CEO fintech startupu hyponamíru.cz.

Hypotéka formou nájmu

Pro pronájem nemovitosti s budoucím odkupem se používá více různých označení. Setkat se můžete například s pojmy jako hypotéka formou nájmu, bydlení na splátky, chytrý nájem, nájem s opcí, pronájem s následnou koupí nebo s anglickým termínem rent-to-own.

První zmíněný pojem je třeba brát s rezervou, protože s klasickou hypotékou nemá nic společného. Významově nejpřesnější jsou označení pronájem s následnou koupí nebo bydlení na splátky.

Jak funguje hypotéka formou nájmu v praxi

Pronájem s následnou koupí funguje tak, že si nemovitost nejprve po stanovenou dobu pronajímáte. Součástí smluvní dokumentace je opce na její budoucí odkup za předem dohodnutých podmínek. V rámci nájmu postupně splácíte kupní cenu nemovitosti. Po uplynutí sjednané doby přechází nemovitost do vašeho osobního vlastnictví

„Konkrétní podmínky financování se mezi jednotlivými poskytovateli liší. Rozdílná může být délka nájemního období, struktura splácení či možnost předčasného odkupu nemovitosti. Lišit se může i požadovaná výše počátečního vkladu nebo způsob, jakým je nájemné započítáváno do kupní ceny,“

doplňuje Jiří Krejčí, CSO společnosti hyponamíru.cz

Rozdíly mezi rent-to-own a klasickou hypotékou

Rozdíly mezi těmito dvěma způsoby financování jsou značné. Pronájem nemovitosti s následnou koupí se od klasické hypotéky liší už samotnou podstatou vztahu k nemovitosti i k poskytovateli financování. 

Podívejme se na klíčové odlišnosti:

  • Vztah k poskytovateli: U rent-to-own vstupujete nejprve do nájemního vztahu s možností budoucí koupě nemovitosti. U hypotéky uzavíráte úvěrový vztah s bankou a nemovitost kupujete hned.
  • Počáteční náklady: U rent-to-own se obvykle skládá vstupní platba ve výši 10–15 % z ceny nemovitosti. U hypotéky je běžná minimálně 20% spoluúčast a další náklady, například poplatky za zpracování úvěru, odhad nemovitosti či zápis do katastru nemovitostí.
  • Schvalovací proces: U rent-to-own se posuzuje především schopnost platit nájem. U hypotéky banka důkladně prověřuje bonitu žadatele, příjmy, závazky a úvěrovou historii.
  • Vlastnictví: U rent-to-own zůstává nemovitost ve vlastnictví pronajímatele až do jejího odkupu. U hypotéky se stáváte vlastníkem ihned po úhradě kupní ceny.
  • Flexibilita: Rent-to-own bývá v počátku flexibilnější, ale po podpisu smlouvy jsou podmínky pevně dané. U hypotéky existuje možnost refinancování nebo úprav v průběhu splácení.
  • Údržba nemovitosti: U rent-to-own záleží na smluvním ujednání, často ale nese odpovědnost za údržbu pronajímatel. U hypotéky je za údržbu odpovědný vlastník nemovitosti od počátku.

Výhody a nevýhody oproti standardnímu hypotečnímu úvěru

Výhody bydlení na splátky oproti hypotéce

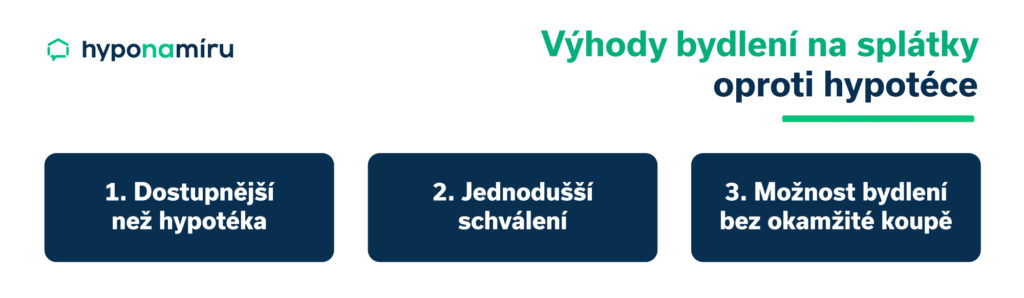
Každá varianta financování nemovitosti má své výhody i nevýhody. Hlavní předností dlouhodobého pronájmu s budoucím odkupem nemovitosti je dostupnost. Díky tomuto modelu si totiž mohou zajistit vlastní bydlení i lidé s horší bonitou, kteří nesplňují kritéria pro hypotéku.

Výhodou je rovněž zafixování kupní ceny. Ta je obvykle stanovena už na začátku, což je výhodné při růstu cen nemovitostí. Bydlením na splátky si také neuzavíráte cestu k hypotéce. Jakmile splníte podmínky banky, můžete získat úvěr na bydlení a nemovitost odkoupit.

Nevýhodou jsou naopak celkově vyšší náklady. U pronájmu nemovitosti s následnou koupí jsou měsíční splátky o 20 až 30 % vyšší než u hypotéky. Omezenější bývají rovněž možnosti dodatečných změn smluvních podmínek. Po celou dobu splácení je nemovitost ve vlastnictví pronajímatele. Například větší úpravy bude proto třeba konzultovat se skutečným majitelem bytu či domu.

Mezi další nevýhody patří například složitější smluvní podmínky, omezená nabídka nemovitostí a v některých případech i nižší míra transparentnosti.

TIP

Uvažujete o pronájmu nemovitosti s následnou koupí? Nechte si srozumitelně vysvětlit podmínky financování a porovnejte je s klasickou bankovní hypotékou. Zajímejte se především o celkové náklady obou možností pořízení vlastního bydlení.

Výpočet měsíční splátky formou nájmu

Splátka při pronájmu nemovitosti s následnou koupí se obvykle skládá ze dvou částí. První z nich tvoří běžné nájemné, které pokrývá samotné užívání nemovitosti, podobně jako u klasického pronájmu. Jeho výše bývá předem stanovena ve smlouvě. 

Druhou složkou je příspěvek na budoucí odkup nemovitosti. Tato část měsíční platby se započítává do splátek kupní ceny.  Výše příspěvku i konkrétní podmínky se liší podle poskytovatele. 

Kromě těchto dvou hlavních složek může měsíční splátka zahrnovat také:

  • Poplatky za služby: Stejně jako u běžného nájmu hradí nájemce náklady na energie, vodu, odpad a další služby. Způsob úhrady (formou záloh nebo přímých plateb dodavatelům) bývá uveden ve smlouvě.
  • Příspěvky na opravy a údržbu: V některých případech může být smluvně stanoveno, že se nájemce podílí na nákladech spojených s údržbou nemovitosti. Obvykle však tato odpovědnost zůstává na vlastníkovi po dobu nájmu.

Před podpisem smlouvy o nájmu je klíčové podrobně prostudovat, co všechno měsíční splátka zahrnuje a jaká část je určena na budoucí odkup. Pozor si dejte na možné skryté poplatky u rent-to-own smlouvy. Vyplatí se zohlednit i daňové a právní aspekty bydlení na splátky. 

✅Typ úvěru: Nová hypotéka
✅Úrok: od 4,84 %
✅Hodnota nemovitosti: 3 800 000 Kč
✅Doba splácení: 30 let
✅Výše úvěru: 3 500 000 Kč
✅Měsíční splátka: 18 554 Kč

Podmínky pro uzavření smlouvy o bydlení na splátky

Vstupní podmínky k uzavření smlouvy jsou méně přísné než u běžné hypotéky. Hlavním hodnoceným kritériem je schopnost řádně platit nájem. Některé společnosti výslovně uvádějí, že nenahlížejí do registrů. To je výhodné zejména pro lidi v insolvenci nebo exekuci.

K uzavření smluvního vztahu obvykle postačuje předložení platného dokladu totožnosti. V některých případech je třeba prokázat i finanční stabilitu, například výpisem z bankovního účtu. Pokud nemovitost nevlastní přímo společnost poskytující financování, musí zájemce doložit potřebné dokumenty k dané nemovitosti. 

Co zvážit, než podepíšete rent-to-own smlouvu? 

Dopředu si důkladně prostudujte všechny smlouvy a dokumenty. Klíčová je především nájemní smlouva. V právních dokumentech najdete informace o výši budoucí kupní ceny, možnosti předčasného odkupu, započítání nájemného do ceny a případných sankcích při odstoupení.

Miroslav Majer dále dodává: „Důležité je znát možnosti a podmínky případného refinancování bankovní hypotékou. V případě nízkých úrokových sazeb může být refinancování výhodné a přinést zajímavou finanční úsporu.“

Zkuste realisticky posoudit svou finanční situaci. Měsíční splátky mohou výrazně zatížit rodinný rozpočet. Zamyslete se také nad nepříznivými scénáři – například co dělat, když nebudete schopni doplatit zbytek kupní ceny.

Ověřte si spolehlivost poskytovatele i vlastnické vztahy k nemovitosti. Pokud máte ve smlouvách nejasnosti, obraťte se na odborníka.

Rozlišení lease-option vs. lease-purchase

Největší rozdíl mezi lease-option a lease-purchase je v tom, zda musí nájemce po skončení nájmu nemovitost koupit. U lease-option má možnost se rozhodnout. U lease-purchase se ke koupi zavazuje už při podpisu smlouvy.

Lease-option (nájem s opcí na koupi): U této varianty se uzavírá nájemní smlouva doplněná o opci na koupi. Nájemce zaplatí majiteli nevratný opční poplatek, za který získá výhradní možnost koupit nemovitost za předem dohodnutou cenu. Po skončení nájmu se může rozhodnout, zda této možnosti využije. Ke koupi ale není povinen.

Lease-purchase (nájem s povinností koupě): V tomto případě se vedle nájemní smlouvy zároveň podepisuje kupní smlouva s odloženou účinností. Nájemce se už při podpisu zavazuje, že po skončení nájmu nemovitost koupí. Pokud svůj závazek nesplní, poruší smlouvu a může nést smluvní důsledky.

Kdy se vyplatí nájem s pozdějším odkupem nemovitosti

Pronájem s následnou koupí nemovitosti může být řešením zejména v situacích, kdy není možné získat klasickou hypotéku. Pronájem je výhodný i v případě, kdy potřebujete „skrýt“ vlastnictví nemovitosti. V katastru nemovitostí totiž figuruje pouze vlastník bytu či domu.  

Kdo nájem s následným prodejem nabízí? 

V Česku nabízí pronájem nemovitosti s následnou koupí několik společností. Pro představu, jak takové financování probíhá, jsme vybrali společnost Ekonomické stavby.

Tato firma má ve svém portfoliu již několik let program Chytrý nájem. K pořízení vlastního bydlení podle informací na jejích stránkách stačí uhradit 15 % z hodnoty domu a pozemku. Na vybraném a schváleném pozemku vám společnost postaví dům podle vašich představ. Během výstavby nic neplatíte. Měsíční nájemné začnete platit až po nastěhování.

Splácení je rozloženo do 30 let. Po uplynutí této doby je dům zcela splacen a stáváte se jeho vlastníkem. Není však nutné splácet tak dlouho. Nemovitost můžete kdykoliv splatit formou mimořádné splátky. K odkoupení můžete využít i hypoteční úvěr. 

Jak vybrat společnost poskytující bydlení na splátky

Zaměřte se na reputaci společností a její ověřené reference. Klíčové je také posoudit finanční stabilitu firmy a ujistit se, že skutečně vlastní nabízené nemovitosti. Důležitým kritériem je transparentnost podmínek i všech poplatků. Nezapomeňte porovnat více nabídek podle lokality a typu nemovitosti, abyste vybrali tu nejvhodnější.

Nejčastější chyby při uzavírání rent-to-own dohody

Častou chybou u rent-to-own dohod je nedostatečné seznámení s podmínkami. Klíčové informace, jako je započítání nájemného do kupní ceny, termíny odkupu a konkrétní podmínky, bývají často přehlíženy.

Podcenit byste neměli ani vlastní finanční situaci. Je důležité předem správně odhadnout, zda budete schopni bez problémů platit nájemné a zda dosáhnete potřebné bonity k odkupu nemovitosti hypotékou.

Pojištění nemovitosti při financování formou nájmu

Při financování formou nájmu si majitelé obvykle sjednávají pojištění nemovitosti, které kryje samotnou stavbu. Pokud je součástí pronájmu i vybavení, bývá navíc pojištěna i domácnost. Tato pojištění jsou většinou započítána v nájemném. 

Jako nájemce byste ale neměli zapomínat na vlastní pojištění. Na trhu existuje speciální pojištění pro nájemníky, které vás ochrání v situacích, kdy nechtěně poškodíte vybavení bytu nebo způsobíte škodu třetí osobě. 

Srovnání s dalšími alternativami bydlení
Pokud nechcete nebo zatím nemůžete koupit vlastní nemovitost, nabízí se několik alternativ.

Nejjednodušší je klasický nájem. Vstupní náklady bývají nízké, zpravidla stačí složit kauci a zaplatit provizi realitní kanceláři. Nevýhodou je, že zaplacené nájemné nevytváří žádný majetek. Na druhou stranu získáte vysokou míru flexibility. Pokud se změní vaše pracovní nebo rodinná situace, můžete se bez větších komplikací přestěhovat.

Další možností je družstevní bydlení. Nekupujete samotný byt, ale družstevní podíl, se kterým získáváte právo byt užívat. Vlastníkem nemovitosti zůstává bytové družstvo.

Počáteční náklady bývají zpravidla nižší než při koupi bytu do osobního vlastnictví s hypotékou, jejich výše ale závisí na podmínkách konkrétního družstva. Součástí pravidelných plateb bývá i splácení anuity, díky němuž postupně roste hodnota družstevního podílu. Pro některé zájemce, například podnikatele nebo lidi s krátkou úvěrovou historií, může být družstevní bydlení dostupnější než klasická hypotéka.

Řešením může být také pomoc rodiny. Ta může poskytnout část vlastních prostředků, vstoupit do úvěru jako spoludlužník nebo ručitel, případně nemovitost koupit a následně ji převést na člena rodiny.

Takové řešení může výrazně snížit potřebu bankovního financování. Současně ale vyžaduje jasně nastavená pravidla. Vzájemná práva a povinnosti je proto vhodné upravit smlouvou, aby se předešlo případným sporům.

Roman Müller
Redaktor
Roman Müller je obsahový specialista se zaměřením na finanční trh, především hypotéky. V oboru se pohybuje už řadu let a tak ví, co vás zajímá.
Online sjednání hypotéky
Podpora online hypotečního specialisty
Zvýhodněné podmínky
Přehledné hypoteční bankovnictví

Napsali o nás

Hodnocení: 4.9 | 584 recenzí

Nepřehlédněte

Hypoteční novinky

Hypotéky od září 2026: Partners Banka zlevnila, KB zdražila

Hypoteční trh v září 2026 přináší rozdílný vývoj sazeb. Partners Banka snížila sazbu u jednoleté fixace na 4,99 %, zatímco Komerční banka hypotéky zdražila. Vyšší úrokové sazby se promítají také…
Pavel Pohanka | aktualizováno: 14.09.2026

Metro E zatím nemá potvrzenou trasu ani termín výstavby

Praha podle aktuálních informací připravuje studii proveditelnosti páté linky metra, označované jako E. Pro realitní trh je to zatím hlavně téma očekávání, ne pevně daných jistot, protože definitivní trasa, rozpočet…
Pavel Pohanka | aktualizováno: 14.09.2026
5 minut k přečtení
Koupě nemovitosti za účelem pronájmu

Koupě rekreační nemovitosti za účelem pronájmu

Koupě rekreační nemovitosti na pronájem může přinášet zajímavý příjem, o výsledku ale rozhoduje celoroční obsazenost, provozní náklady, lokalita i způsob financování.
Roman Müller | aktualizováno: 11.09.2026
9 minut k přečtení
Recenze Barbora Kolouchová

Recenze - hypoteční specialista: Barbora Kolouchová, klient: Ondřej D.

Zvažujete hypotéku a vybíráte si vhodného partnera? Hypoteční specialistka Barbora Kolouchová právě získala další skvělou recenzi a s financováním vašeho bydlení ráda pomůže i vám.
Barbora Kolouchová | aktualizováno: 10.09.2026
2 minuty k přečtení
Hypoteční novinky

Nabídkové sazby hypoték vzrostly na 5,40 %, zlevnění se nečeká

Průměrná nabídková sazba hypoték v srpnu vzrostla na 5,40 %, což je nejvyšší hodnota od února 2024. Ceny zdrojů pro banky se blíží letošnímu maximu, a výraznější zlevnění hypoték se…
Pavel Pohanka | aktualizováno: 07.09.2026
2 minuty k přečtení
Odhalujeme skryté poplatky a upozorňujeme na ně.