
Je vám více než 36 let? Co čekat od 1. 4. 2022
Předschválená hypotéka do 24 hodin online z pohodlí domova.

Úrok od
4,89 %

Od dubna letošního roku musí zájemci o hypotéku starší 36 let počítat s přísnějšími podmínkami pro získání hypotéky. Banky se musí řídit novými limity pro poskytování hypoték. Jaký dopad bude mít změna limitů úvěrových ukazatelů na hypoteční trh?
Datum vydání: 19.02.2022 | Poslední aktualizace: 11.07.2025 | Roman Müller | 3 minuty k přečtení
Z nedávného průzkumu hyponamíru mezi zástupci vybraných realitních kanceláří vyplynulo, že zhruba čtyři pětiny zájemců o vlastní bydlení jsou lidé ve věku okolo 30 let. Zbývající pětina se řadí do starší věkové kategorie. „Za pořízením vlastní nemovitosti v pozdějším věku mohou stát různé důvody. Někteří lidé například potřebují větší nemovitost pro rozrůstající se rodinu, pořizují si druhou nemovitost jako investici nebo jim jednoduše nevyšlo manželství a po rozvodu hledají nové bydlení. K financování nemovitosti nejčastěji využívají kombinaci hypotéky a vlastních úspor. Mnozí starší žadatelé o hypotéku mají oproti těm mladší výhodu v tom, že již mají vybudovanou kariéru, vyšší příjmy i úspory. Na druhé straně mají kratší dobu na splacení hypotéky a musí tedy počítat s vyšší měsíční splátkou,“ uvádí Veronika Hegrová z fintech startupu hyponamíru.
Co se změní od 1. 4. 2022?
Od dubna letošního roku musí zájemci o hypotéku splnit přísnější podmínky pro získání úvěru. Vůbec poprvé jsou limity úvěrových ukazatelů nastaveny rozdílně pro žadatele do 36 let a starší žadatele. V nevýhodě jsou lidé starší 36 let. „Ukazatel LTV, což je procentní poměr mezi výší úvěru a hodnotou zastavené nemovitosti, může činit u těchto žadatelů nejvýše 80 %. Poměr mezi výší celkového zadlužení žadatele o hypotéku a výší jeho čistého ročního příjmu (pozn. ukazatel DTI) může dosahovat hodnoty maximálně 8,5. Poslední ukazatel DSTI představuje procentní poměr mezi výší měsíčních splátek všech úvěrů žadatele o hypotéku a jeho čistým měsíčním příjmem. Horní hranice tohoto ukazatele je 45 %. Banky budou mít 5% prostor tyto nastavené parametry porušit a schvalovat v tomto rozmezí hypotéky s mírnějšími parametry,“ doplňuje Veronika Hegrová.
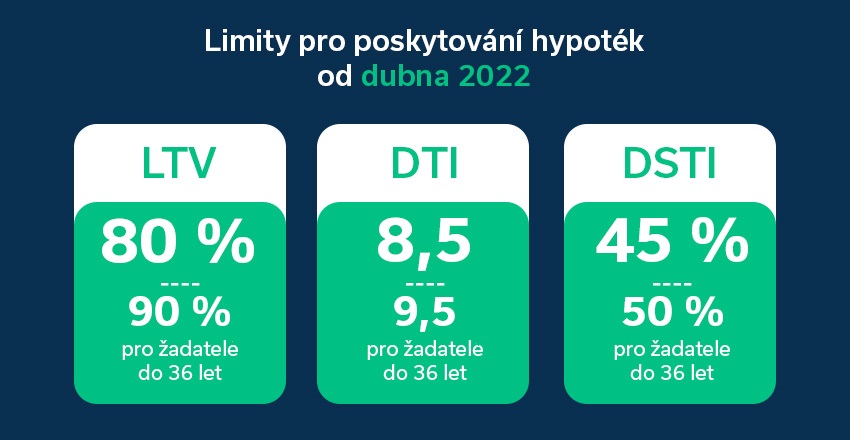
Schválením novely zákona o České národní bance získala centrální banka významnou pravomoc, a to nastavovat bankám právně závazné limity úvěrových ukazatelů.
| Limity v roce 2023 pro žadatele do 36 let: | Limity v roce 2023 pro žadatele nad 36 let: |
| ? LTV: 90 % | ? LTV: 80 % |
| ? DTI: 9,5 | ? DTI: 8,5 |
| ? DSTI: 50 % | ? DSTI: 45 % |
Zájem o hypotéky poklesne
Za uplynulý půlrok se sešlo hned několik nepříznivých faktorů, které povedou k ochlazení zájmu o hypotéky. Tím nejvýznamnějším je skokový nárůst úrokových sazeb u hypoték. V současné době již nabídkové sazby nových hypotečních úvěrů překonaly hranici čtyř procent a minimálně v první polovině letošního dále porostou.
Řadu zájemců o vlastní bydlení nyní také odrazují vysoké ceny novostaveb, starších bytů, rodinných domů i stavebních pozemků. Vyhlídky na pokles cen nemovitostí nejsou v brzké době příliš reálné, a to z důvodu růstu cen energií, které výrazně zdražují prakticky veškerý stavební materiál i práci. „Snížení ukazatele LTV a znovuzavedení limitů úvěrových ukazatelů DTI a DSTI na straně ČNB je další překážkou, která lidem ještě více zkomplikuje cestu k vlastnímu bydlení. Nicméně některé banky se limity řídily celou dobu bez přerušení nebo si je lehce modifikovaly. V letošním roce podle propočtů našich specialistů na hypotéky úvěr nezíská, nebo bude mít problém na něj dosáhnout, přibližně desetina žadatelů. Přísnější podmínky pocítí především mladí lidé do 36 let,” uzavírá Veronika Hegrová.

Roman Müller
Redaktor
Roman Müller je obsahový specialista se zaměřením na finanční trh, především hypotéky. V oboru se pohybuje už řadu let a tak ví, co vás zajímá.

Online sjednání hypotéky
Podpora online hypotečního specialisty
Zvýhodněné podmínky
Přehledné hypoteční bankovnictví




Nepřehlédněte


Bezúročný úvěr z Nové zelené úsporám: kolik ušetříte a jak žádat
Jako první začala přijímat žádosti o bezúročné úvěry z programu Nová zelená úsporám Buřinka (Stavební spořitelna České spořitelny), podle serveru Peníze.cz od 1. října 2026. Majitelé rodinných domů si mohou…
Pavel Pohanka | aktualizováno: 02.10.2026
7 minut k přečtení
Novostavby zdražily o 3,5 %, starší byty a domy o 10 %: dopad na splátku
Ceny nových a starších obydlí se ve 2. čtvrtletí 2026 rozešly: podle indexů ČSÚ ze 29. září zdražily novostavby meziročně o 3,5 %, starší byty a rodinné domy o 10,0…
Pavel Pohanka | aktualizováno: 01.10.2026
5 minut k přečtení
Stát chce lichvářům ztížit cestu k domům dlužníků. Co mění novela
Ministerstvo financí poslalo 25. září 2026 do připomínkového řízení novelu, která má zavřít dvě cesty, jimiž se predátorští věřitelé dostávají k bytům a domům dlužníků s IČO. Při zesplatnění podnikatelského…
Pavel Pohanka | aktualizováno: 30.09.2026

Vývoj úrokových sazeb hypoték 2020 - 2026
Výše úrokové sazby je klíčovým parametrem při výběru hypotéky. Přečtěte si, co vše ovlivňuje její výši a jak se sazby vyvíjely v minulosti.
Roman Müller | aktualizováno: 29.09.2026
9 minut k přečtení

