Jak pojistit bydlení, abyste byli v bezpečí

Předschválená hypotéka do 24 hodin online z pohodlí domova.
Úrok od
4,89 %
Pojištění nemovitosti a domácnosti - jak si zajistit bezpečnost

Vichřice, požár nebo krádež kola z garáže – to vše může způsobit škody na vašem majetku. Řešením je pojištění, které vás ochrání před finančními ztrátami.

Datum vydání: 25.09.2024 | Poslední aktualizace: 09.10.2024 | Roman Müller | 5 minut k přečtení

Obsah článku

☝ Nechce se vám celý článek číst? 🎧 Poslechněte si jej!

Co si z článku odnést:

  • Vhodně nastavené pojištění chrání nemovitost a její vnitřní vybavení před vysokými ztrátami způsobenými katastrofami nebo krádežemi.
  • Pojištění nemovitosti se vztahuje na hlavní budovy, vedlejší stavby, příslušenství, zabudovaná zařízení a technologie.
  • Pojištění se vyplatí sjednat už ve fázi výstavby, protože kryje škody na rozestavěné nemovitosti a stavebním materiálu.
  • Výši pojistného ovlivňuje pojistná částka, limity, spoluúčast a riziko povodní.
  • Chybami jsou podpojištění, opomenutí aktualizace smlouvy a nepochopení výluk.

Nečekané události, jako jsou požár, povodeň či vichřice, mohou kdykoliv zasáhnout váš domov a způsobit značné škody. Povodně v České republice v roce 2024 ukázaly, že následky těchto katastrof bývají finančně náročné. V takových situacích může být velkou oporou pojištění nemovitosti a domácnosti. „Pokud jsou tato pojištění nastavena správně, poskytují komplexní ochranu vašeho majetku. Pojištění nemovitosti chrání samotnou stavbu, jako je váš rodinný dům nebo rekreační objekt. Pojištění domácnosti se zaměřuje na vnitřní vybavení, tedy nábytek, elektroniku, sportovní vybavení a další předměty. Společně pokrývají většinu rizik, která mohou váš domov ohrozit,“ doplňuje Miroslav Čejka, pojišťovací specialista fintech startupu hyponamíru.cz.

Proč mít pojištění nemovitosti

Pojištění nemovitosti je nezbytné pro každého majitele domu, bytu nebo rekreačního objektu. Chrání vás před vysokými náklady na opravy po požáru, povodni či jiných nepříznivých životních událostech. Roční náklady na pojištění jsou zanedbatelné ve srovnání s potenciálními ztrátami. Zde je několik důvodů, proč si sjednat pojištění nemovitosti.

  • Ochrana proti přírodním katastrofám: Pojištění kryje škody způsobené povodněmi, zemětřesením či vichřicí, což vám ušetří náklady na opravy.
  • Krytí škod způsobených třetími stranami: Pojištění vám poskytne finanční prostředky na opravy škod způsobených vandalismem nebo krádeží.
  • Klid a jistota: Správně nastavené pojištění vám poskytne klid, že v případě katastrofy budete mít dostatek financí na obnovu majetku.
  • Zabezpečení pro hypotéku: Sjednání pojištění nemovitosti je podmínkou pro získání hypotéky, protože chrání banku před ztrátou hodnoty nemovitosti v případě škody.

Předmět pojištění nemovitosti

Pojištění nemovitosti nabízí komplexní ochranu vašeho majetku, a to nejen hlavní budovy, jako jsou rodinné domy, bytové domy či rekreační objekty, ale i vedlejší stavby, například garáže, zahradní domky, skleníky, bazény či oplocení. 

Kromě samotných staveb pojištění pokrývá také pevně zabudovaná zařízení, jako jsou podlahy, okna, dveře, topné systémy a sanitární vybavení. Pokud se rozhodnete pořídit moderní technologie, jako jsou solární panely nebo tepelná čerpadla, měli byste tyto součásti zahrnout do pojistné smlouvy. Tím zajistíte ochranu celé nemovitosti.

TIP

Před sjednáním pojištění domu, pojištění bytu nebo pojištění rekreačního objektu se vyplatí srovnat nabídky více pojišťoven. Tím zajistíte optimální krytí za nejlepší cenu.

Pojištění domu ve výstavbě

Pokud právě stavíte nový dům, je možné pojistit i rozestavěnou nemovitost včetně stavebního materiálu. Toto pojištění chrání váš majetek během stavby, a pokud dojde k poškození, zničení nebo krádeži, budete mít nárok na kompenzaci. Je však důležité pravidelně aktualizovat pojistnou smlouvu, aby odpovídala aktuální hodnotě stavby.

Rozsah pojištění nemovitosti

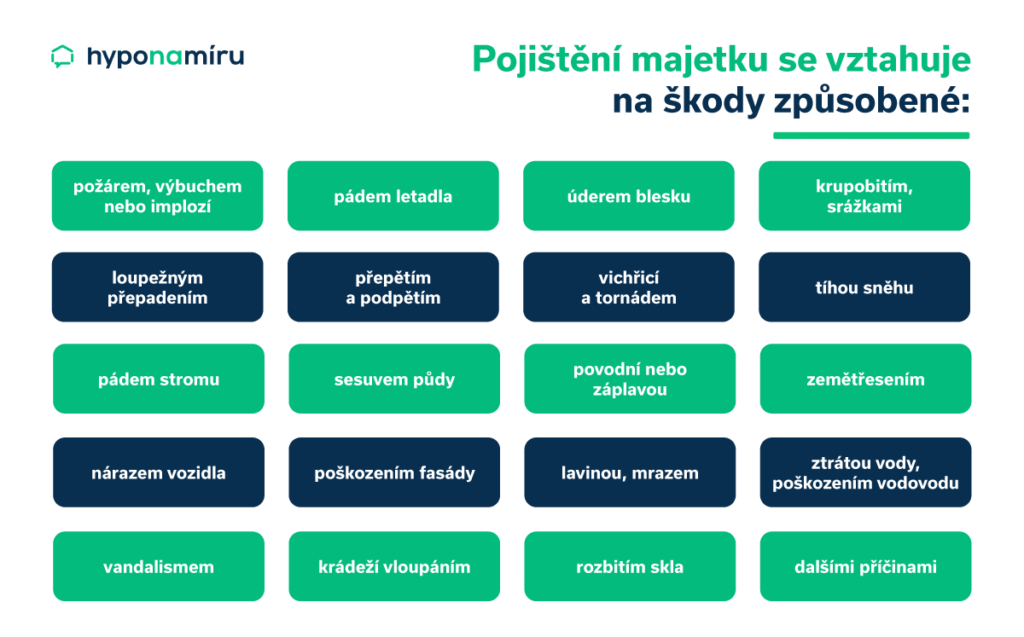
Při výběru pojištění nemovitosti je důležité sledovat rizika, která jsou pojištěna. V infografice níže najdete přehled nejběžnějších rizik, která jsou zahrnuta v pojištění majetku.

Pojištění nemovitosti - pojistitelná rizika

Miroslav Čejka k nastavení pojištění dodává: „Výběr pojištění nemovitosti se vyplatí konzultovat s nezávislým pojišťovacím poradcem. Pomůže vám správně nastavit rozsah pojištění i výši pojistných limitů, aby byla zajištěna dostatečná ochrana nemovitosti. Společně s vámi projde pojistnou smlouvu, upozorní vás na výluky z pojištění a vše důkladně vysvětlí. Tím předejdete podpojištění a zajistíte si odpovídající kompenzaci v případě škody.“

Pojištění domácnosti

Zatímco pojištění nemovitosti kryje škody na samotné budově a jejích součástí, pojištění domácnosti se zaměřuje na ochranu veškerého vybavení uvnitř. Toto pojištění pokrývá například:

  • Nábytek, od postelí po skříně
  • Kuchyňské spotřebiče a elektroniku, jako jsou lednice, televizory a počítače
  • Umělecká díla a starožitnosti, které mohou mít vysokou hodnotu
  • Sportovní vybavení, včetně jízdních kol a lyží
  • Dětské kočárky a invalidní vozíky, i když jsou uloženy ve společných prostorách
  • Peníze a ceniny, které máte doma
  • Věci uložené v garáži, včetně elektrokol nebo nářadí
  • Osobní věci v zavazadlovém prostoru auta
  • Stavební prvky, jako jsou plovoucí podlahy nebo vestavěné skříně

Proč si sjednat pojištění domácnosti?

Pojištění domácnosti vám poskytne klid, že váš majetek je chráněn před nečekanými událostmi, jako jsou vodovodní havárie, požáry nebo krádeže. Pokud máte doma dražší vybavení, jako je značková elektronika nebo luxusní nábytek, pojištění pokryje náklady na jejich opravu nebo náhradu. 

Pojištění domácnosti si můžete sjednat i jako nájemník. Pojištění nájemního bydlení může pokrývat celou řadu rizik. Pomůže vám například při havárii plynu nebo vody, krádeži vašich věcí z bytu či domu, nebo při zničení elektroniky v důsledku přepětí, podpětí či zkratu elektroinstalace.

Pojištění odpovědnosti 

Pojištění odpovědnosti je často nabízeno jako součást balíčku s pojištěním nemovitosti nebo pojištěním domácnosti. Toto pojištění vás kryje v případě, že způsobíte škodu třetím osobám, například pokud prasklé potrubí vytopí sousedy. Takové pojištění je nezbytné, pokud chcete být chráněni před náklady na náhradu škody.

Jak si správně zvolit pojištění majetku

Pro maximální ochranu vašeho majetku je vhodné zvolit kombinaci pojištění nemovitosti, pojištění domácnosti a pojištění odpovědnosti. Zohledněte všechna rizika, kterým můžete čelit, a nastavte pojistné plnění tak, aby odpovídalo hodnotě vašeho majetku. Komplexní pojištění domácnosti je skvělou volbou, pokud hledáte ochranu před širokou škálou možných škod.

Co ovlivňuje výši pojistného

Výši pojistného ovlivňuje několik klíčových faktorů, které je důležité zohlednit při sjednávání pojištění domova. Patří sem:

  • Výše pojistné částky: Čím vyšší částka, tím vyšší pojistné.
  • Stanovené limity pojistného plnění: Nižší limity mohou snížit pojistné, ale také ochranu.
  • Výše sjednané spoluúčasti: Vyšší spoluúčast snižuje pojistné, ale zvyšuje vaše náklady v případě škody.
  • Míra rizika vzniku povodně nebo záplavy (pokud je riziko pojištěno): Oblasti s vyšším rizikem mají obvykle vyšší pojistné. Existují oblasti, ve kterých pojišťovny nemovitost nepojistí.

Tyto faktory je třeba pečlivě zvážit, aby pojistka poskytovala odpovídající ochranu.

Časté chyby při sjednávání pojištění

Při pojištění majetku se lidé často dopouštějí několika chyb, které mohou mít závažné důsledky. Jednou z nejčastějších chyb je podpojištění, kdy není pojištěná částka dostatečná k pokrytí plné hodnoty majetku. 

Další chybou je opomenutí aktualizace pojistné smlouvy při změnách, jako je renovace nebo nákup nového vybavení. 

Lidé také často neberou v úvahu výluky z pojištění, což znamená, že některé události nejsou kryty. Nedostatečné pochopení pojistných podmínek může vést k nepříjemným překvapením v případě škody.

Výhody a nevýhody pojištění majetku

Hlavní výhodou pojištění nemovitosti a domácnosti je finanční jistota, kterou vám poskytne v případě škody. Možnost sjednat pojištění domácnosti online vám usnadní celý proces a zajistí, že budete rychle chráněni. 

Nevýhodou může být nutnost pravidelné aktualizace pojistné smlouvy. S tím vám však pomůže zkušený pojišťovací specialista, který vás upozorní na vhodný okamžik pro aktualizaci, sleduje podmínky za vás a porovná je s aktuální nabídkou na trhu.

Roman Müller
Redaktor
Roman Müller je obsahový specialista se zaměřením na finanční trh, především hypotéky. V oboru se pohybuje už řadu let a tak ví, co vás zajímá.
Online sjednání hypotéky
Podpora online hypotečního specialisty
Zvýhodněné podmínky
Přehledné hypoteční bankovnictví

Napsali o nás

★ ★ ★ ★ ★
Hodnocení: 4.9 | 591 recenzí

Nepřehlédněte

Hypoteční novinky

ČSOB Stavební spořitelna od 5. 10. 2026 zvyšuje sazby úvěrů o 0,2 p. b.

ČSOB Stavební spořitelna od 5. 10. 2026 zvyšuje sazby zajištěných i nezajištěných úvěrů plošně o 0,2 procentního bodu. Akci na stavební spoření zároveň prodloužila do 31. 10. 2026. Ukazujeme, co…
Pavel Pohanka | aktualizováno: 13.10.2026
4 minuty k přečtení
Recenze Jan Pavlík

Recenze - hypoteční specialista: Jan Pavlík, klient: Jiří P.

Zvažujete hypotéku a vybíráte si vhodného partnera? Hypoteční specialista Jan Pavlík získal další skvělou recenzi a s financováním vašeho bydlení rád pomůže i vám.
Jan Pavlík | aktualizováno: 12.10.2026
2 minuty k přečtení
Nabídka starších bytů v Praze roste: kolik ušetří sleva 5 %

Nabídka starších bytů v Praze roste: kolik ušetří sleva 5 %

Starších bytů v Praze je v nabídce nejvíc od května 2023 a kupující mají víc prostoru ke smlouvání. U bytu za 8 milionů Kč sníží sleva 5 % při sazbě…
Pavel Pohanka | aktualizováno: 09.10.2026
Sazby hypoték v říjnu 5,79 %: kdy se vyplatí krátká fixace

Sazby hypoték v říjnu 5,79 %: kdy se vyplatí krátká fixace

Průměrná sazba hypoték podle Swiss Life Hypoindexu v říjnu 2026 vzrostla na 5,79 %. Zajímavější než samotné číslo je, že banky zdražují hlavně delší fixace, zatímco jednoleté drží levnější. Spočítali…
Pavel Pohanka | aktualizováno: 08.10.2026
6 minut k přečtení

Odhad nemovitosti: Jak probíhá a jaké jsou rozdíly?

Odhad nemovitosti pro hypotéku stojí podle sazebníků bank zhruba 5 000 Kč za byt a nejčastěji 6 000 Kč za rodinný dům. Platí ho obvykle žadatel a banka uzná jen…
Roman Müller | aktualizováno: 06.10.2026
13 minut k přečtení
Odhalujeme skryté poplatky a upozorňujeme na ně.