Koupě novostavby na pronájem: Vyplatí se jako investice?

Předschválená hypotéka do 24 hodin online z pohodlí domova.
Úrok od
5,14 %
Koupě nemovitosti za účelem pronájmu. Vyplatí se?

Novostavby jsou v průměru podstatně dražší než starší byty. Také nájemné je v nich vyšší, rozdíl však není zdaleka tak výrazný. Vyplatí se tedy koupit novostavbu na pronájem?

Datum vydání: 23.10.2026 | Roman Müller | 5 minut k přečtení

Obsah článku

Co si z článku odnést:

  • Novostavby jsou dražší než starší byty, rozdíl v nájemném je však menší. Vyšší nájemné proto automaticky neznamená vyšší výnos.
  • Výnosnost investičního bytu závisí především na poměru kupní ceny a nájemného, provozních nákladech a době, kdy je byt bez nájemníka.
  • Při financování hypotékou je důležité také cash flow. Jeho záporná hodnota ale sama o sobě neznamená, že investice bude celkově ztrátová.
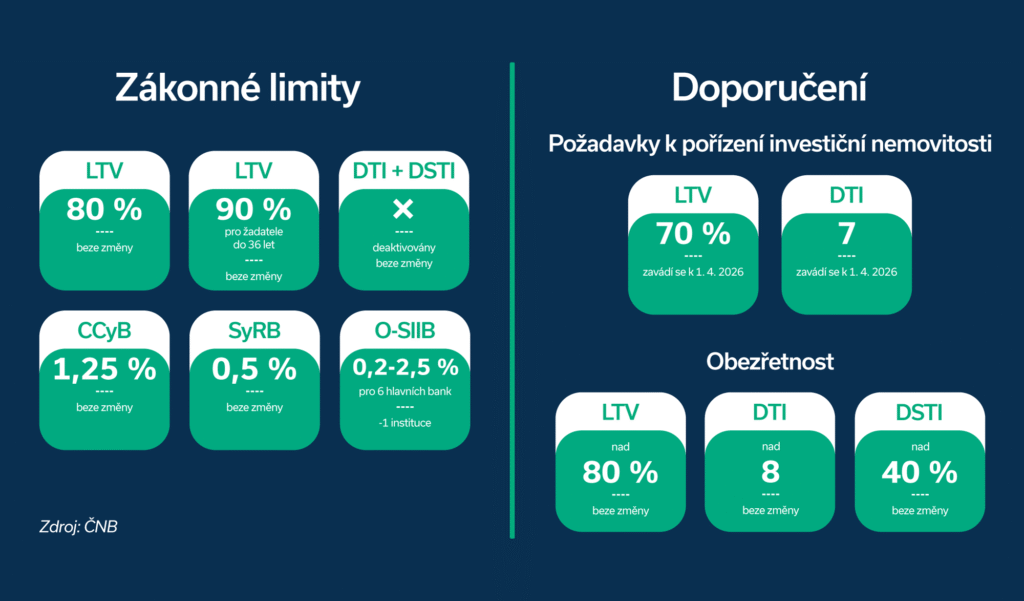
  • U investičních hypoték doporučuje ČNB od dubna 2026 maximální LTV 70 % a DTI 7. Investor tak zpravidla potřebuje nejméně 30 % kupní ceny z vlastních peněz.
  • Při výběru bytu je důležité porovnat kupní cenu s dosažitelným nájemným v dané lokalitě. Žádnou dispozici nelze obecně označit za nejvýhodnější.
  • Při koupi od developera je důležité prověřit termíny plateb, podmínky čerpání hypotéky, termín dokončení stavby a kupní smlouvu.

O výhodnosti investice rozhoduje především poměr kupní ceny a dosažitelného nájemného. Ten se liší podle lokality, velikosti a dispozice bytu. Výsledek investice ovlivňují také provozní náklady, období bez nájemníka a způsob financování.

„Novostavby oproti starším bytům nevyžadují vyšší počáteční výdaje na opravy. Lze je okamžitě nabídnout k pronájmu a majitelé mohou požadovat vyšší nájemné. Moderní novostavby mají nižší provozní náklady a řadu let nepotřebují zásadnější investice do oprav,“

popisuje některé výhody novostaveb Miroslav Majer, CEO společnosti hyponamíru.cz.
✅Typ úvěru: Nová hypotéka
✅Úrok: od 5,14 %
✅Hodnota nemovitosti: 3 800 000 Kč
✅Doba splácení: 30 let
✅Výše úvěru: 3 500 000 Kč
✅Měsíční splátka: 19 197 Kč

V Praze jsou novostavby o 23 % dražší, nájemné je vyšší jen o 8,5 %

Rozdíl mezi cenami novostaveb a starších bytů je dobře patrný v Praze. Ve druhém čtvrtletí 2026 činila podle ČBA Monitoru průměrná cena nových bytů prodaných developery 183 100 Kč za metr čtvereční, zatímco u starších cihlových bytů dosahovala 148 800 Kč. Novostavby tak byly přibližně o 23 % dražší.

V nájemném byl rozdíl podstatně menší. Podle Deloitte Rent Indexu se byty v pražských developerských projektech nabízely ve stejném období v průměru za 498 Kč za metr čtvereční měsíčně, zatímco v cihlových domech za 459 Kč. Rozdíl činil přibližně 8,5 %. V panelových domech dosahovalo nabídkové nájemné 427 Kč za metr čtvereční, tedy o 14,3 % méně než v developerských projektech.

V celém Česku jsou cenové rozdíly ještě výraznější

Ve druhém čtvrtletí 2026 se podle ČBA nové byty v České republice prodávaly v průměru za 151 200 Kč za metr čtvereční, starší cihlové za 83 100 Kč a panelové za 74 600 Kč. Novostavby tak byly přibližně o 82 % dražší než starší cihlové byty a o 103 % dražší než panelové.

Podle Deloitte dosahovalo průměrné nabídkové nájemné v developerských projektech 417 Kč za metr čtvereční měsíčně, v cihlových domech 342 Kč a v panelových 299 Kč. Nové byty se tedy nabízely k pronájmu přibližně o 22 % dráž než byty v cihlových domech a o 39,5 % dráž než v panelových.

Jde o průměrné hodnoty z různých souborů bytů, které se liší lokalitou, velikostí i standardem. Slouží proto pouze k orientačnímu srovnání. Ukazují však, že rozdíly v kupních cenách novostaveb a starších bytů jsou výrazně větší než rozdíly v nabídkovém nájemném.

TIP

TIP: Hledáte byt na investici?

Na Realingo najdete nabídky nemovitostí z různých realitních portálů na jednom místě. Byty můžete vyhledávat podle lokality, ceny, velikosti nebo dispozice a porovnávat jejich nabídkové ceny. Pomocí hlídače vás Realingo upozorní na nové nabídky, které odpovídají vašim požadavkům.

Kolik investiční byt skutečně vydělá?

Hrubý výnos z pronájmu vypočítáme jako poměr ročního nájemného a kupní ceny bytu. Nezahrnuje období bez nájemníka ani provozní náklady vlastníka. Pokud od ročního nájemného odečteme provozní náklady a nájemné, o které majitel přijde během neobsazenosti, získáme čistý provozní příjem. Jeho vydělením kupní cenou vypočítáme čistý provozní výnos.

Při financování hypotékou je důležité také cash flow. Ukazuje, kolik investorovi zbývá po zaplacení provozních výdajů a splátek úvěru, případně kolik musí každý měsíc doplácet.

Modelový příklad: novostavba v Praze

Výpočet vychází z pražské novostavby o ploše 50 m² a z průměrné kupní ceny a nabídkového nájemného ve druhém čtvrtletí 2026. Počítá s jedním měsícem bez nájemníka ročně a ročními provozními náklady 50 000 Kč. Oba předpoklady jsou pouze ilustrativní. Výpočet nezahrnuje placenou externí správu.

UkazatelHodnota
Kupní cena9 155 000 Kč
Měsíční nájemné 24 900 Kč
Roční náklady majitele50 000 Kč
Hrubý roční výnos3,26 %
Čistý provozní výnos2,45 %
HypotékaLTV 70 %, sazba 5 %, 30 let
Měsíční splátka hypotékypřibližně 34 402 Kč
Průměrné měsíční cash flowpřibližně −15 744 Kč

Po odečtení ušlého nájemného za jeden měsíc neobsazenosti a provozních nákladů zbývá investorovi 223 900 Kč ročně před splátkami hypotéky a zdaněním. Použitá úroková sazba 5 % odpovídá podle ČBA Hypomonitoru průměru všech nových hypoték sjednaných v srpnu 2026, nikoli výhradně investičním úvěrům.

Samotný výnos 2,45 % ještě neříká, zda se investice vyplatí. Záleží také na riziku, výši vlastního kapitálu, způsobu financování a možných výnosech jiných investic.

„Záporné měsíční cash flow ještě neznamená, že investice bude celkově ztrátová. Pokud by například cena bytu za deset let vzrostla o 50 %, mohl by investor při jeho prodeji vydělat i několik milionů korun, přestože by každý měsíc na hypotéku doplácel. Celkový výsledek ale ovlivní také vývoj nájemného a úrokových sazeb, daň z příjmů a případné náklady na opravy nemovitosti,“

doplňuje Jiří Krejčí, CSO společnosti hyponamíru.cz.

Investiční hypotéka vyžaduje více vlastních peněz

Od 1. dubna 2026 doporučuje Česká národní banka poskytovatelům investičních hypoték maximální LTV 70 % a DTI 7. LTV vyjadřuje poměr výše úvěru k hodnotě zastavené nemovitosti, zatímco DTI porovnává celkové zadlužení žadatele s jeho čistým ročním příjmem. Jde o doporučení, nikoli o zákonem stanovené limity. Podle zkušeností z praxe je však většina bank uplatňuje.

U ostatních hypoték platí závazný limit LTV 80 %, respektive 90 % pro žadatele mladší 36 let, kteří financují vlastní bydlení. Závazné limity DTI a DSTI, tedy poměru měsíčních splátek dluhů k čistému měsíčnímu příjmu, se v současnosti neuplatňují.

limity investičních hypoték

Při LTV 70 % musí investor zaplatit nejméně 30 % kupní ceny z vlastních peněz, pokud bankovní ocenění odpovídá kupní ceně. U uvedeného pražského bytu jde o 2 746 500 Kč. Pokud banka nemovitost ocení níže, bude investor potřebovat více vlastních peněz. Kromě toho by měl mít rezervu na období bez nájemníka a případné opravy.

„Banky mohou při posuzování žádosti o hypotéku zohlednit také budoucí příjem z pronájmu. Zpravidla ale neuznávají celé očekávané nájemné, pouze jeho část. Každá banka má vlastní pravidla, proto se částka, kterou žadateli uzná jako příjem, může výrazně lišit,“

vysvětluje Miroslava Straková, online hypoteční specialistka hyponamíru.cz.

Lokalitu a dispozici posuzujte spolu s cenou

Menší byty mohou mít vyšší nájemné za metr čtvereční, nemusí však přinášet vyšší výnos. Záleží také na kupní ceně, místní poptávce, délce neobsazenosti a četnosti střídání nájemníků. Nelze proto obecně říci, zda se více vyplatí koupit byt 1+kk, 2+kk nebo větší byt.

Při srovnávání lokalit může pomoci Cenová mapa nájemného Ministerstva financí. Rozlišuje byty podle velikosti i stáří a obsahuje údaje až za jednotlivá katastrální území. Vychází z realitní inzerce a statistických odhadů, nikoli z úplného přehledu uzavřených nájemních smluv.

Co si ohlídat při koupi od developera?
Při koupi bytu během výstavby musí investor sladit termíny plateb developerovi s čerpáním hypotéky. Podle podmínek banky může úvěr čerpat postupně, nebo nejprve zaplatit zálohu z vlastních peněz a hypotéku využít později. Pokud se dokončení stavby zpozdí, může být nutné změnit termín čerpání úvěru.

Před podpisem rezervační nebo kupní smlouvy by si měl investor ověřit termíny plateb, podmínky vrácení rezervačního poplatku a postup při neschválení hypotéky. Smlouva by měla jasně stanovit také kupní cenu, standard bytu, termín dokončení a důsledky případného zpoždění. Vady zjištěné při předání bytu je vhodné zapsat do předávacího protokolu.

Investor musí počítat také s daní z nemovitých věcí a se zdaněním příjmů z nájmu. Příjmy fyzické osoby z běžného dlouhodobého pronájmu zpravidla spadají pod § 9 zákona o daních z příjmů. 

Před koupí investičního bytu by si měl zájemce spočítat nejen očekávaný výnos z pronájmu, ale také měsíční cash flow. Zjistí tak, zda nájemné pokryje provozní výdaje a splátky hypotéky, nebo bude muset část nákladů platit ze svého.

Roman Müller
Redaktor
Roman Müller je obsahový specialista se zaměřením na finanční trh, především hypotéky. V oboru se pohybuje už řadu let a tak ví, co vás zajímá.
Online sjednání hypotéky
Podpora online hypotečního specialisty
Zvýhodněné podmínky
Přehledné hypoteční bankovnictví

Napsali o nás

★ ★ ★ ★ ★
Hodnocení: 4.9 | 591 recenzí

Nepřehlédněte

Koupě nemovitosti za účelem pronájmu. Vyplatí se?

Koupě novostavby na pronájem: Vyplatí se jako investice?

Novostavby jsou v průměru podstatně dražší než starší byty. Také nájemné je v nich vyšší, rozdíl však není zdaleka tak výrazný. Vyplatí se tedy koupit novostavbu na pronájem?
Roman Müller | aktualizováno: 23.10.2026
5 minut k přečtení
Hypotéka: domněnka úvěruschopnosti po 18 měsících splácení

Hypotéka: domněnka úvěruschopnosti po 18 měsících splácení

Senát 21. října 2026 schválil novelu zákona o spotřebitelském úvěru, kterou Sněmovna přijala 11. září. U hypoték zavádí vyvratitelnou domněnku, že klient byl úvěruschopný, pokud splácel alespoň 18 měsíců od…
Pavel Pohanka | aktualizováno: 23.10.2026
Byty podél D4: úspora na splátce proti nákladům na dojíždění

Byty podél D4: úspora na splátce proti nákladům na dojíždění

Byty v Písku a Příbrami zdražují téměř dvojnásobným tempem než v Praze, přesto jsou výrazně levnější. Spočítali jsme, jak se to promítne do splátky hypotéky a kolik z úspory vezme…
Pavel Pohanka | aktualizováno: 21.10.2026
6 minut k přečtení

Návrh na vklad do katastru nemovitostí: jak ho podat, kolik stojí a jak dlouho trvá

Návrh na vklad je povinný formulář, kterým požádáte katastrální úřad o zápis práva k nemovitosti, nejčastěji vlastnického práva po koupi nebo darování a zástavního práva banky u hypotéky. Podává se…
Pavel Pohanka | aktualizováno: 20.10.2026
10 minut k přečtení
Hypoteční novinky

ČSOB Hypoteční banka od 12. 10. 2026 zvýšila sazby, hypotéky od 5,69 %

ČSOB Hypoteční banka od 12. 10. 2026 zvýšila sazby hypoték o 0,1 procentního bodu u roční fixace a o 0,2 procentního bodu u ostatních fixací. Účelová hypotéka teď začíná na…
Pavel Pohanka | aktualizováno: 19.10.2026
6 minut k přečtení
Odhalujeme skryté poplatky a upozorňujeme na ně.