
Hypotéka na pozemek

Hypotékou můžete financovat koupi pozemku pro rodinný dům, i když na něm zatím nejsou vybudované všechny inženýrské sítě. Rozhoduje možnost výstavby, právně zajištěný přístup a hodnota zástavy, od které se odvíjí i potřebné vlastní prostředky.
Co si z článku odnést:
- Samotný zápis „zahrada“ nebo „orná půda“ v katastru nevylučuje stavbu domu. Rozhodující je územní plán a další podmínky výstavby.
- Pozemek musí mít zajištěný přístup. U nezasíťované parcely je potřeba ověřit, zda lze zajistit vodu, elektřinu a odvádění odpadních vod.
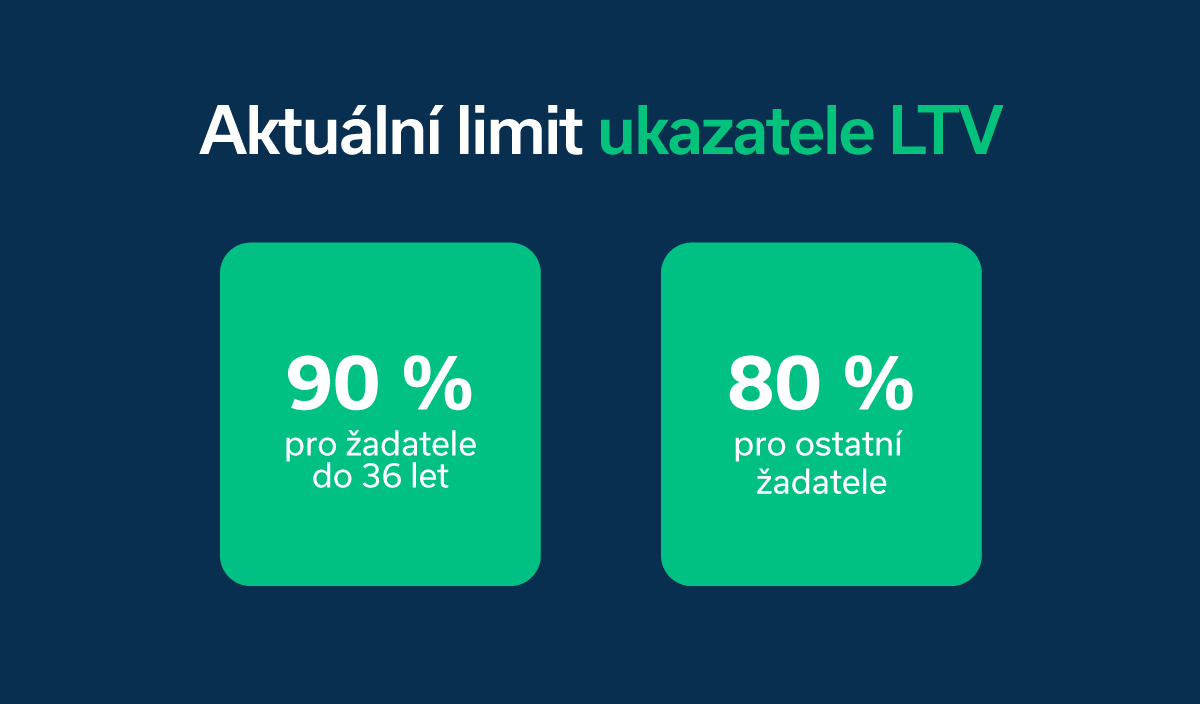
- Obecný limit LTV je 80 % hodnoty zástavy, u žadatelů mladších 36 let financujících vlastní bydlení 90 %. Pomoci může i ručení další nemovitostí.
- Pozemek a budoucí dům lze financovat jedním úvěrem nebo ve dvou krocích.
Jak funguje hypotéka na pozemek?
Banka poskytne účelový úvěr na koupi pozemku určeného k výstavbě rodinného domu. Posoudí schopnost žadatele splácet, hodnotu nabízené zástavy a stavební i právní stav parcely. Zástavou může být kupovaný pozemek nebo jiná vhodná nemovitost. Poskytnutý úvěr splácíte ve sjednaných měsíčních splátkách.
Kolik banka půjčí a kolik musíte mít vlastních peněz?
Výši úvěru omezuje mimo jiné LTV (Loan to Value), tedy poměr úvěru k hodnotě zástavy uznané bankou. U spotřebitelských úvěrů zajištěných obytnou nemovitostí stanovuje Česká národní banka obecný limit 80 %. Pro způsobilé žadatele mladší 36 let pořizující vlastní bydlení platí limit 90 %.
Z těchto pravidel mohou banky v zákonem stanoveném rozsahu udělovat výjimky. Pokud je úvěr zajištěn pouze samostatným nezastavěným pozemkem, nelze tyto limity automaticky považovat za závazné. Maximální podíl financování je nutné ověřit u konkrétní banky.
Modelový příklad: Kupní cena pozemku i hodnota uznaná bankou činí 3 miliony korun. Při LTV 80 % může úvěr dosáhnout 2,4 milionu korun. Bez další zástavy tak kupující potřebuje 600 tisíc korun z vlastních prostředků.
| Parametr | Hodnota |
| Kupní cena a bankou uznaná hodnota pozemku | 3 000 000 Kč |
| Výše úvěru | 2 400 000 Kč |
| Vlastní prostředky | 600 000 Kč |
| LTV | 80 % |
| Modelová úroková sazba | 5 % ročně |
| Doba splácení | 30 let |
| Fixace sazby | 5 let |
| Měsíční splátka | 12 884 Kč |
Jde o anuitní splátku vypočtenou při uvedené sazbě, bez poplatků a dalších nákladů. Po skončení pětileté fixace se může změnit. Jiné parametry lze zadat do hypoteční kalkulačky.
Lze ručit jinou nemovitostí?
Nemáte-li dostatek úspor, můžete bance nabídnout do zástavy další nemovitost, například vlastní byt nebo se souhlasem vlastníka dům rodičů. Díky tomu můžete získat vyšší úvěr. Banka však musí další nemovitost přijmout do zástavy a ověřit, zda budete schopni úvěr splácet.
Vysvětlení vztahu mezi LTV a vlastními prostředky poskytl také Miroslav Majer, CEO fintech startupu hyponamíru.cz, v článku serveru ProŽeny.cz o druhé hypotéce, který zmiňuje i možnost ručit další nemovitostí.
Jaký pozemek lze financovat hypotékou?
Pro koupi pozemku na stavbu rodinného domu je podstatné, zda územní plán dovoluje zamýšlenou výstavbu a zda banka parcelu přijme jako zástavu. Druh pozemku v katastru není totéž co jeho stavební využitelnost.
Zápis „zahrada“ nebo „orná půda“ proto sám o sobě hypotéku nevylučuje. Naopak ani označení „stavební pozemek“ v inzerátu nezaručuje, že na něm lze postavit požadovaný dům. Financování pozemku, na kterém výstavba rodinného domu přípustná není, nelze posuzovat stejně jako běžnou hypotéku na bydlení.
Co zjistit z územního plánu?
Před podpisem kupní smlouvy ověřte, zda je na parcele možné postavit zamýšlený dům. Územní plán může omezovat například minimální velikost pozemku, výšku a počet podlaží domu, typ střechy nebo podíl zastavěné plochy. Bývá dostupný na webu obce či města. Pokud si nejste jistí, můžete požádat o předběžnou informaci stavebního úřadu.
Kupujete stavební pozemek? Na realitním portálu Realingo můžete vyhledávat nabídky podle lokality a velikosti parcely. Před koupí si ověřte možnosti výstavby, přístupovou cestu a dostupnost inženýrských sítí.
Jaké podmínky musí pozemek splnit?
Přístupová cesta
Pozemek musí mít právně zajištěný a fakticky použitelný přístup. Pokud vede cesta přes cizí parcelu, je nutné mít právo ji užívat, například věcné břemeno průchodu a průjezdu. Jestliže se komunikace teprve plánuje, počítejte také s možnými náklady na její vybudování nebo získání potřebných pozemků. Zpevněný povrch není jednotným požadavkem všech bank. Podmínky konkrétní banky si proto ověřte ještě před koupí.
Inženýrské sítě a nezasíťovaný pozemek
Hotové a zkolaudované veřejné sítě nejsou obecnou podmínkou hypotéky na pozemek. Musí však být reálné zajistit potřebnou infrastrukturu: přívod elektřiny, zásobování vodou a řešení odpadních vod. Vedle veřejného vodovodu může přicházet v úvahu studna, místo kanalizace například povolitelná jímka nebo čistírna. Plynová přípojka není obecně nutná.
Banka může požadovat potvrzení o možnosti připojení k distribuční síti. Pouhá blízkost vedení neznamená, že je kapacita pro připojení k dispozici. Pokud to podmínky banky umožní, lze úvěrem financovat i vybudování inženýrských sítí.
Zástavní práva, věcná břemena a exekuce
V katastru nemovitostí prověřte list vlastnictví. Starší zástavní právo nemusí koupi na hypotéku vyloučit, pokud bude dosavadní dluh uhrazen z nového úvěru a původní zástava vymazána. Exekuce a jiné závažné právní vady však mohou převod nebo zajištění úvěru zkomplikovat.
Věcná břemena, například vedení sítí či právo průjezdu nejsou automatickou překážkou. Mohou ale omezovat využití pozemku nebo snížit jeho hodnotu. Prověřte i ochranná pásma, například kolem vedení vysokého napětí.
Stavební uzávěra
Zjistěte, zda se na parcelu nevztahuje stavební uzávěra. Ta může výstavbu omezit nebo zakázat v konkrétním rozsahu, přičemž právní úprava připouští také výjimky. Rozhoduje tedy obsah uzávěry, nikoli jen skutečnost, že byla vyhlášena.
Na co si dát pozor při výběru pozemku?
Velikost, tvar, sklon a orientace pozemku ovlivňují, jaký dům na něm lze umístit. Samostatně stojící dům zpravidla vyžaduje širší parcelu než řadový, je třeba dodržet i předepsané odstupy od sousedních pozemků. Ve svahu mohou stavbu prodražit terénní úpravy. U mimořádně velkých parcel si předem ověřte, zda je banka pro daný účel vůbec přijme k financování.
Nahlédněte rovněž do povodňových map. Vyšší riziko zaplavení může ovlivnit možnosti výstavby, cenu pojištění i pojistitelnost budoucího domu.
Jaké dokumenty potřebujete k hypotéce?
Banka bude požadovat podklady ke kupovanému pozemku, zejména doložení jeho stavební využitelnosti a dokumenty ke koupi. Při podání žádosti může postačit návrh kupní smlouvy nebo smlouva o smlouvě budoucí. Ocenění zástavy může zajistit sama banka. Podle situace může chtít také doklad o právně zajištěném přístupu nebo o možnosti napojení na sítě.
Odhad ceny pozemku je důležitý pro výpočet LTV. Banka vychází z hodnoty zástavy, kterou uzná, nikoli automaticky z kupní ceny uvedené ve smlouvě. Pokud se obě hodnoty liší, je nutné tomu přizpůsobit plán financování.
Jak financovat pozemek a následnou stavbu domu?
Koupi parcely a výstavbu rodinného domu lze financovat jedním úvěrem, případně nejprve hypotékou na pozemek a později dalším úvěrem na stavbu.
Pokud žádáte nejprve jen o úvěr na pozemek bez připraveného povolení záměru, zjistěte si, jaké doklady bude banka vyžadovat a zda stanoví podmínky pro pozdější výstavbu.
Jestliže už pozemek slouží jako zástava první hypotéky, při financování stavby záleží také na pořadí zástavních práv. Druhý úvěr nemusí být vždy u stejné banky, ale možnost využít jinou instituci se řídí podmínkami obou bank a způsobem zajištění.





Nepřehlédněte

Koupě nemovitosti: na co si dát pozor u realitní kanceláře a hypotéky

Koupě novostavby na pronájem: Vyplatí se jako investice?

Hypotéka: domněnka úvěruschopnosti po 18 měsících splácení

Byty podél D4: úspora na splátce proti nákladům na dojíždění

Návrh na vklad do katastru nemovitostí: jak ho podat, kolik stojí a jak dlouho trvá


