
Hypotéka pro nesezdaný pár
Předschválená hypotéka do 24 hodin online z pohodlí domova.

Úrok od
4,84 %
Hypotéka bez svatby? Zjistěte, jaké výhody i rizika přináší společná hypotéka nesezdaným párům a na co si dát pozor při koupi nemovitosti.
Datum vydání: 09.07.2025 | Poslední aktualizace: 21.07.2025 | Roman Müller | 5 minut k přečtení
Co si z článku odnést:
- Banky běžně poskytují hypotéky i nesezdaným párům. Pro banku je důležitá bonita žadatelů o úvěr.
- Právní postavení nesezdaných partnerů při koupi nemovitosti je slabší než u manželů nebo registrovaných partnerů, zejména v otázkách majetku a dědění.
- Nesezdaní partneři si mohou vzít hypotéku společně. Každý má určitý podíl na nemovitosti a ručí za celý úvěr. Hypotéku však může čerpat i pouze jeden z partnerů.
- V případě rozchodu si musí nesezdaní partneři sami dohodnout vypořádání vlastnictví i hypotéky.
- Dohodu mezi partnery je vhodné uzavřít písemně, aby se předešlo nedorozuměním při případném rozchodu nebo v jiných neočekávaných životních situacích.
- Při společné žádosti banka posuzuje příjmy obou partnerů, což může zvýšit šanci na vyšší úvěr, ale zároveň znamená sdílenou odpovědnost za jeho splácení.
- Převod hypotéky na jednoho z partnerů vyžaduje souhlas banky a nové posouzení jeho bonity.
- Možnost daňového odpočtu úroků z hypotéky má ten, kdo je uveden jako dlužník nebo spoludlužník v úvěrové smlouvě a zároveň jako vlastník nebo spoluvlastník nemovitosti.
Mladí lidé dnes na svatbu nespěchají. Po studiích často upřednostňují kariéru nebo cestování a teprve kolem třicítky začínají řešit otázku vlastního bydlení. Pokud nezískají byt či dům od rodičů nebo jim rodina finančně nepomůže s jejich pořízením, rozhodují se mezi nájmem a koupí nemovitosti. Právě v této fázi často přichází na řadu hypotéka.
„Společná hypotéka bez manželství dnes pro banky nepředstavuje problém. Z hlediska schvalování úvěru nejde o nic výjimečného. Důležité je ovšem tento krok dopředu promyslet a dohodnout se, jak naložit s hypotékou a nemovitostí v případě rozchodu nebo jiných nenadálých okolností. Vždy se vyplatí stvrdit dohodu smlouvou,“
říká Miroslav Majer, CEO fintech startupu Hyponamíru.cz.
Formy soužití v ČR
Partnerské soužití v České republice může mít podobu manželství, registrovaného partnerství (pro stejnopohlavní páry) nebo nesezdaného soužití. Každá z těchto forem přináší odlišná práva a povinnosti, zejména v oblasti majetku, dědění, vyživovací povinnosti a vztahu k dětem.
Manželství a registrované partnerství, platné v rozšířené podobě od roku 2025, poskytují téměř stejnou právní ochranu. Zahrnují společné jmění, dědění v první dědické třídě i nárok na vdovský nebo vdovecký důchod.
Nesezdané soužití není právně upraveno. Partneři mají omezená práva a v oblasti majetku, dědění i sociálních jistot jsou výrazně znevýhodněni.
| Oblast | Manželství | Registrované partnerství (od 2025) | Nesezdané soužití |
| Společné jmění | Ano | Ano | Ne |
| Vyživovací povinnost | Ano | Ano | Ne |
| Dědění | 1. třída | 1. třída | 2./3. třída, omezeně |
| Osvojení dítěte | Ano (společně) | Ne (jen přiosvojení) | Ne |
| Vdovský důchod | Ano | Ano | Ne |
| Právo na informace | Ano | Ano | Omezeně (s plnou mocí) |
| Zastupování | Ano | Ano | Ne (jen na základě plné moci) |
Hypotéka a registrované partnerství
Od roku 2025 mají nově uzavřená partnerství stejnopohlavních párů stejná práva při sjednávání hypotéky a nabývání nemovitosti jako manželé. Automaticky vzniká společné jmění, o hypotéku žádají společně, ručí za ni oba a majetek i dluhy se v případě rozchodu řeší podle zákona.
U registrovaných partnerství uzavřených před rokem 2025 však společné jmění nevzniká. Majetek je veden v podílovém spoluvlastnictví a případné vypořádání při rozchodu je nutné řešit dohodou. Tito partneři mohou svůj svazek převést na nový právní režim a získat stejná práva jako manželé.
Nesezdaný pár hypotéka
Rozdíl mezi hypotékou pro manžele a hypotékou pro nesezdaný pár spočívá především v právním postavení žadatelů a způsobu vlastnictví nemovitosti. U manželů spadá nemovitost i hypotéka automaticky do společného jmění manželů a oba ručí za úvěr společně. V případě rozvodu je vypořádání majetku i dluhů právně upraveno, což obě strany chrání.
„U nesezdaného páru si mohou partneři vzít hypotéku společně, přičemž každý obvykle vlastní ideální polovinu nemovitosti a ručí za celý úvěr. Při rozchodu je nutné vypořádat vlastnictví i hypotéku dohodou mezi partnery, proto je velmi důležité mít už při pořizování nemovitosti vše smluvně ošetřeno. Týká se to například podílů na vlastnictví, způsobu splácení a pravidel pro případné vyrovnání,“
doplňuje Marek Pavlík, CEO portálu hypotecnikalkulacka.cz.
Hypotéku si však může vzít také pouze jeden z partnerů. V takovém případě je vlastníkem nemovitosti pouze on a zároveň plně odpovídá za splácení úvěru. Druhý partner v tomto uspořádání nemá žádná vlastnická práva k nemovitosti a ani nemá povinnost podílet se na splácení hypotéky.
TIP
Spoludlužník vs. ručitel u hypotéky. Jeden z partnerů se může stát pouze ručitelem. I když nezískává žádný podíl na nemovitosti, nese plnou odpovědnost za splacení úvěru v případě, že dlužník přestane splácet.
Hypotéka partnerů. Co zvážit?
Pokud si s partnerem pořizujete nemovitost, je dobré předem promyslet několik důležitých oblastí, které ovlivní vaše práva, odpovědnost i stabilitu společného soužití a majetkových vztahů.
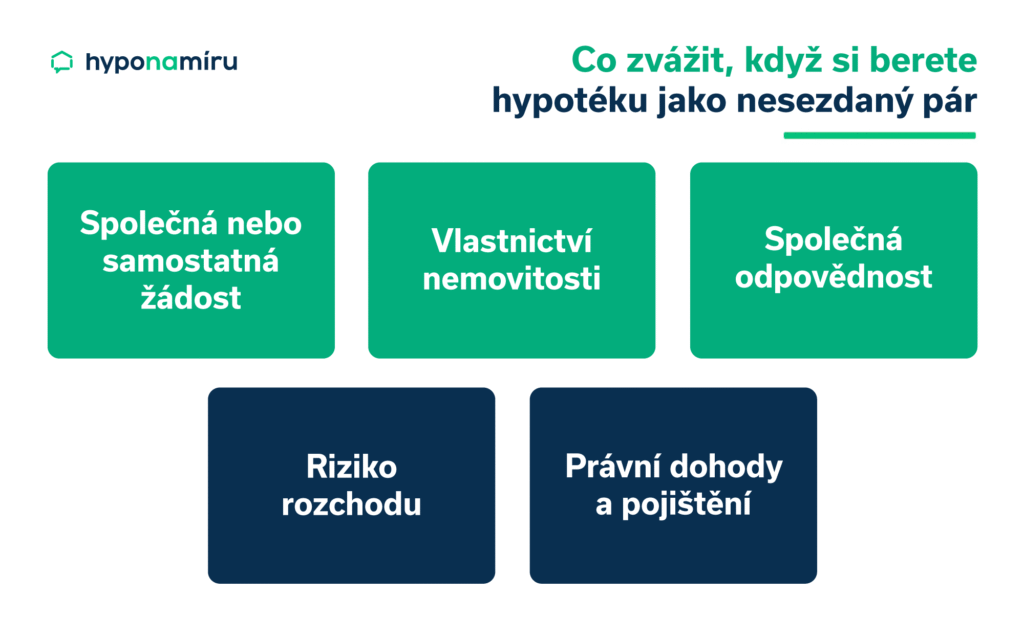
- Společná nebo samostatná žádost o hypotéku? Rozhodněte se, zda budete o úvěr žádat společně, nebo pouze jeden z vás. Společná žádost zvyšuje šanci na vyšší úvěr, ale zároveň znamená sdílenou odpovědnost za splácení.
- Právo na nemovitost: Jasně si stanovte, kdo a v jakém podílu bude nemovitost vlastnit. Práva k nemovitosti by měla být přesně popsána ve smlouvě, aby bylo v případě rozchodu zřejmé, jak s majetkem naložit.
- Společná odpovědnost za úvěr: Pokud žádáte společně, oba ručíte za celý úvěr bez ohledu na výši svého podílu na nemovitosti. Je důležité si uvědomit, že banka může vymáhat splátky po kterémkoli z vás.
- Riziko rozchodu: Při rozchodu je nutné vypořádat nejen hypotéku, ale i vlastnictví nemovitosti. Bez předem sjednané dohody může být situace složitá a vést ke sporům.
- Právní dohody a pojištění: Doporučuje se uzavřít písemnou smlouvu o vypořádání podílů a pravidlech pro případ rozchodu nebo úmrtí jednoho z partnerů. Zvažte také pojištění schopnosti splácet, které ochrání oba v případě nečekaných životních situací.
Důkladná příprava a jasná smlouva jsou klíčem k bezproblémovému společnému bydlení na hypotéku pro nesezdané partnery.
Jak získat hypotéku bez svatby
V případě společné žádosti o hypotéku banka posuzuje příjmy i závazky obou nesezdaných partnerů. Pokud jsou příjmy dostatečně vysoké a stabilní, je možné dosáhnout na vyšší úvěr a výhodnější podmínky než při žádosti jednotlivce.
Proces sjednání hypotéky je obdobný jako u manželských párů. Partneři podávají společnou žádost a předkládají požadované dokumenty, například potvrzení o příjmu, výpisy z účtu, kupní smlouvu nebo návrh budoucí smlouvy. Následuje posouzení bonity, schválení úvěru a podpis úvěrové smlouvy. Po splnění všech podmínek banky dochází k čerpání hypotéky a převodu vlastnických práv.
Vybraná rizika společné hypotéky partnerů
Při společné hypotéce nesezdaných partnerů je důležité počítat i s nepříznivými životními situacemi. Níže uvádíme nejčastější z nich a možnosti, jak je řešit:
Rozchod a hypotéka
Při ukončení vztahu je nutné dohodnout, kdo v nemovitosti zůstane a jak se vypořádají podíly i závazky.
- Převzetí hypotéky partnera: Převod hypotéky na jednoho z partnerů je možný. Banka však musí znovu posoudit finanční situaci dlužníka a schválit změnu.
- Vyplacení partnera z hypotéky: Jeden z partnerů se může rovněž rozhodnout vyplatit podíl bývalého partnera. Při financování hypotékou je opět nutný souhlas banky, úprava smlouvy a právních vztahů k nemovitosti.
Po rozchodu může být problematické také refinancování společné hypotéky. Banka opět posuzuje bonitu dlužníka. V případě nízké bonity je nutné zajistit dalšího spoludlužníka se stabilním a dostatečně vysokým příjmem.
Úmrtí partnera
Smrt jednoho z partnerů může mít vážné dopady na splácení i vlastnictví nemovitosti.
- Partner zemře, řešení hypotéky: Přeživší partner musí řešit nejen splácení úvěru, ale také právní vztah k nemovitosti.
- Dědictví a hypotéka nesezdaní: Bez závěti není nesezdaný partner automaticky dědicem, což může výrazně zkomplikovat převod nemovitosti i hypotéky.
Daňový odpočet úroků nesezdaní
Z pohledu daňového odpočtu úroků z hypotéky není mezi manželi a nesezdanými partnery žádný rozdíl. Rozhodující není forma vztahu, ale to, kdo je uveden jako dlužník (nebo spoludlužník) v úvěrové smlouvě a zároveň jako vlastník (nebo spoluvlastník) nemovitosti.
Pokud jsou oba partneři zapsáni v úvěrové smlouvě i v katastru nemovitostí, mohou si úroky z hypotéky odečíst z daní. Odpočet může uplatnit jeden z nich, nebo si jej mohou rozdělit podle vzájemné dohody.
Naopak pokud je hypotéka i nemovitost vedena pouze na jednoho z partnerů, odpočet může uplatnit pouze tento partner.
Životní pojištění k hypotéce
Při sjednávání hypotéky by nesezdaní partneři neměli podceňovat význam životního pojištění. Na rozdíl od manželů nebo registrovaných partnerů nejsou automaticky chráněni zákonem, a proto je vhodné mít pojištění, které pokryje splátky úvěru v případě úmrtí nebo vážného onemocnění jednoho z partnerů.
Dobře nastavená pojistka může druhému partnerovi pomoci zvládnout těžké období a umožnit mu zůstat v nemovitosti bez nutnosti složitého splácení nebo prodeje.
Roman Müller
Redaktor
Roman Müller je obsahový specialista se zaměřením na finanční trh, především hypotéky. V oboru se pohybuje už řadu let a tak ví, co vás zajímá.

Online sjednání hypotéky
Podpora online hypotečního specialisty
Zvýhodněné podmínky
Přehledné hypoteční bankovnictví




Nepřehlédněte


Metro E zatím nemá potvrzenou trasu ani termín výstavby
Praha podle aktuálních informací připravuje studii proveditelnosti páté linky metra, označované jako E. Pro realitní trh je to zatím hlavně téma očekávání, ne pevně daných jistot, protože definitivní trasa, rozpočet…
Pavel Pohanka | aktualizováno: 14.09.2026
5 minut k přečtení

Koupě rekreační nemovitosti za účelem pronájmu
Koupě rekreační nemovitosti na pronájem může přinášet zajímavý příjem, o výsledku ale rozhoduje celoroční obsazenost, provozní náklady, lokalita i způsob financování.
Roman Müller | aktualizováno: 11.09.2026
9 minut k přečtení

Recenze - hypoteční specialista: Barbora Kolouchová, klient: Ondřej D.
Zvažujete hypotéku a vybíráte si vhodného partnera? Hypoteční specialistka Barbora Kolouchová právě získala další skvělou recenzi a s financováním vašeho bydlení ráda pomůže i vám.
Barbora Kolouchová | aktualizováno: 10.09.2026
2 minuty k přečtení
Nabídkové sazby hypoték vzrostly na 5,40 %, zlevnění se nečeká
Průměrná nabídková sazba hypoték v srpnu vzrostla na 5,40 %, což je nejvyšší hodnota od února 2024. Ceny zdrojů pro banky se blíží letošnímu maximu, a výraznější zlevnění hypoték se…
Pavel Pohanka | aktualizováno: 07.09.2026
2 minuty k přečtení

