
Hypotéka na nemovitost v zahraničí
Předschválená hypotéka do 24 hodin online z pohodlí domova.

Úrok od
4,89 %

Život bez moře si už ani nedokážete představit? Lyžujete a v Alpách jste v zimě víc než doma? Láká vás investice do zahraniční nemovitosti? Právě vy možná přemýšlíte o pořízení nemovitosti v zahraničí. Přečtěte si, jaké výhody a nevýhody přináší vlastnictví nemovitosti za hranicemi a jak pořízení domu či bytu financovat hypotékou.
Datum vydání: 16.09.2022 | Poslední aktualizace: 20.01.2026 | Roman Müller | 3 minuty k přečtení
Kolik nemovitostí si Češi pořizují v zahraničí nelze přesně zjistit. Neexistují totiž žádné oficiální statistiky. Zástupci realitních kanceláří specializující se na prodej apartmánů, rodinných domů nebo vil za hranicemi naší země mají ovšem jasno – poptávka již několik let v řadě velmi slušně roste.
„Tuzemské nemovitosti určené k vlastnímu bydlení či rekreaci v posledních letech výrazně zdražily. Na řadě míst v zahraničí lze pořídit nemovitost dokonce levněji než v Česku. Není se tedy čemu divit, že se někteří Češi poohlížejí po zajímavých nemovitostech za našimi hranicemi. Vyhledávané jsou například apartmány v turisticky dosud méně známých lokalitách, u kterých je v budoucnu očekáván růst jejich tržní ceny i pravidelných příjmů z pronájmu,“ uvádí Jana Žáčková, online hypoteční specialistka fintech startupu hyponamíru.
Proč Češi kupují nemovitosti v zahraničí?
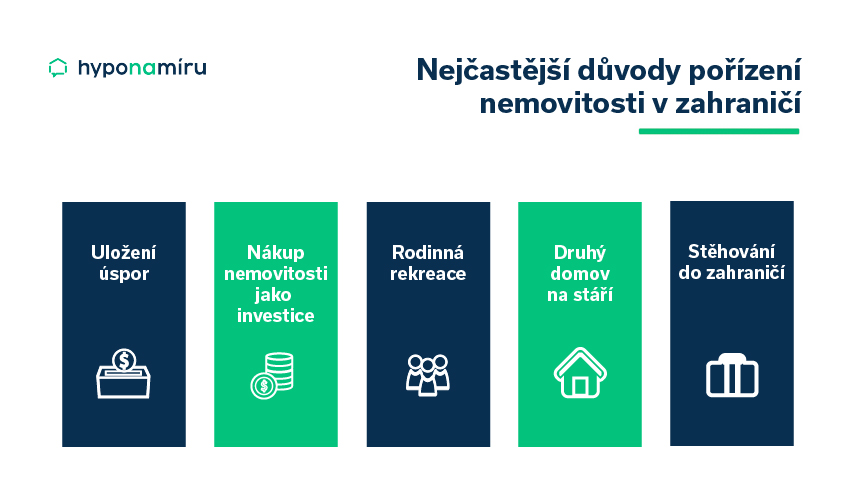
Důvody koupě nemovitosti v zahraničí bývají různé. Někdo si například zamiluje určité místo natolik, že se rozhodne pro pořízení nemovitosti pro rodinnou rekreaci. Dlouhodobý pobyt u moře nebo na horách může být také volbou pro seniory, kteří využívají nemovitost jako svůj druhý domov.
Někteří Češi si pořizují zahraniční nemovitost nejen pro vlastní užívání, ale také jako investici. Investiční byty a rodinné domy přináší dva druhy výnosů. Na jedné straně generují pravidelný příjem z pronájmu, na straně druhé roste jejich tržní cena. Před pořízením investiční nemovitosti ovšem myslete i na náklady spojené s jejím běžným provozem a údržbou.
Které destinace patří k nejžádanějším?
„Pro Čechy je důležitá dostupnost a převážně zůstávají věrní Evropě. Při výběru rekreační nemovitosti v zahraničí se zajímají o dojezdovou vzdálenost. Mezi nejžádanější země se tradičně řadí Chorvatsko, Itálie a Rakousko. V letošním roce bylo hodně diskutovanou lokalitou také Španělsko,“ uvádí z vlastní zkušenosti Jana Žáčková.
V posledních letech roste zájem o méně známé destinace. Příkladem je Albánie. Tato země na břehu Jaderského moře masivně investuje do výstavby apartmánových domů přímo u moře. Nevýhodou je větší vzdálenost od České republiky. Nejrychleji se do Albánie dopravíte letecky.
Kolik stojí nemovitost v zahraničí
Za nemovitost v zahraničí zaplatíte od nižších jednotek až po stovky milionů korun. Tržní cena konkrétní nemovitosti se vždy odvíjí od atraktivity dané lokality, polohy, typu, dispozice, technického stavu, vybavení a celkové výměry nemovitosti a parcely.
Například v přímořských destinacích vyjdou nejdráže prostorné vily na vlastním pozemku a soukromou pláží. Jejich ceny se běžně šplhají do vyšších stovek milionů korun.
Finančně nejdostupnější jsou menší a středně velké apartmány o dispozici 2+kk nebo 3+kk. Například v Chorvatsku běžně pořídíte malý apartmán do šesti milionů korun.
V horských střediscích je opět rozhodující lokalita a její vybavenost. Dražší jsou samozřejmě nemovitosti v blízkosti největších a nejnavštěvovanějších lyžařských středisek. Například v Rakousku patří mezi prestižní střediska Ski Arlberg, SkiWelt Wilder Kaiser – Brixental nebo Saalbach Hinterglemm Leogang.
TIP
Nevíte si rady s koupí nemovitosti v zahraničí? Oslovte zkušené realitní makléře, kteří se specializují na prodej zahraničních nemovitostí. Představí vám nejen aktuální nabídku ve vybrané zemi, ale také vás podrobně seznámí s celým procesem koupě nemovitosti.
Výhody a nevýhody zahraniční nemovitosti
Hlavní výhodou vlastní nemovitosti v zahraničí je to, že bydlíte ve svém. Nemovitost si vybavíte dle vlastních požadavků a můžete ji využívat kdykoliv. Dům nebo apartmán můžete také sdílet s širší rodinou a společně se podělit o náklady na její provoz.
Nemovitost v zahraničí s sebou nese i pravidelné výdaje. Kromě plateb za spotřebované energie a služby mohou být vyžadovány i pravidelné platby za správu a údržbu celého apartmánového komplexu. Připlatit si tedy můžete například za využívání společného bazénu, zahrad nebo provoz recepce. Při pronájmu nemovitosti počítejte i s výdaji za úklid či poplatky za využití různých rezervačních ubytovacích služeb.
Financování nemovitosti v zahraničí
Kromě vlastních úspor můžete využít k financování nákupu zahraniční nemovitosti také úvěr. S klasickou hypotékou na nemovitost v zahraničí ovšem nepočítejte. „Tuzemské banky poskytují hypoteční úvěry pouze oproti zástavě nemovitosti, která se musí nacházet na území České republiky. Účelovou hypotéku na zahraniční nemovitost tedy nelze standardně využít. Řešením je neúčelová hypotéka nebo jiný typ úvěru na zahraniční nemovitost,“ potvrzuje Jana Žáčková.
Úvěr na nemovitost v zahraničí
Pokud chcete získat půjčku na nemovitost mimo ČR, zajímejte se o nabídku neúčelových úvěrů. Peníze můžete v tomto případě využít na cokoliv a banka se zajímá především o výši vaše příjmu a kvalitu zajištění.
„Nemovitost v zahraničí je možné financovat pomocí americké hypotéky. Banky v tomto případě nezkoumají koncept kupní smlouvy. Peníze po schválení podmínek pro čerpání pošlou rovnou na váš bankovní účet. V případě americké hypotéky je nutná zástava nemovitosti, která musí být opět na území České republiky. Nevýhodou americké hypotéky je oproti té klasické vyšší úroková sazba, splatnost maximálně 20 let a vyšší hranice LTV. Banky zpravidla poskytují úvěry do 70 procent zástavní hodnoty nemovitosti,“ dodává Jana Žáčková.
Jak získat úvěr v zahraničí?
Získat hypotéku na Slovensku nebo jinde v zahraničí je také jedním z možných způsobů financování. Má to ovšem jeden podstatný háček. „Zájemce o hypotéku musí tamější bance prokázat, že je jeho centrum společenského zájmu v dané zemi. To znamená, že má k zemi určitou vazbu, například v ní trvale žije s rodinou nebo dlouhodobě pracuje,“ doplňuje Jana Žáčková.
Získání úvěru v zahraničí se řídí podmínkami dané banky. V případě cizinců si může banka účtovat i určitou rizikovou přirážku. Konkrétní podmínky pro schválení hypotéky získáte u vámi vybrané zahraniční banky.

Roman Müller
Redaktor
Roman Müller je obsahový specialista se zaměřením na finanční trh, především hypotéky. V oboru se pohybuje už řadu let a tak ví, co vás zajímá.

Online sjednání hypotéky
Podpora online hypotečního specialisty
Zvýhodněné podmínky
Přehledné hypoteční bankovnictví




Nepřehlédněte


Bezúročný úvěr z Nové zelené úsporám: kolik ušetříte a jak žádat
Jako první začala přijímat žádosti o bezúročné úvěry z programu Nová zelená úsporám Buřinka (Stavební spořitelna České spořitelny), podle serveru Peníze.cz od 1. října 2026. Majitelé rodinných domů si mohou…
Pavel Pohanka | aktualizováno: 02.10.2026
7 minut k přečtení
Novostavby zdražily o 3,5 %, starší byty a domy o 10 %: dopad na splátku
Ceny nových a starších obydlí se ve 2. čtvrtletí 2026 rozešly: podle indexů ČSÚ ze 29. září zdražily novostavby meziročně o 3,5 %, starší byty a rodinné domy o 10,0…
Pavel Pohanka | aktualizováno: 01.10.2026
5 minut k přečtení
Stát chce lichvářům ztížit cestu k domům dlužníků. Co mění novela
Ministerstvo financí poslalo 25. září 2026 do připomínkového řízení novelu, která má zavřít dvě cesty, jimiž se predátorští věřitelé dostávají k bytům a domům dlužníků s IČO. Při zesplatnění podnikatelského…
Pavel Pohanka | aktualizováno: 30.09.2026

Vývoj úrokových sazeb hypoték 2020 - 2026
Výše úrokové sazby je klíčovým parametrem při výběru hypotéky. Přečtěte si, co vše ovlivňuje její výši a jak se sazby vyvíjely v minulosti.
Roman Müller | aktualizováno: 29.09.2026
9 minut k přečtení

