
Mýty a fakta o refinancování hypoték
Předschválená hypotéka do 24 hodin online z pohodlí domova.

Úrok od
4,89 %
Ohledně refinancování hypoték panuje řada mýtů. Někteří lidé se například mylně domnívají, že refinancování hypotéky je časově a administrativně velmi náročné, při odchodu k jiné bance zaplatí vysoké penále nebo že výsledná finanční úspora je zanedbatelná. Přečtěte si, jaké mýty nejčastěji kolují o refinancování hypoték.
Datum vydání: 26.11.2019 | Poslední aktualizace: 10.12.2025 | Veronika Hegrová | 5 minut k přečtení
Ohledně refinancování hypoték panuje řada mýtů. Někteří lidé se například mylně domnívají, že refinancování hypotéky je časově a administrativně velmi náročné, při odchodu k jiné bance zaplatí vysoké penále nebo že výsledná finanční úspora je zanedbatelná. Přečtěte si, jaké mýty nejčastěji kolují o refinancování hypoték.
Jakmile se blíží konec sjednané doby fixace hypotéky, máte dvě možnosti. Buď kývnete na nově navrženou úrokovou sazbu hypotéky stávající banky, nebo si najdete lepší nabídku u konkurence. Pro druhou možnost se lidé často rozhodnou proto, že jim jiná banka nabídne nižší úrokovou sazbu, zajímavější podmínky hypotéky nebo například zvýhodnění u jiných finančních produktů či služeb. Stále se ovšem najde řada Čechů, kteří neporovnávají nabídky hypoték jednotlivých bank a spokojí se mnohdy s dražší hypotékou u stávající banky. Ušetřit lze přitom nemalou částku!
TIP: Uvažujete o refinancování hypotéky? Aktuální nabídku hypoték si snadno porovnáte online v hypoteční kalkulačce hyponamiru.cz.
S refinancováním musí banka souhlasit
Refinancováním hypotéky se rozumí splacení hypotéky u vaší stávající banky a sjednání hypotéky u jiné banky. Pokud se rozhodnete využít výhodnější nabídku konkurence, nemusíte mít žádný souhlas od vaší stávající banky. Stačí, když před koncem fixace bance sdělíte, že budete úvěr refinancovat. V ideálním případě je dobré oznámit bance tento záměr 30 dnů před koncem fixace hypotéky.
Zaplatím vysoké penále
Pokud se rozhodnete pro refinancování hypotéky v době fixace, vaše stávající banka po vás nemůže vyžadovat žádné penále. Nemusíte se také obávat, že vám banka naúčtuje například ušlý zisk, o který přišla v důsledku dřívějšího splacení hypotéky.
Refinancovat můžu jen na konci fixace
Zákon vám dává možnost splatit hypotéku kdykoliv (pozn. zákon o spotřebitelském úvěru 257/2016), tedy i mimo období fixace. V tomto případě po vás ovšem bude banka vyžadovat úhradu účelně vynaložených nákladů, které ji vzniknou v souvislosti s předčasným splacením. Podrobně se možnostem předčasného splacení hypotéky věnuje článek Předčasné splacení hypotéky.
Když změním banku, musím doplatit úroky
Řada lidí má obavy z toho, že když změní banku, budou muset doplatit úroky. To ovšem není pravda. Graf níže ukazuje rozložení splátek úvěru po refinancování. Jedná se o hypotéku ve výši 2 miliony korun se splatností 30 let a úrokové sazbě 2,59 %, kdy se po pěti letech fixace sníží úroková sazba na 2,29 %.
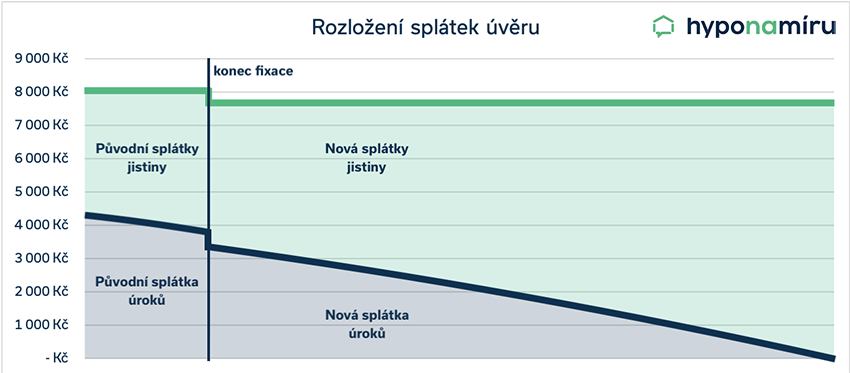
Ukázka rozložení splátek hypotečního úvěru
Nesplním nové ukazatele DTI a DSTI
U hypoték sjednaných po 1. říjnu 2018 využívají banky při posuzování příjmu žadatele nové ukazatele DTI a DSTI. Lidé, kteří podepsali hypoteční smlouvu před tímto datem se mohou obávat, že při refinancování nesplní některý z uvedených ukazatelů. Není se ale čeho obávat. Pokud totiž nedojde při refinancování k výraznějšímu navýšení hypotéky (jistiny úvěru), posuzují se příjmy žadatele podle pravidel platných do 30. září 2018. Nová pravidla posuzování příjmů se uplatní pouze tehdy, pokud je hypotéka navýšena o více jak 10 procent nebo 200 tisíc korun.
Refinancování hypotéky je náročné
Mnozí lidé si myslí, že refinancování hypotéky je časově i administrativně velmi náročné. Často si například nevědí rady, jak se rychle dostat k nabídkám jednotlivých bank. Pokud nechcete ztrácet čas obcházením jednotlivých finančních institucí, vyzkoušejte hypoteční kalkulačku na stránkách hyponamiru.cz. Stačí vyplnit pár základních informací do kalkulačky určené k refinancování hypotéky a počkat v pohodlí domova na konkrétní nabídky. Online probíhá také refinancování hypotéky. Obávat se nemusíte ani složitého papírování. Zkušený hypoteční specialista vás provede celým procesem refinancování.
TIP: Víte co je to refixace hypotéky? Pokud nechcete změnit banku, můžete se na konci doby fixace pokusit vyjednat výhodnější úrokovou sazbu. Někdy lidé nazývají refixaci jako refinancování hypotéky u stejné banky.
Finanční úspora je minimální
V případě úrokových sazeb hypoték se počítá každá desetina. Příklad níže ukazuje, že o pouhé dvě desetiny procenta nižší úroková sazba hypotéky vám za pět let přinese úsporu ve výši necelých 18 tisíc korun.
| Úroková sazba 2,3 % | Úroková sazba 2,1 % | |
| Měsíční splátka hypotéky | 13 158 Kč | 12 862 Kč |
| Splátky celkem za 5 let | 789 480 Kč | 771 720 Kč |
| Rozdíl | – | 17 760 Kč |
Poznámka: hypotéka ve výši 3 miliony korun, splatnost 25 let, doba fixace 5 let
Veronika Hegrová
Vedoucí obchodu
Veronika Kráčmar Hegrová vede v hyponamíru obchodní tým hypotečních specialistů. Její znalosti a zkušenosti předává nejen svým kolegům, ale i vám.

Online sjednání hypotéky
Podpora online hypotečního specialisty
Zvýhodněné podmínky
Přehledné hypoteční bankovnictví




Nepřehlédněte


Bezúročný úvěr z Nové zelené úsporám: kolik ušetříte a jak žádat
Jako první začala přijímat žádosti o bezúročné úvěry z programu Nová zelená úsporám Buřinka (Stavební spořitelna České spořitelny), podle serveru Peníze.cz od 1. října 2026. Majitelé rodinných domů si mohou…
Pavel Pohanka | aktualizováno: 02.10.2026
7 minut k přečtení
Novostavby zdražily o 3,5 %, starší byty a domy o 10 %: dopad na splátku
Ceny nových a starších obydlí se ve 2. čtvrtletí 2026 rozešly: podle indexů ČSÚ ze 29. září zdražily novostavby meziročně o 3,5 %, starší byty a rodinné domy o 10,0…
Pavel Pohanka | aktualizováno: 01.10.2026
5 minut k přečtení
Stát chce lichvářům ztížit cestu k domům dlužníků. Co mění novela
Ministerstvo financí poslalo 25. září 2026 do připomínkového řízení novelu, která má zavřít dvě cesty, jimiž se predátorští věřitelé dostávají k bytům a domům dlužníků s IČO. Při zesplatnění podnikatelského…
Pavel Pohanka | aktualizováno: 30.09.2026
Investice do nemovitostí se teď vyplatí, řekneme vám proč
Ceny nemovitostí v Česku dál rostou. Hypotéky zdražují a ČNB doporučuje bankám přísnější limity pro financování investičních nemovitostí. Vyplatí se dnes investovat do nemovitostí?
Roman Müller | aktualizováno: 29.09.2026
7 minut k přečtení

