Jak na růst úrokové sazby u hypotéky?
Předschválená hypotéka do 24 hodin online z pohodlí domova.

Úrok od
5,14 %
Nízké úrokové sazby hypoték zvyšují zájem Čechů o investice do vlastního bydlení. Nízké sazby s nadšením vítají také lidé, kteří se chystají refinancovat stávající hypotéku. Přečtěte si, jakým směrem se mohou vydat sazby v následujících letech a jak si zajistit výhodné úrokové sazby hypotéky co nejdéle.
Datum vydání: 07.10.2019 | Poslední aktualizace: 07.02.2024 | Roman Müller | 3 minuty k přečtení
Nízké úrokové sazby hypoték zvyšují zájem Čechů o investice do vlastního bydlení. Nízké sazby s nadšením vítají také lidé, kteří se chystají refinancovat stávající hypotéku. Přečtěte si, jakým směrem se mohou vydat sazby v následujících letech a jak si zajistit výhodné úrokové sazby hypotéky co nejdéle.
Při výběru nové hypotéky Češi pozorně sledují aktuální výši úrokových sazeb. Čím nižší jsou, tím ochotněji si na pořízení vlastního bydlení půjčují. Nejvíce nových hypoték si Češi sjednali v roce 2016, kdy úrokové sazby hypoték přepisovaly historická minima. Podle statistiky České národní banky se tehdy průměrná úroková sazba u nově poskytnutých hypoték zastavila na 2,01 %. I když centrální banka od roku 2016 celkem osmkrát zvedla základní úrokovou sazbu, do úrokových sazeb hypoték se toto zvýšení promítlo jen nepatrně. Přestože banky stále nabízí velmi výhodné úrokové sazby hypoték, zájem o ně klesá. Důvodem jsou vysoké ceny nemovitostí zejména ve velkých městech a přísnější podmínky pro získání hypotéky (pozn. zájemci o hypotéku musí nově splnit parametry DTI s DSTI).
Vývoj úrokové sazby u nově poskytnutých hypotečních úvěrů (%)
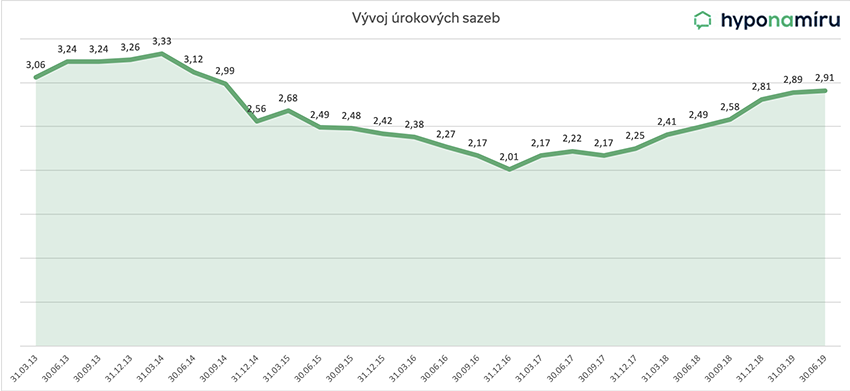
Zdroj: statistika ČNB
Úrokové sazby hypoték mohou růst
Úrokové sazby hypoték se v čase mění. O budoucím vývoji sazeb u hypoték rozhodne především vývoj základních úrokových sazeb v ekonomice. Pokud přistoupí Česká národní banka k výraznějšímu zvyšování sazeb, promítne se tento krok i do úročení hypoték. Prozatím ale tuzemské banky s žádným dramatickým růstem úrokových sazeb hypoték nepočítají. V roce 2019 vidíme spíše opačný trend, kdy sazby hypoték mírně klesají. Poskytovatelé se totiž snaží získat zájemce o hypotéku, a to nejen výhodnými úrokovými sazbami, ale také dalšími výhodami (např. zdarma odhad nemovitosti, sjednání a vedení hypotéky apod.).
TIP: Porovnejte si nabídky všech bank online. Naše online kalkulačka hypoték vám ukáže, která hypotéka je aktuálně nejvýhodnější.
Jak si zajistit výhodnou úrokovou sazbu
U nové hypotéky i refinancování té stávající si může každý vybrat ideální dobu fixace úrokové sazby. Standardně je dnes nabízena fixace hypotéky na 1, 3, 5, 7 nebo 10 let. Některé banky nabízí i fixaci na dobu delší než 10 let. Po tuto sjednanou dobu máte jistotu, že se vám nezmění výše úrokové sazby ani výše měsíční splátky hypotéky. Pokud očekáváte růst úrokových sazeb, zvolte si co nejdelší dobu fixace. Češi si stále nejčastěji sjednávají hypotéky s fixací na 3 a 5 let. V posledních letech mírně roste zájem o hypotéky s fixací od pěti do deseti let.
TIP: Spočítejte si výši úrokové sazby v online hypotéční kalkulačce Hyponamiru.cz. Při sjednání hypotéky online z pohodlí domova získáte zvýhodněné podmínky.
Výhody a nevýhody dlouhé doby fixace úrokové sazby
Dlouhou dobu fixace hypotéky ocení především lidé, kteří upřednostňují neměnnou výši splátek po co nejdelší dobu. Pokud se vám podaří zafixovat hypotéku s nízkou úrokovou sazbou například na deset let, nemusíte se obávat budoucího růstu úrokových sazeb. V případě výraznějšího poklesu úrokových sazeb ovšem ztrácíte možnost hypotéku rychle refinancovat a snížit si výši měsíční splátky.
TIP: Nevíte jak s hypotékou začít? Podívejte se do našeho průvodce hypotékou a zjistěte, kdy začít přemýšlet o hypotéce a jaké jsou výhody investice do vlastního bydlení.

Roman Müller
Redaktor
Roman Müller je obsahový specialista se zaměřením na finanční trh, především hypotéky. V oboru se pohybuje už řadu let a tak ví, co vás zajímá.

Online sjednání hypotéky
Podpora online hypotečního specialisty
Zvýhodněné podmínky
Přehledné hypoteční bankovnictví




Nepřehlédněte
Hypotéka: domněnka úvěruschopnosti po 18 měsících splácení
Senát 21. října 2026 schválil novelu zákona o spotřebitelském úvěru, kterou Sněmovna přijala 11. září. U hypoték zavádí vyvratitelnou domněnku, že klient byl úvěruschopný, pokud splácel alespoň 18 měsíců od…
Pavel Pohanka | aktualizováno: 23.10.2026
Byty podél D4: úspora na splátce proti nákladům na dojíždění
Byty v Písku a Příbrami zdražují téměř dvojnásobným tempem než v Praze, přesto jsou výrazně levnější. Spočítali jsme, jak se to promítne do splátky hypotéky a kolik z úspory vezme…
Pavel Pohanka | aktualizováno: 21.10.2026
6 minut k přečtení

Návrh na vklad do katastru nemovitostí: jak ho podat, kolik stojí a jak dlouho trvá
Návrh na vklad je povinný formulář, kterým požádáte katastrální úřad o zápis práva k nemovitosti, nejčastěji vlastnického práva po koupi nebo darování a zástavního práva banky u hypotéky. Podává se…
Pavel Pohanka | aktualizováno: 20.10.2026
10 minut k přečtení

ČSOB Hypoteční banka od 12. 10. 2026 zvýšila sazby, hypotéky od 5,69 %
ČSOB Hypoteční banka od 12. 10. 2026 zvýšila sazby hypoték o 0,1 procentního bodu u roční fixace a o 0,2 procentního bodu u ostatních fixací. Účelová hypotéka teď začíná na…
Pavel Pohanka | aktualizováno: 19.10.2026
6 minut k přečtení
Úschova kupní ceny: kolik stojí jistotní účet, notář a advokát
Při koupi nemovitosti za miliony korun je potřeba bezpečně předat peníze za byt nebo dům. Úschova u notáře, advokáta nebo na jistotním účtu v bance se liší cenou, rychlostí i…
Pavel Pohanka | aktualizováno: 19.10.2026
7 minut k přečtení