Hypotéka na vlastní byt: kompletní průvodce koupí a financováním

Předschválená hypotéka do 24 hodin online z pohodlí domova.
Úrok od
5,14 %

Kupujete byt na hypotéku? Zjistěte, kolik vlastních peněz budete potřebovat, co banka posuzuje a jak se liší financování novostavby, starší nemovitosti a družstevního bytu.

Datum vydání: 04.09.2019 | Poslední aktualizace: 28.09.2026 | Roman Müller | 7 minut k přečtení

Obsah článku

☝ Nechce se vám celý článek číst? 🎧 Poslechněte si jej!

Co si z článku odnést:

  • Na vlastní bydlení lze standardně získat hypotéku do 80 % hodnoty zastavené nemovitosti. Žadatelé mladší 36 let mohou při splnění podmínek získat až 90% hypotéku.
  • Banka posuzuje u žadatele o hypotéku příjmy, výdaje, stávající úvěry a další finanční závazky. Závazné limity DTI a DSTI nejsou v roce 2026 stanoveny.
  • Hypoteční úvěr je zajištěn nemovitostí. U některých bank lze ale hypotéku sjednat ještě před výběrem konkrétní nemovitosti a zástavu doložit později.
  • Ještě před rezervací bytu si ověřte, jak vysokou hypotéku můžete získat a kolik vlastních peněz budete potřebovat.
  • Po výběru bytu následuje odhad nemovitosti, posouzení úvěruschopnosti a podpis smluv. Nižší odhad zvyšuje potřebnou částku z vlastních zdrojů.
  • Doba splatnosti hypotéky ovlivňuje jak výši měsíční splátky, tak celkovou částku zaplacenou na úrocích.
  • U staršího bytu prověřte technický stav. U novostavby a bytu ve výstavbě záleží také na podmínkách developera a způsobu čerpání hypotéky.
  • Družstevní byt nelze zastavit stejně jako byt v osobním vlastnictví. Řešením může být jiná nemovitost, předhypoteční úvěr nebo nezajištěný úvěr na bydlení.

Koupě vlastního bytu patří k největším finančním rozhodnutím. Pokud nemáte dostatek úspor, většinu kupní ceny můžete pokrýt hypotékou. Kolik vám banka půjčí, závisí na hodnotě nemovitosti, vašich příjmech, výdajích a dalších finančních závazcích. Financování se liší také podle toho, zda kupujete starší byt, novostavbu nebo družstevní bydlení.

„Zájem o vlastní bydlení zůstává v Česku vysoký, a to i přes rostoucí ceny nemovitostí a hypoteční sazby kolem pěti procent. Pro řadu lidí je vlastní byt stále dlouhodobým cílem a vyšší pořizovací náklady proto jejich zájem nezastavily. O to důležitější je dobře nastavit financování a zvolit hypotéku, kterou bude domácnost schopná bezpečně splácet,“

říká Miroslav Majer, CEO hyponamíru.cz.

Kolik vlastních peněz potřebuji na hypotéku na byt?

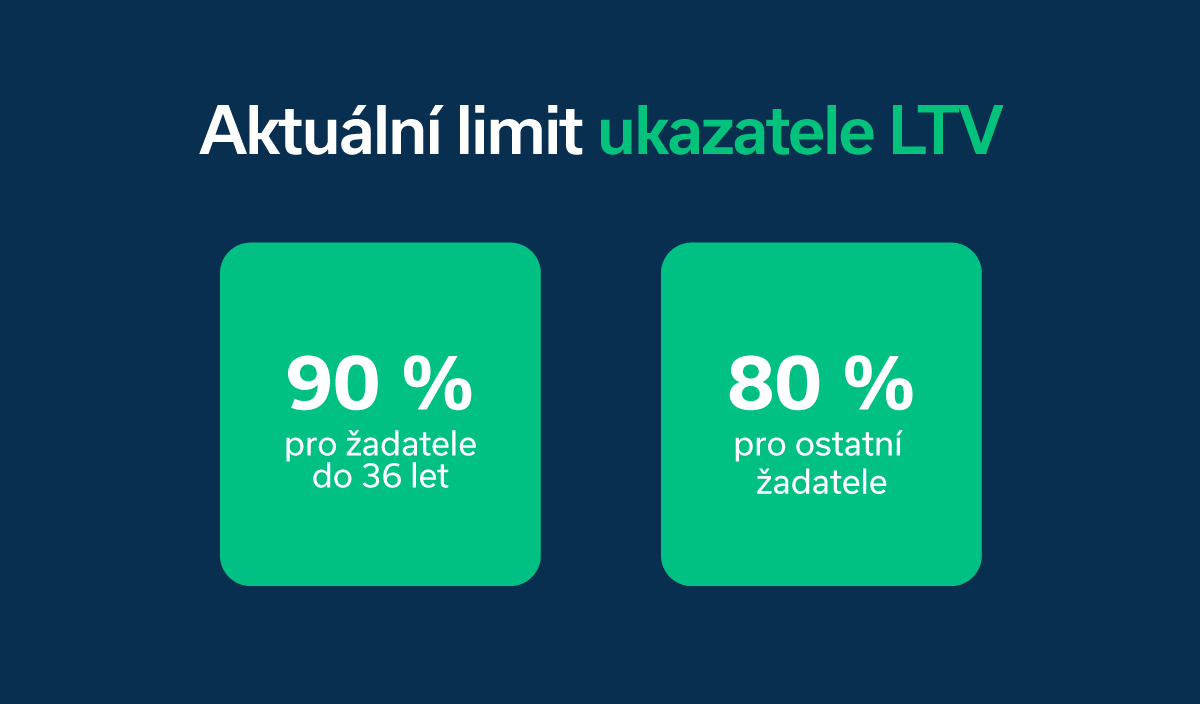
Banky při poskytování hypoték sledují ukazatel LTV, tedy poměr výše úvěru k hodnotě zastavené nemovitosti. U vlastního bydlení je v roce 2026 standardní horní hranice LTV 80 %. Žadatel mladší 36 let může při financování nemovitosti určené k vlastnímu bydlení získat až 90% hypotéku. Banky mohou v omezeném objemu stanovené hranice LTV překročit.

Příklad: U bytu za 5 milionů korun oceněného stejnou částkou může banka při LTV 80 % půjčit maximálně 4 miliony. Z vlastních zdrojů tak potřebujete jeden milion korun. Při 90% LTV by stačilo 500 tisíc korun. Vedle této částky je vhodné mít připravenou také rezervu na případné opravy a vybavení bytu.

Aktuální limit ukazatele LTV

Na jak vysokou hypotéku podle svého příjmu dosáhnu?

Banka ověřuje, zda budete úvěr schopni splácet. Posuzuje příjmy, běžné výdaje, výši půjček, limity kreditních karet, kontokorenty a další finanční závazky.

Limity DTI a DSTI jsou v roce 2026 deaktivované. Banky proto používají vlastní pravidla pro posouzení úvěruschopnosti. ČNB doporučuje zvýšenou obezřetnost, pokud celkové zadlužení přesahuje osminásobek čistého ročního příjmu nebo splátky dluhů překračují 40 % čistého měsíčního příjmu.

Jaké podmínky musím splnit, aby mi banka hypotéku schválila?

Banka posuzuje, zda máte dostatečný a doložitelný příjem, jaké jsou vaše další finanční závazky a jak jste své dosavadní závazky spláceli. Potřebujete také odpovídající vlastní zdroje. Hypotéka musí být zároveň zajištěna nemovitostí, kterou banka přijme jako dostatečnou zástavu. Nemusí přitom vždy jít právě o kupovaný byt.

„Problém mohou představovat některá věcná břemena, která nelze před převodem odstranit. Zástavní právo banky prodávajícího je naopak běžně řešitelné splacením původní hypotéky a následným výmazem. Před koupí proto zkontrolujte list vlastnictví včetně plomb upozorňujících na probíhající změnu zápisu,“

doplňuje Miroslava Straková, online hypoteční specialistka hyponamíru.cz.
✅Typ úvěru: Nová hypotéka
✅Úrok: od 5,14 %
✅Hodnota nemovitosti: 3 800 000 Kč
✅Doba splácení: 30 let
✅Výše úvěru: 3 500 000 Kč
✅Měsíční splátka: 19 197 Kč

Nejdřív hypotéku, nebo vybrat a rezervovat byt?

Než začnete vybírat byt, ověřte si, jak vysokou hypotéku můžete získat. U některých bank lze hypotéku sjednat i bez vybrané nemovitosti. Banka nejprve posoudí vaši bonitu a schválí úvěrový rámec, konkrétní nemovitost doložíte až později.

Jakmile znáte maximální výši hypotéky, můžete vybírat byt v odpovídající cenové hladině. Před podpisem rezervační smlouvy zjistěte, zda lze nemovitost financovat hypotékou. Konečné posouzení zástavy a její ocenění banka provede až poté, co jí doložíte konkrétní nemovitost.

Pokud je to možné, sjednejte v rezervační smlouvě podmínky pro případ, že banka hypotéku neschválí, nemovitost nepřijme jako zástavu nebo ji ocení výrazně níže.

TIP

Kde hledat nemovitost? Nabídky bytů a dalších nemovitostí můžete hledat například na Realingo. Portál umožňuje vyhledávání pomocí filtrů a mapy a můžete si na něm nastavit také hlídače nových nabídek.

Jak probíhá vyřízení hypotéky na byt krok za krokem?

Jakmile máte vybraný konkrétní byt, zkontrolujte jeho technický a právní stav. Pokud je vše v pořádku, můžete přistoupit k rezervaci.

Další postup závisí na tom, zda už máte hypotéku schválenou bez konkrétní nemovitosti, nebo jste si zatím pouze ověřili, kolik vám banka může půjčit. V druhém případě podáte žádost o hypotéku a banka posoudí vaši úvěruschopnost. Pokud už máte schválený úvěrový rámec, tento krok máte za sebou.

V obou případech banka potřebuje podklady k vybranému bytu a stanoví jeho hodnotu pro účely zajištění úvěru. Po schválení nemovitosti a hypotéky podepíšete úvěrovou a zástavní smlouvu.

Před čerpáním musíte splnit podmínky stanovené v úvěrové smlouvě. Mohou mezi ně patřit například doložení kupní smlouvy a pojištění nemovitosti, podání návrhu na zápis zástavního práva nebo doložení použití vlastních zdrojů. Konkrétní podmínky a jejich pořadí se liší podle banky a způsobu financování. Po jejich splnění banka uvolní peníze podle kupní smlouvy, například do úschovy nebo přímo prodávajícímu.

Jaké dokumenty potřebuji k žádosti o hypotéku?

Každý žadatel předkládá doklad totožnosti. Dále banka požaduje doklady k příjmům, pokud si je nedokáže ověřit sama. Zaměstnanec obvykle dokládá příjem potvrzením od zaměstnavatele, podnikatel zpravidla daňovými přiznáními.

Banka potřebuje také dokumenty k nemovitosti, zejména návrh kupní smlouvy nebo kupní smlouvu, případně smlouvu o smlouvě budoucí. Některé dokumenty, například výpis z katastru, si řada bank obstará sama.

Jak funguje odhad bytu a co když je nižší než kupní cena?

Pro výpočet LTV je rozhodující hodnota nemovitosti stanovená bankou, nikoli automaticky její kupní cena. Ocenění může proběhnout elektronicky nebo pomocí odhadce.

Pokud banka stanoví nižší hodnotu, sníží se tím i maximální částka, kterou může při daném LTV půjčit. Rozdíl pak musíte pokrýt vyššími vlastními zdroji. V některých případech lze chybějící část zajištění řešit také další nemovitostí vloženou do zástavy.

Jakou fixaci a dobu splatnosti hypotéky zvolit?

Fixace určuje dobu platnosti sjednané úrokové sazby hypotéky. Kratší fixace umožní dříve reagovat na případný pokles tržních sazeb, současně se ale dříve vystavujete riziku jejich růstu. Delší fixace naopak přináší větší jistotu, že se vám po sjednanou dobu úroková sazba nezmění. V srpnu 2026 činila průměrná realizovaná sazba u nových hypoték 5 %.

Doba splatnosti ovlivňuje především výši měsíční splátky a celkovou částku zaplacenou na úrocích. Delší splatnost snižuje měsíční splátku, ale při stejné sazbě zaplatíte více na úrocích. Kratší splatnost znamená vyšší splátku a rychlejší snižování dluhu.

Na co si dát pozor při nákupu staršího bytu?

Starší byt může být výrazně levnější než srovnatelná novostavba, může ale vyžadovat rekonstrukci. Prověřte elektroinstalaci, rozvody, okna, vlhkost, koupelnu a kuchyň. U domu také střechu, výtah, fasádu a společné rozvody.

Od SVJ zjistěte výši příspěvků, případné úvěry a plánované rekonstrukce. Prověřte i právní stav. Například věcné břemeno doživotního užívání může výrazně snížit hodnotu nemovitosti a ovlivnit její přijatelnost jako zástavy.

Hypotéka na novostavbu

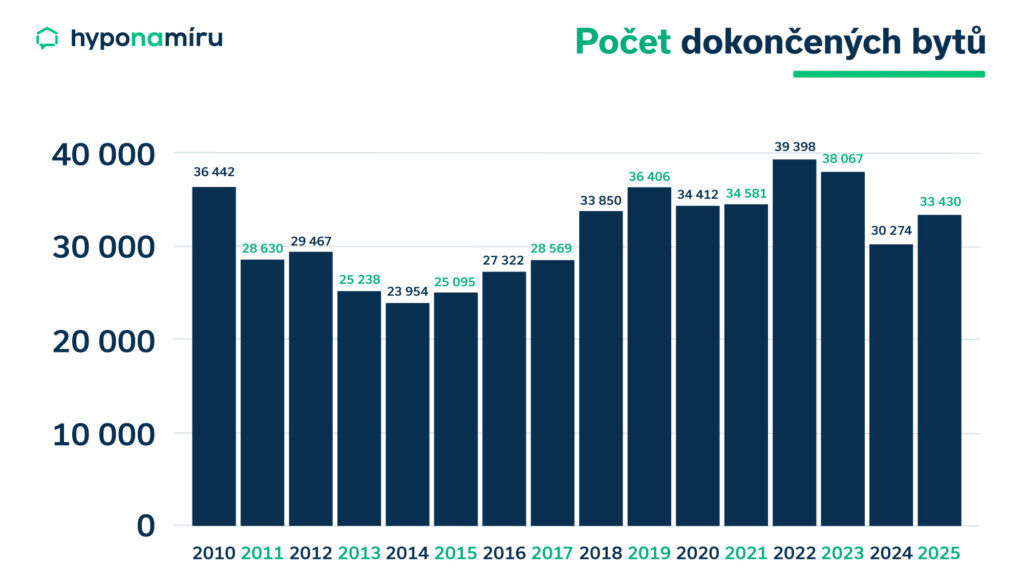
V roce 2025 bylo v Česku podle ČSÚ dokončeno přibližně 33,4 tisíce bytů. Část se prodává už během výstavby, takže v dokončených projektech nemusí být velký výběr.

Dokončené byty v ČR vývoj

„Vývoj posledních let ukazuje, že bytová výstavba v Česku nedokáže dlouhodobě držet stabilní tempo. Výstavba se prodlužuje a rostou také náklady, takže nové projekty se na trh dostávají pomaleji a nabídka bytů se nedokáže rychle přizpůsobit poptávce,“

doplňuje Jiří Krejčí, CSO hyponamíru.cz.

U dokončeného bytu od developera probíhá financování podobně jako u jiného bytu v osobním vlastnictví. Před podpisem smlouvy zkontrolujte platební podmínky, termín předání, standard vybavení, řešení vad a sankce při zpoždění.

Hypotéka na byt ve výstavbě

U nedokončeného bytu se liší především dokumentace a způsob čerpání. Developer zpravidla stanoví platební kalendář podle fází projektu a hypotéka může být čerpána jednorázově nebo postupně.

Ještě před podpisem smlouvy si s bankou vyjasněte pořadí použití vlastních zdrojů. Banka posuzuje také projekt a budoucí zajištění úvěru dokončeným bytem. Pokud projekt sama financuje nebo jej již zná, může mít k dispozici část dokumentace a vyřízení hypotéky může být jednodušší.

Hypotéka na družstevní byt
U družstevního bydlení kupujete družstevní podíl spojený zpravidla s právem nájmu konkrétního bytu. Samotný družstevní byt proto nelze zastavit stejně jako byt v osobním vlastnictví.

Jednou z možností je ručit jinou vlastní nemovitostí nebo se souhlasem vlastníka cizí nemovitostí. Pokud má být byt převeden do osobního vlastnictví, může posloužit předhypoteční úvěr. Převod musí být doložitelný a proběhnout ve lhůtě stanovené bankou. Po převodu může byt sloužit jako zástava.

Další možností jsou nezajištěné úvěry na bydlení, například některé úvěry stavebních spořitelen. Nevyžadují zástavu, jejich podmínky, maximální částka a úrok se ale od klasické hypotéky liší.

Roman Müller
Redaktor
Roman Müller je obsahový specialista se zaměřením na finanční trh, především hypotéky. V oboru se pohybuje už řadu let a tak ví, co vás zajímá.
Online sjednání hypotéky
Podpora online hypotečního specialisty
Zvýhodněné podmínky
Přehledné hypoteční bankovnictví

Napsali o nás

★ ★ ★ ★ ★
Hodnocení: 4.9 | 591 recenzí

Nepřehlédněte

Byty podél D4: úspora na splátce proti nákladům na dojíždění

Byty podél D4: úspora na splátce proti nákladům na dojíždění

Byty v Písku a Příbrami zdražují téměř dvojnásobným tempem než v Praze, přesto jsou výrazně levnější. Spočítali jsme, jak se to promítne do splátky hypotéky a kolik z úspory vezme…
Pavel Pohanka | aktualizováno: 21.10.2026
6 minut k přečtení

Návrh na vklad do katastru nemovitostí: jak ho podat, kolik stojí a jak dlouho trvá

Návrh na vklad je povinný formulář, kterým požádáte katastrální úřad o zápis práva k nemovitosti, nejčastěji vlastnického práva po koupi nebo darování a zástavního práva banky u hypotéky. Podává se…
Pavel Pohanka | aktualizováno: 20.10.2026
10 minut k přečtení
Hypoteční novinky

ČSOB Hypoteční banka od 12. 10. 2026 zvýšila sazby, hypotéky od 5,69 %

ČSOB Hypoteční banka od 12. 10. 2026 zvýšila sazby hypoték o 0,1 procentního bodu u roční fixace a o 0,2 procentního bodu u ostatních fixací. Účelová hypotéka teď začíná na…
Pavel Pohanka | aktualizováno: 19.10.2026
6 minut k přečtení
Úschova kupní ceny: kolik stojí jistotní účet, notář a advokát

Úschova kupní ceny: kolik stojí jistotní účet, notář a advokát

Při koupi nemovitosti za miliony korun je potřeba bezpečně předat peníze za byt nebo dům. Úschova u notáře, advokáta nebo na jistotním účtu v bance se liší cenou, rychlostí i…
Pavel Pohanka | aktualizováno: 19.10.2026
7 minut k přečtení
Novela stavebního zákona od ledna 2027, změny pro stavebníky

Nový stavební zákon od ledna 2027: Co se mění pro stavebníky

Novela stavebního zákona má zjednodušit a zrychlit povolování staveb. Reforma proběhne postupně. V roce 2027 budou dál fungovat dosavadní stavební úřady, nové regionální úřady převezmou jejich agendu až o rok…
Roman Müller | aktualizováno: 16.10.2026
5 minut k přečtení
Odhalujeme skryté poplatky a upozorňujeme na ně.