
Češi chtějí bydlet ve vlastním, a to i navzdory rostoucím cenám nemovitostí
Předschválená hypotéka do 24 hodin online z pohodlí domova.

Úrok od
4,99 %
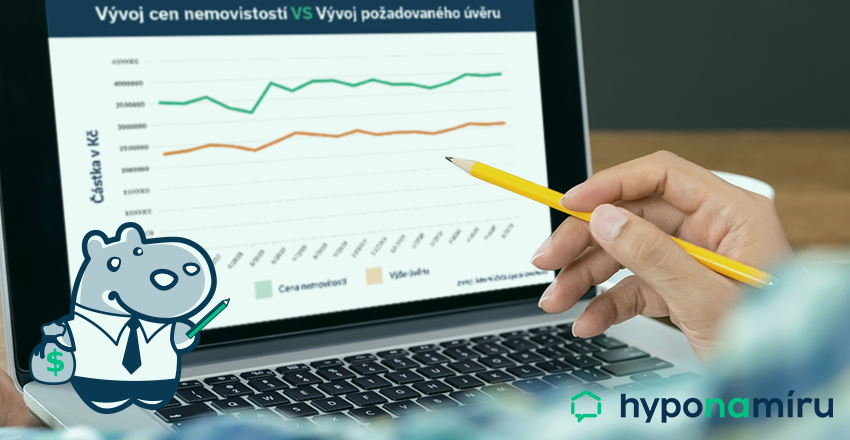
Rostoucí ceny nemovitostí nutí Čechy sjednávat si vyšší hypotéky. Oproti roku 2010 vzrostla průměrná výše hypotéky o více než jeden milion korun. Vysoký zájem o hypotéky na vlastní bydlení udržují velmi nízké úrokové sazby. Češi si chtějí výhodné sazby udržet co nejdéle a stále častěji volí delší dobu fixace hypotéky.
Datum vydání: 07.09.2020 | Poslední aktualizace: 21.04.2026 | Roman Müller | 5 minut k přečtení
Před deseti lety si musel zájemce o sedmdesátimetrový byt v pražské novostavbě připravit na jeho koupi přibližně čtyři miliony korun. V současné době se srovnatelný byt běžně prodává o dva až tři miliony dráž. Ceny nových i starších bytů rostly nejen v Praze, ale i v ostatních koutech republiky. Podle údajů Českého statistického úřadu vzrostly za uplynulou dekádu nabídkové ceny bytů v České republice o více než 60 procent. Mnohem více peněz si dnes musí připravit i ti, kteří uvažují o pořízení nebo výstavbě rodinného domu nebo nákupu stavebního pozemku.
TIP: Máte vyhlédnutou nemovitost a potřebujete hypotéku? Srovnejte si aktuální nabídky bank jednoduše online v hypotečním bankovnictví hyponamiru.cz
Češi si berou vyšší hypotéky
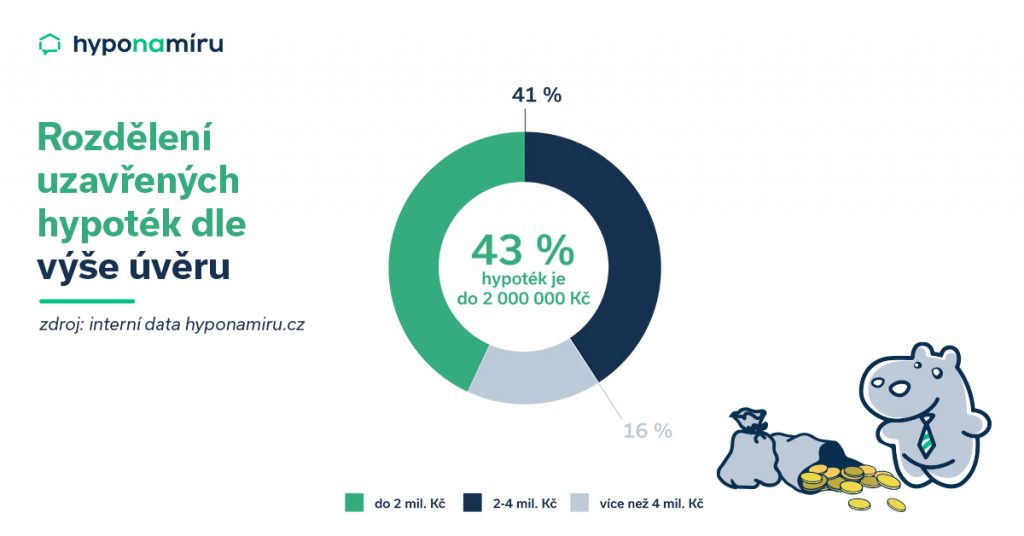
V Česku dlouhodobě rostou nejen ceny nemovitostí, ale také průměrná výše sjednané hypotéky, kterou lidé financují vlastní bydlení. Zatímco v roce 2010 byla průměrná výše hypotečního úvěru přibližně 1,6 milionu korun, dnes je to již více než 2,6 milionu. Podle aktuálních statistik online sjednávače hypoték hyponamiru.cz má zájem o hypotéku ve výši do dvou milionů korun 43 procent žadatelů. Dalších 41 procent si sjedná hypotéku v rozmezí dvou až čtyř milionů korun a jen 16 procent lidí si neváhá půjčit na bydlení více než čtyři miliony.
Jeden příjem na získání hypotéky mnohdy nestačí
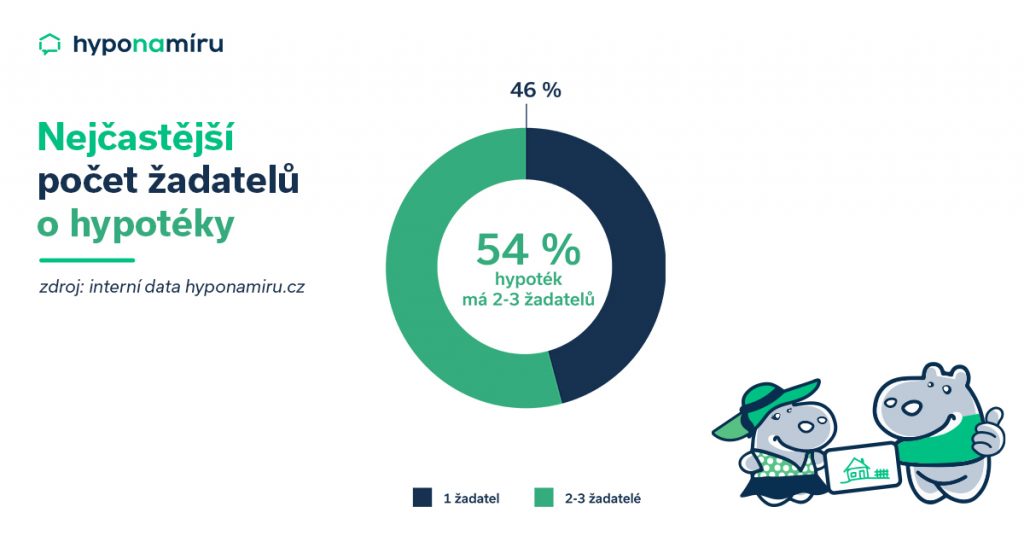
U každého zájemce o hypotéku se banky zajímají o výši a zdroj příjmu. I když průměrné mzdy v Česku dlouhodobě rostou, ceny nemovitostí rostou přeci jen o něco rychleji. Vlastní bydlení se tedy zejména pro jednotlivce s nižšími příjmy stává nedostupným luxusem. Vyšší šanci dosáhnout na potřebnou výši hypotéky mají lidé, kteří mají bonitního spolužadatele. Podle dat hyponamiru.cz má více než polovina zájemců o hypotéku (54 %) jednoho nebo dokonce dva spolužadatele.
Banky požadují hotovost nebo další nemovitost do zástavy
Stoprocentním hypotékám již před několika lety definitivně odzvonilo. Kdo uvažuje o hypotéce na vlastní bydlení, musí mít vlastní úspory nebo další vhodnou nemovitost do zástavy. V případě zástavy více nemovitostí se jejich hodnoty sčítají a klient se obejde i bez vlastních úspor.
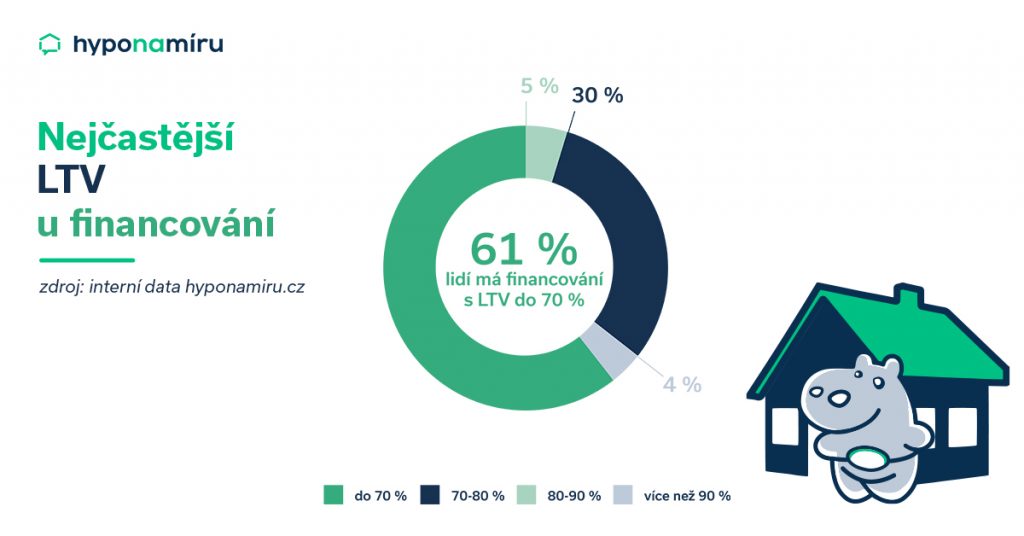
Banky u hypoték pracují s ukazatelem LTV, který vyjadřuje poměr mezi výší úvěru a hodnotou zastavované nemovitosti. Téměř u dvou třetin žadatelů o hypotéku na stránkách hyponamiru.cz vychází hodnota LTV do 70 procent. U 30 procent zájemců o hypotéku se pohybuje LTV v rozmezí od 70 do 80 procent.
Nízké sazby udržují vysokou poptávku po hypotékách
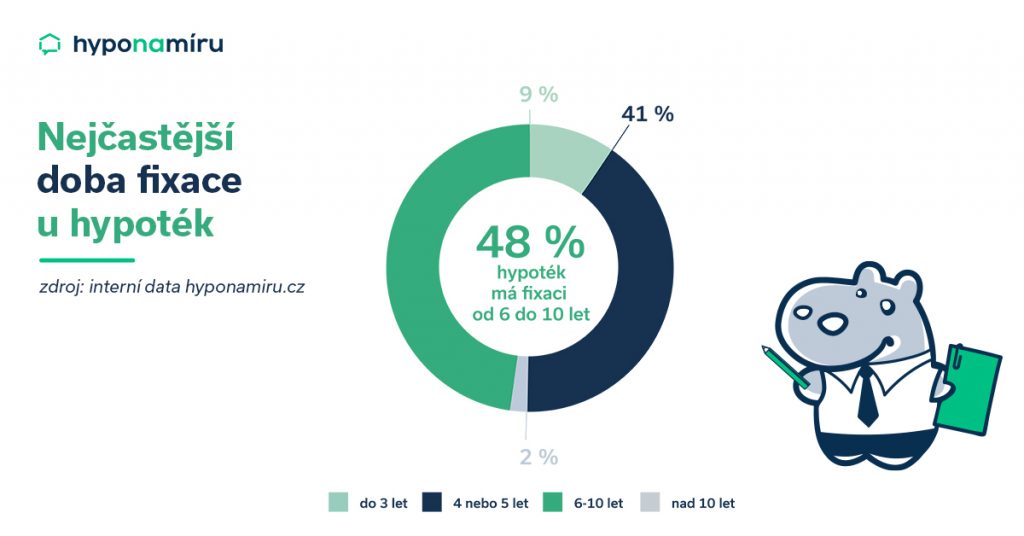
Zájem o hypotéky je výrazně ovlivněn nastavením úrokových sazeb. Čím nižší jsou, tím ochotněji si lidé na vlastní bydlení půjčují. V současné době se úrokové sazby hypoték drží těsně nad hranicí dvou procent (pozn. srpen 2020). Zejména menší banky ovšem dokážou nabídnout hypotéku i za méně než dvě procenta. Statistiky potvrzují, že výhodné úrokové sazby si chtějí lidé udržet po co nejdelší dobu a roste podíl hypoték s delší dobou fixace. Téměř polovina hypoték sjednaných na hyponamiru.cz je s fixací od 6 do 10 let.
TIP pro vás: Jak si zajistit bydlení a připravit na stěhování

Roman Müller
Redaktor
Roman Müller je obsahový specialista se zaměřením na finanční trh, především hypotéky. V oboru se pohybuje už řadu let a tak ví, co vás zajímá.

Online sjednání hypotéky
Podpora online hypotečního specialisty
Zvýhodněné podmínky
Přehledné hypoteční bankovnictví




Nepřehlédněte

Koupě nemovitosti: na co si dát pozor u realitní kanceláře a hypotéky
Při prodeji nemovitosti může realitní kanceláři vzniknout nárok na provizi i po skončení spolupráce. Kupující, který financuje nákup hypotékou, musí řešit podmínky rezervace, schválení úvěru a termíny plateb. Na co…
Roman Müller | aktualizováno: 26.10.2026
6 minut k přečtení

Koupě novostavby na pronájem: Vyplatí se jako investice?
Novostavby jsou v průměru podstatně dražší než starší byty. Také nájemné je v nich vyšší, rozdíl však není zdaleka tak výrazný. Vyplatí se tedy koupit novostavbu na pronájem?
Roman Müller | aktualizováno: 23.10.2026
5 minut k přečtení

Hypotéka: domněnka úvěruschopnosti po 18 měsících splácení
Senát 21. října 2026 schválil novelu zákona o spotřebitelském úvěru, kterou Sněmovna přijala 11. září. U hypoték zavádí vyvratitelnou domněnku, že klient byl úvěruschopný, pokud splácel alespoň 18 měsíců od…
Pavel Pohanka | aktualizováno: 23.10.2026

Byty podél D4: úspora na splátce proti nákladům na dojíždění
Byty v Písku a Příbrami zdražují téměř dvojnásobným tempem než v Praze, přesto jsou výrazně levnější. Spočítali jsme, jak se to promítne do splátky hypotéky a kolik z úspory vezme…
Pavel Pohanka | aktualizováno: 21.10.2026
6 minut k přečtení

Návrh na vklad do katastru nemovitostí: jak ho podat, kolik stojí a jak dlouho trvá
Návrh na vklad je povinný formulář, kterým požádáte katastrální úřad o zápis práva k nemovitosti, nejčastěji vlastnického práva po koupi nebo darování a zástavního práva banky u hypotéky. Podává se…
Pavel Pohanka | aktualizováno: 20.10.2026
10 minut k přečtení


