Hypotéka na rekonstrukci

Předschválená hypotéka do 24 hodin online z pohodlí domova.
Úrok od
4,99 %

Plánujete rekonstrukci bytu nebo domu? Zjistěte, kolik si můžete půjčit, jaké podmínky musíte splnit a jak probíhá čerpání hypotéky i její případné navýšení.

Datum vydání: 30.04.2024 | Poslední aktualizace: 30.10.2026 | Roman Müller | 8 minut k přečtení

Obsah článku

Hypotéka na rekonstrukci bytu nebo domu je úvěr zajištěný nemovitostí. Můžete ji využít pouze na opravy nebo s ní financovat současně koupi a rekonstrukci nemovitosti. Banka při schvalování posuzuje vaše příjmy, rozpočet prací a hodnotu zástavy.

Co si z článku odnést:

  • Hypotéka na rekonstrukci bez vlastních úspor může pokrýt celou cenu oprav, pokud je hodnota zástavy dostatečná.
  • Hypotékou lze financovat také rekonstrukci svépomocí. Některé banky umožňují čerpání bez předkládání jednotlivých faktur.
  • K žádosti potřebujete především rozpočet oprav, doklady o příjmech a nemovitost vhodnou k zajištění úvěru.
  • Pokud vám na opravy nestačí peníze, můžete požádat o navýšení hypotéky nebo o refinancování s navýšením úvěru.
  • Před zahájením rekonstrukce si ověřte, zda potřebujete povolení stavebního úřadu, zejména při zásazích do nosných konstrukcí.
✅Typ úvěru: Nová hypotéka
✅Úrok: od 4,99 %
✅Hodnota nemovitosti: 3 800 000 Kč
✅Doba splácení: 30 let
✅Výše úvěru: 3 500 000 Kč
✅Měsíční splátka: 18 767 Kč

Co lze financovat hypotékou na rekonstrukci?

Hypotéka na rekonstrukci domu nebo bytu může financovat jednotlivé stavební úpravy i kompletní modernizaci nemovitosti. Peníze lze využít například na výměnu oken, opravu střechy, rekonstrukci koupelny, nové rozvody, vytápění nebo zateplení.

Samostatná hypotéka na rekonstrukci koupelny nebo hypotéka na rekonstrukci střechy nemusí být vždy nejvhodnějším řešením.

Financování rekonstrukce můžete řešit několika způsoby:

  • Samostatná hypotéka na rekonstrukci nemovitosti – pokud již byt nebo dům vlastníte a potřebujete peníze na opravy.
  • Hypotéka na koupi a rekonstrukci domu – umožňuje financovat pořízení staršího rodinného domu společně s plánovanými opravami. Obdobně funguje hypotéka na koupi a rekonstrukci bytu.
  • Úvěr bez zajištění nemovitostí – například nezajištěný úvěr ze stavebního spoření nebo jiná půjčka na rekonstrukci, která může být alternativou pro méně nákladné opravy.

Pokud plánujete větší stavební zásahy, může připadat v úvahu také hypotéka na přístavbu a rekonstrukci domu. Podmínkou je schválení účelu úvěru bankou a splnění příslušných stavebních předpisů.

Při výběru úvěru porovnejte úrokové sazby, celkové náklady, dobu splácení a požadavky na zajištění.

TIP

Pokud teprve hledáte starší nemovitost k rekonstrukci, můžete využít portál Realingo. Na jednom místě sdružuje nabídky z různých realitních serverů, umožňuje vyhledávání podle lokality, ceny a dalších parametrů i porovnání cen podobných nemovitostí. Můžete si také nastavit upozornění na nové nabídky.

Jak získat hypotéku na rekonstrukci?

Při vyřizování hypotéky na rekonstrukci postupujte v následujících krocích:

  • Připravte rozpočet rekonstrukce. Stanovte rozsah plánovaných prací, jejich cenu a časový harmonogram.
  • Vyberte vhodné financování. Porovnejte nabídky bank a ověřte si podmínky čerpání peněz na rekonstrukci.
  • Podejte žádost o hypotéku. Bance předložíte požadované doklady o příjmech, rozpočet a dokumenty k nemovitosti.
  • Počkejte na odhad a schválení úvěru. Banka posoudí vaši schopnost splácet, hodnotu zástavy a plánovanou rekonstrukci.
  • Podepište úvěrovou smlouvu a začněte čerpat. Po splnění smluvních podmínek můžete peníze využít na plánované práce. Způsob čerpání závisí na podmínkách banky.

Jaké jsou podmínky hypotéky na rekonstrukci?

Banka hodnotí vaši schopnost splácet, hodnotu zastavené nemovitosti a účel úvěru. Zajímá ji stabilita příjmů, pravidelné výdaje, stávající úvěry i platební morálka.

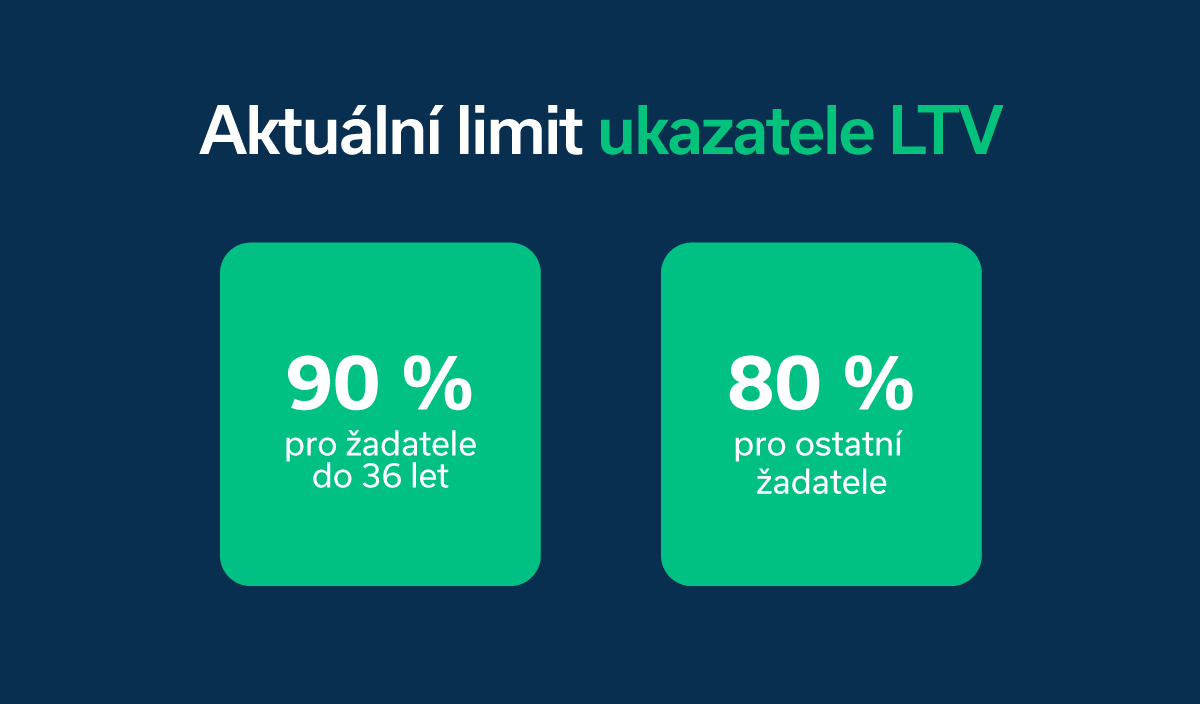
Základní horní hranice ukazatele LTV je podle České národní banky 80 % hodnoty zastavené nemovitosti. Banky mohou tento limit překročit pouze v rámci zákonných výjimek. Výše úvěru však závisí také na vaší schopnosti splácet a dalších podmínkách banky.

Zvýšený limit LTV 90 % platí pro žadatele mladší 36 let, pokud úvěrem financují pořízení nemovitosti k vlastnímu bydlení. Zvýšený limit se automaticky nevztahuje na hypotéky určené pouze na rekonstrukci.

Aktuální limit ukazatele LTV

Dalšími sledovanými ukazateli mohou být DTI (poměr celkového dluhu k čistému ročnímu příjmu) a DSTI (poměr měsíčních splátek k čistému měsíčnímu příjmu). Jejich závazné horní hranice nejsou v současnosti stanoveny. Banky však tyto ukazatele mohou využívat při hodnocení úvěrového rizika.

Pozor na investiční nemovitosti. Od 1. dubna 2026 doporučuje ČNB u takzvaných investičních hypoték LTV maximálně 70 % a DTI nejvýše 7. Přísnější doporučení se může týkat také koupě investičního bytu s následnou rekonstrukcí. Na úvěry určené výhradně k rekonstrukci se toto doporučení nevztahuje. Podrobnosti uvádí ČNB.

Kolik si můžete půjčit na rekonstrukci?

Výše hypotéky závisí na nákladech rekonstrukce, hodnotě zástavy a vaší bonitě. Pokud hodnota opravované nemovitosti nestačí, můžete se souhlasem vlastníka nabídnout do zástavy další nemovitost.

Jak banka odhaduje nemovitost po rekonstrukci?

Banka může vycházet z předpokládané hodnoty nemovitosti po dokončení plánovaných prací. Odhadce přitom zohledňuje rozsah oprav a jejich předpokládaný vliv na hodnotu nemovitosti.

Pokud je hodnota zástavy dostatečná, můžete získat hypotéku pokrývající celou cenu rekonstrukce i bez vlastních úspor. Financování 100 % nákladů na opravy však není totéž jako hypotéka se 100% LTV.

Příklad hypotéky na rekonstrukci rodinného domu

Pan Novotný vlastní rodinný dům v hodnotě 6 milionů korun, který není zatížen hypotékou. Plánuje rekonstrukci za 2 miliony korun. Jeho čistý měsíční příjem činí 50 tisíc korun a nesplácí další úvěry.

ParametrHodnota
Hodnota zastavené nemovitosti6 000 000 Kč
Požadovaná hypotéka2 000 000 Kč
LTV33,3 %
Čistý měsíční příjem50 000 Kč
Modelová úroková sazba5 % ročně
Splatnost25 let
Měsíční splátka11 692 Kč

Měsíční splátka představuje přibližně 23,4 % čistého příjmu pana Novotného. Při prodloužení splatnosti na 30 let by měsíční splátka klesla přibližně na 10 736 korun. Celkové úroky by však vzrostly z 1,51 milionu na 1,87 milionu korun, tedy přibližně o 358 tisíc korun.

Pozn.: Výpočty jsou modelové, předpokládají anuitní splácení a neměnnou sazbu 5 % po celou dobu splácení úvěru. Nezahrnují další náklady. Nejde o aktuální nabídku banky ani záruku schválení hypotéky.

Hypotéka na rekonstrukci kalkulačka – výpočet splátky

Měsíční splátku si můžete orientačně vypočítat a porovnat různé varianty financování v hypoteční kalkulačce na rekonstrukci.

Výpočet závisí zejména na výši úvěru, úrokové sazbě a délce splácení. Konečné podmínky stanoví banka po posouzení žádosti.

Jak připravit rozpočet rekonstrukce pro hypotéku?

Do rozpočtu zahrňte materiál, práci dodavatelů a další související náklady. Počítejte také s rezervou na nepředvídané výdaje.

Pokud plánujete hypotéku na rekonstrukci starého domu, prověřte před sestavením rozpočtu zejména střechu, nosné konstrukce, izolace a rozvody. Zvlášť důležité je to v případě, že žádáte o hypotéku na kompletní rekonstrukci domu. Skryté závady totiž mohou opravy výrazně prodražit.

Při rekonstrukci svépomocí můžete využít rozpočtový formulář banky. Pokud práce zajišťuje stavební firma, vyžádejte si položkový rozpočet a harmonogram.

Jaké dokumenty banka požaduje?

K žádosti o hypotéku budete zpravidla potřebovat doklady totožnosti, doklady o příjmech, rozpočet oprav a podklady k zastavované nemovitosti.

Podle rozsahu rekonstrukce může banka požadovat také projektovou dokumentaci, smlouvu o dílo nebo povolení stavebního záměru. Rozpočet a projektovou dokumentaci uvádí mezi potřebnými podklady například Komerční banka.

Hypotéka na rekonstrukci svépomocí

Nemovitost můžete rekonstruovat svépomocí nebo část prací svěřit řemeslníkům. Rekonstrukci lze v obou případech financovat hypotékou. U rozsáhlejších rekonstrukcí však počítejte s tím, že práce svépomocí a koordinace řemeslníků mohou prodloužit dobu dokončení.

Jak doložit rekonstrukci bance?

Způsob dokládání provedených prací se liší podle banky. Některé vyžadují faktury za materiál a stavební práce, jiné umožňují čerpání bez předkládání jednotlivých faktur. Například Komerční banka nabízí hypotéku se zálohovým čerpáním. Peníze poskytuje na základě schváleného rozpočtu a provedené práce následně kontroluje odhadce.

Hypotéka na rekonstrukci bez faktur tedy neznamená, že banka neověřuje použití peněz.

Jak se čerpá hypotéka na rekonstrukci?

Čerpání hypotéky zpravidla probíhá postupně. Některé banky poskytují zálohy podle schváleného rozpočtu, jiné uvolňují další peníze až po dokončení části prací. Před zahájením rekonstrukce si proto ověřte, kolik peněz budete mít v jednotlivých fázích k dispozici na nákup materiálu a platby dodavatelům.

Miroslav Majer z Hyponamíru.cz v článku zveřejněném na portálu Bydlet.cz upozornil také na rozdíly v tom, jakou část aktuální zástavní hodnoty nemovitosti jsou banky ochotny během rekonstrukce uvolnit.

Před sjednáním hypotéky si ověřte zejména:

  • Do kdy musíte úvěr vyčerpat.
  • Za jakých podmínek banka uvolňuje jednotlivé části úvěru.
  • Jaké jsou poplatky za čerpání a kontroly odhadce.
  • Co se stane, pokud nevyčerpáte celou schválenou částku.

Kdy potřebujete povolení k rekonstrukci?

Ne každá rekonstrukce vyžaduje povolení stavebního úřadu.

Podle stavebního zákona č. 283/2021 Sb. patří mezi drobné stavby také některé stavební úpravy, které nezasahují do nosných konstrukcí, nemění vzhled ani způsob užívání stavby, nemohou ovlivnit její požární bezpečnost a netýkají se kulturní památky. Běžné opravy interiéru proto nemusí vyžadovat povolení.

Pokud se rekonstrukce prodraží, můžete zvážit několik způsobů dodatečného financování. Mezi ně patří zejména navýšení stávající hypotéky nebo refinancování s navýšením úvěru.

Navýšení hypotéky řešíte u současné banky. Ta znovu posoudí vaši bonitu, hodnotu zástavy a účel dodatečného financování.

Refinancování znamená splacení dosavadního úvěru novým úvěrem, zpravidla u jiné banky. Současně můžete požádat o další peníze na dokončení rekonstrukce.

Pokud se díky stavebním pracím nebo vývoji realitního trhu zvýšila hodnota nemovitosti, můžete mít prostor pro vyšší úvěr. Rozhodující je aktuální odhad a schválení bankou.

Kdy se vyplatí refinancování?

Refinancování je vhodné zvážit zejména před koncem fixace úrokové sazby. Při předčasném splacení během fixace totiž může banka požadovat zákonem omezenou náhradu nákladů.

U hypoték, na které se vztahují pravidla účinná od 1. září 2024, činí podle ČNB její horní hranice 0,25 % z předčasně splacené částky za každý započatý rok do konce fixace, maximálně 1 %. U starších smluv záleží také na začátku nového fixačního období. Zákon stanoví i případy bezplatného předčasného splacení.

Při porovnání nabídek sledujte novou úrokovou sazbu, náklady na změnu banky, výši splátky i celkové přeplacení úvěru. Orientační výši splátky si můžete vypočítat v kalkulačce refinancování hypotéky na rekonstrukci.

Roman Müller
Redaktor
Roman Müller je obsahový specialista se zaměřením na finanční trh, především hypotéky. V oboru se pohybuje už řadu let a tak ví, co vás zajímá.
Online sjednání hypotéky
Podpora online hypotečního specialisty
Zvýhodněné podmínky
Přehledné hypoteční bankovnictví

Napsali o nás

★ ★ ★ ★ ★
Hodnocení: 4.9 | 591 recenzí

Nepřehlédněte

Recenze Barbora Kolouchová

Recenze - hypoteční specialista: Barbora Kolouchová, klient: Martin P.

Zvažujete hypotéku a vybíráte si vhodného partnera? Hypoteční specialistka Barbora Kolouchová právě získala další skvělou recenzi a s financováním vašeho bydlení ráda pomůže i vám.
Barbora Kolouchová | aktualizováno: 30.10.2026
2 minuty k přečtení
Zájem o hypotéky poprvé od roku 2023 klesl, sazby ale nepadají

Zájem o hypotéky poprvé od roku 2023 klesl, sazby ale nepadají

Poptávka domácností po úvěrech na bydlení ve třetím čtvrtletí 2026 poprvé od začátku roku 2023 klesla, vyplývá z říjnového šetření ČNB. Menší zájem o hypotéky ale neznamená levnější úvěry: bankám…
Pavel Pohanka | aktualizováno: 30.10.2026
6 minut k přečtení
Vývoj úrokových sazeb hypoték

Vývoj úrokových sazeb hypoték 2020 - 2026

Výše úrokové sazby je klíčovým parametrem při výběru hypotéky. Přečtěte si, co vše ovlivňuje její výši a jak se sazby vyvíjely v minulosti.
Roman Müller | aktualizováno: 30.10.2026
9 minut k přečtení

Vývoj inflace v ČR 2021 - 2026

Inflace je ostře sledovaným ekonomickým ukazatelem. V letech 2022 a 2023 vzrostly spotřebitelské ceny v Česku kumulativně o zhruba 27 %, což patří k nejvyšším nárůstům za poslední dekády. Inflační…
Daniela Opletalová | aktualizováno: 29.10.2026
7 minut k přečtení
Kupě nemovitosti - na co si dát pozor u realitní kanceláře a hypotéky

Koupě nemovitosti: na co si dát pozor u realitní kanceláře a hypotéky

Při prodeji nemovitosti může realitní kanceláři vzniknout nárok na provizi i po skončení spolupráce. Kupující, který financuje nákup hypotékou, musí řešit podmínky rezervace, schválení úvěru a termíny plateb. Na co…
Roman Müller | aktualizováno: 26.10.2026
6 minut k přečtení
Odhalujeme skryté poplatky a upozorňujeme na ně.