
Koupě nemovitosti: na co si dát pozor u realitní kanceláře a hypotéky
Předschválená hypotéka do 24 hodin online z pohodlí domova.

Úrok od
4,99 %

Při prodeji nemovitosti může realitní kanceláři vzniknout nárok na provizi i po skončení spolupráce. Kupující, který financuje nákup hypotékou, musí řešit podmínky rezervace, schválení úvěru a termíny plateb. Na co si dát pozor před podpisem smluv?
Datum vydání: 26.10.2026 | Roman Müller | 6 minut k přečtení
Co si z článku odnést
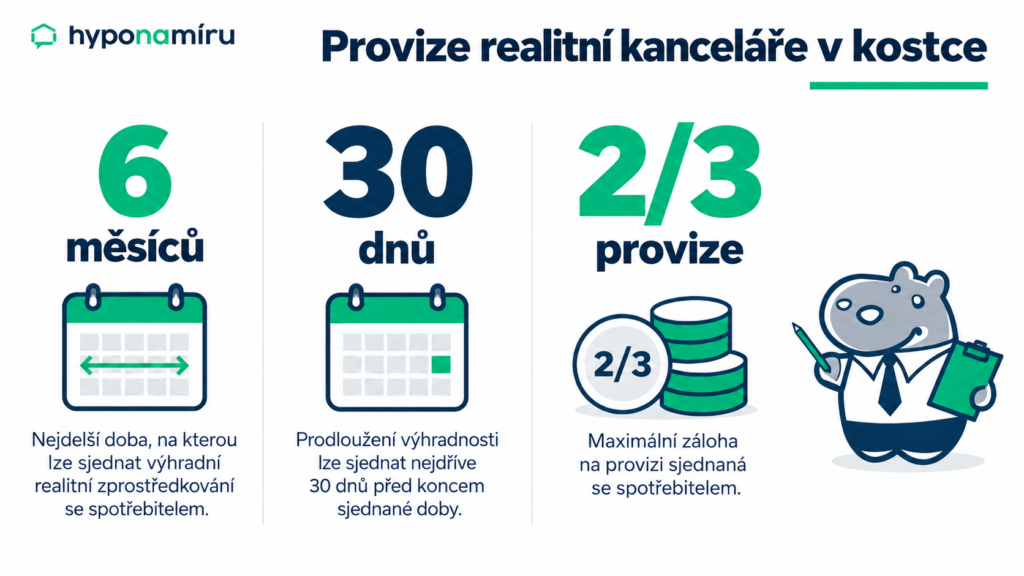
- Výhradní smlouvu s realitní kanceláří lze sjednat nejdéle na šest měsíců. Prodloužit ji lze opakovaně, nejdříve však 30 dnů před koncem sjednané doby.
- Překročení šestiměsíčního limitu automaticky neruší celou zprostředkovatelskou smlouvu ani ostatní závazky.
- Nárok na provizi může vzniknout i po skončení spolupráce. Rozhoduje obsah smlouvy a souvislost mezi činností makléře a uskutečněným prodejem.
- Provize a rezervační poplatek nejsou totéž. Ve smlouvě si ověřte, kdy se provize platí a na co se rezervační poplatek započítává.
- Před rezervací si prověřte možnosti financování. Ani předběžné posouzení bonity nezaručuje, že banka schválí hypotéku na vybranou nemovitost.
- Neschválení hypotéky automaticky neznamená vrácení rezervačního poplatku. Podmínky vrácení si sjednejte před podpisem rezervační smlouvy.
- Při nižším bankovním odhadu získáte při stejném LTV nižší hypotéku. Rozdíl oproti kupní ceně pak musíte doplatit z vlastních peněz.
- Při koupi nemovitosti zatížené hypotékou je nutné dohodnout splacení původního úvěru a výmaz zástavního práva.
- Termíny rezervace, podpisu smluv a čerpání hypotéky musí na sebe navazovat. Banka musí mít možnost uvolnit peníze včas, aby kupující dodržel termín zaplacení kupní ceny.
Pokud si s realitní kanceláří sjednáte výhradní zprostředkování, nemůžete po dobu jeho trvání prodej stejné nemovitosti svěřit jiné kanceláři, případně ji prodat bez součinnosti sjednaného makléře. Podle § 17 zákona o realitním zprostředkování smí výhradnost se spotřebitelem trvat nejdéle šest měsíců. Prodloužit ji lze opakovaně, dohodu o prodloužení však můžete uzavřít nejdříve 30 dnů před uplynutím sjednané doby.
Co když si sjednáte výhradnost na delší dobu? Podle rozsudku Nejvyššího soudu 33 Cdo 2339/2025 takové ujednání automaticky neznamená neplatnost celé zprostředkovatelské smlouvy. K ustanovení, které odporuje zákonné ochraně spotřebitele, se podle § 1812 odst. 2 občanského zákoníku nepřihlíží. Ostatní smluvní povinnosti kvůli tomu samy nezanikají.
Kdy může realitní kancelář požadovat provizi
Ve smlouvě si ověřte, za co máte provizi zaplatit. Odměna může být sjednána za uzavření kupní smlouvy nebo už za obstarání příležitosti k jejímu uzavření. Podle § 2454 občanského zákoníku může nárok na provizi vzniknout také po skončení spolupráce.
„Realitní kanceláři může vzniknout nárok na provizi i po skončení spolupráce, pokud se obchod uskuteční v návaznosti na její předchozí činnost. Rozhodující je zejména obsah smlouvy a konkrétní okolnosti případu. Samotné ukončení spolupráce tedy automaticky neznamená zánik nároku na odměnu,“
vysvětluje Miroslav Majer, CEO fintech startupu hyponamíru.cz.
Podle § 19 odst. 4 zákona o realitním zprostředkování nelze po spotřebiteli požadovat provizi, pokud k uzavření obchodu až po skončení spolupráce došlo kvůli nečinnosti, pochybení či nedostatečné součinnosti realitní kanceláře.
Kdy se provize platí
Ověřte také splatnost. Provize se standardně platí nejdříve při uzavření realitní smlouvy. Dřívější splatnost lze sjednat jen za zákonných podmínek, včetně poučení klienta, nikdy však před obstaráním příležitosti k uzavření realitní smlouvy.
Záloha na provizi požadovaná po spotřebiteli nesmí překročit dvě třetiny sjednané odměny. Rezervační poplatek ale nemusí být zálohou na provizi: může se započítat do kupní ceny nebo mít jiný smluvený účel.
TIP
Kde hledat nemovitosti ke koupi? Na portálu Realingo najdete nabídky bytů, domů a pozemků z různých realitních serverů na jednom místě. Nemovitosti můžete vyhledávat podle lokality, ceny nebo velikosti a porovnávat jejich nabídkové ceny. Nechybí ani upozornění na nové nabídky podle vašich požadavků.
Jak do realitního obchodu vstupuje hypotéka
Před podpisem smluv je třeba vyřešit i další otázky než jen provizi realitní kanceláře. Pokud kupující financuje nemovitost hypotékou, záleží také na podmínkách rezervace.
Banka může úvěr zamítnout, schválit nižší částku nebo odmítnout nemovitost jako zástavu. Kupující by proto měl předem vědět, co se v takovém případě stane s rezervačním poplatkem.
Kupující musí správně načasovat rezervaci, odhad nemovitosti, schválení hypotéky a podpis smluv. Zároveň musí zajistit, aby včas splnil podmínky čerpání úvěru a zaplatil kupní cenu.
„Některé kroky se mohou překrývat. Rezervační lhůta musí stačit na posouzení úvěru i přípravu smluv. Banka musí mít možnost peníze uvolnit před splatností kupní ceny,“
uvádí Miroslava Straková, online hypoteční specialistka hyponamíru.cz.
Rezervační smlouva a hypotéka
Ještě před rezervací si zjistěte, zda na hypotéku dosáhnete a v jaké výši. Banka bude posuzovat vaše příjmy, dosavadní finanční závazky i výši vlastních prostředků. Ani příznivé posouzení bonity ale nezaručuje, že hypotéku na vybranou nemovitost získáte. Nemovitost totiž může mít vady, kvůli kterým ji banka odmítne přijmout do zástavy.
TIP
U některých bank se setkáte s takzvanou hypotékou bez nemovitosti nebo hypotékou naruby. Banka vám může schválit úvěr ještě před výběrem konkrétní nemovitosti. Na její nalezení pak máte stanovenou dobu.
Ověřte, kdy se rezervační poplatek vrací, pokud banka úvěr zamítne, schválí nižší částku nebo odmítne nemovitost. Ve smlouvě stanovte také lhůty a způsob doložení zamítnutí úvěru. Samotné zamítnutí hypotéky vrácení poplatku nezaručuje.
Odhad nemovitosti
Banka může nemovitost ocenit na nižší částku, než za jakou ji kupujete. Pokud například pořizujete byt za 5 milionů korun a banka jej ocení stejně, při 80% LTV můžete získat hypotéku ve výši 4 milionů korun. Zbývající milion zaplatíte z vlastních prostředků.
Při nižším odhadu, například 4,5 milionu korun, však hypotéka při stejném LTV dosáhne maximálně 3,6 milionu. Z vlastních peněz tak budete muset zaplatit 1,4 milionu korun.
„S nižším bankovním odhadem se při koupi nemovitosti setkáváme běžně. Právě v takové situaci se vyplatí obrátit na zkušeného hypotečního specialistu, který zná postupy jednotlivých bank a dokáže posoudit možnosti financování. Ideálně by měl mít zkušenosti s vyřizováním hypoték u více bank,“
doporučuje Jiří Krejčí, CSO fintech startupu hyponamíru.cz.
Schválení hypotéky
Banka musí posoudit vaši schopnost splácet i nemovitost, kterou budete ručit. Předběžné ověření příjmů není schválením úvěru. Ten může banka odmítnout kvůli nedostatečnému zajištění, problémům s nemovitostí nebo změně vaší finanční situace.
Kupní a zástavní smlouva
Kupní smlouva musí stanovit, kolik zaplatíte z vlastních peněz, kolik z hypotéky, na jaké účty a do kdy. Peníze mohou být složeny do úschovy. Prodávající musí poskytnout součinnost při zřízení zástavního práva ve prospěch banky kupujícího.
Pokud prodávající dosud splácí hypotéku na prodávanou nemovitost, jeho banka vyčíslí dluh a stanoví podmínky splacení a výmazu původní zástavy. Část kupní ceny může směřovat přímo bance prodávajícího, zbytek do úschovy. Tento postup musí přijmout i banka kupujícího; při změně termínu platby může být nutné nové vyčíslení dluhu.
Čerpání hypotéky
Banka peníze odešle až po splnění podmínek čerpání hypotéky. Může požadovat například kupní a zástavní smlouvu, dokumenty z katastru nemovitostí, potvrzení o zaplacení vlastních prostředků nebo doklad o pojištění nemovitosti.
Některé banky umožňují čerpat hypotéku už po podání návrhu na vklad zástavního práva do katastru. To ale ještě neznamená, že je zástavní právo zapsané. Podle ČÚZK může katastr vklad povolit nejdříve po uplynutí dvacetidenní ochranné lhůty. Samotné řízení může trvat déle.
Co zkontrolovat před podpisem smlouvy
Prodávající:
- Jak dlouho trvá výhradní zprostředkování a za jakých podmínek jej lze prodloužit či ukončit.
- Kdy vzniká nárok na provizi, kdy se platí a zda ji kancelář může požadovat i po skončení spolupráce.
- Pokud má na nemovitosti hypotéku, vyčíslení dluhu a podmínky výmazu zástavy.
Kupující:
- Předběžně prověřené možnosti financování a výši dostupných vlastních prostředků.
- Podmínky vrácení rezervačního poplatku při zamítnuté hypotéce nebo nižším odhadu.
- Zda rezervační lhůta stačí na schválení úvěru a přípravu dokumentace a zda lze hypotéku čerpat před splatností kupní ceny.
- Právní stav nemovitosti a podmínky výmazu případné původní zástavy.

Roman Müller
Redaktor
Roman Müller je obsahový specialista se zaměřením na finanční trh, především hypotéky. V oboru se pohybuje už řadu let a tak ví, co vás zajímá.

Online sjednání hypotéky
Podpora online hypotečního specialisty
Zvýhodněné podmínky
Přehledné hypoteční bankovnictví




Nepřehlédněte
Koupě nemovitosti: na co si dát pozor u realitní kanceláře a hypotéky
Při prodeji nemovitosti může realitní kanceláři vzniknout nárok na provizi i po skončení spolupráce. Kupující, který financuje nákup hypotékou, musí řešit podmínky rezervace, schválení úvěru a termíny plateb. Na co…
Roman Müller | aktualizováno: 26.10.2026
6 minut k přečtení

Koupě novostavby na pronájem: Vyplatí se jako investice?
Novostavby jsou v průměru podstatně dražší než starší byty. Také nájemné je v nich vyšší, rozdíl však není zdaleka tak výrazný. Vyplatí se tedy koupit novostavbu na pronájem?
Roman Müller | aktualizováno: 23.10.2026
5 minut k přečtení

Hypotéka: domněnka úvěruschopnosti po 18 měsících splácení
Senát 21. října 2026 schválil novelu zákona o spotřebitelském úvěru, kterou Sněmovna přijala 11. září. U hypoték zavádí vyvratitelnou domněnku, že klient byl úvěruschopný, pokud splácel alespoň 18 měsíců od…
Pavel Pohanka | aktualizováno: 23.10.2026

Byty podél D4: úspora na splátce proti nákladům na dojíždění
Byty v Písku a Příbrami zdražují téměř dvojnásobným tempem než v Praze, přesto jsou výrazně levnější. Spočítali jsme, jak se to promítne do splátky hypotéky a kolik z úspory vezme…
Pavel Pohanka | aktualizováno: 21.10.2026
6 minut k přečtení

Návrh na vklad do katastru nemovitostí: jak ho podat, kolik stojí a jak dlouho trvá
Návrh na vklad je povinný formulář, kterým požádáte katastrální úřad o zápis práva k nemovitosti, nejčastěji vlastnického práva po koupi nebo darování a zástavního práva banky u hypotéky. Podává se…
Pavel Pohanka | aktualizováno: 20.10.2026
10 minut k přečtení


