
Lze financovat tiny house hypotékou?
Předschválená hypotéka do 24 hodin online z pohodlí domova.

Úrok od
4,99 %
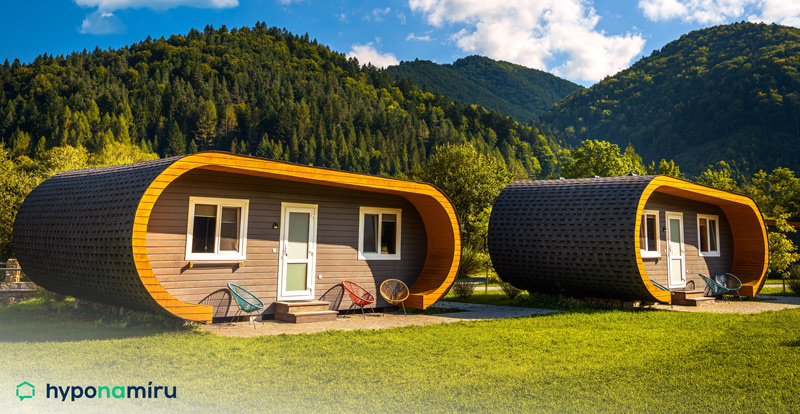
Plnohodnotné bydlení může poskytnout i dům na několika metrech čtverečních. Zjistěte, co je to tiny house a jak můžete tuto stavbu financovat.
Datum vydání: 12.12.2024 | Poslední aktualizace: 09.02.2026 | Roman Müller | 5 minut k přečtení
Co si z článku odnést:
- Tiny house nabízí minimalistické bydlení. Jeho obliba v posledních letech roste.
- Tiny house představuje cenově dostupnou alternativu ke klasickému bydlení.
- Tiny house pevně spojený se zemí lze financovat klasickou hypotékou, pokud stavba splňuje podmínky pro její poskytnutí.
- Mobilní tiny house nelze použít jako zástavu při sjednávání klasické hypotéky.
- Americká hypotéka umožňuje financování tiny house se zástavou jiné nemovitosti.
- Stavební spořitelny mohou nabídnout úvěr na stavbu tiny house, pokud se jedná o stacionární dům.
- Spotřebitelské úvěry poskytují financování bez nutnosti zástavy nemovitosti, ale s vyšší úrokovou sazbou.
- Tiny house může podléhat dani z nemovitosti, pokud je pevně spojen se zemí a zapsán v katastru.
- Při financování tiny house je vhodné obrátit se na odborníka, který má zkušenosti s hypotékami na alternativní bydlení.
Ceny bytů a rodinných domů neustále rostou a prostor pro výstavbu nových nemovitostí rychle ubývá. Stále více lidí proto hledá alternativní možnosti bydlení, které jsou dostupnější i praktičtější. Jedním z řešení je tiny house – malý, ale dokonale promyšlený domek, který si rychle získává na popularitě. A co víc, moderní a dobře vybavený tiny house lze pořídit už za zhruba 1,5 milionu korun.
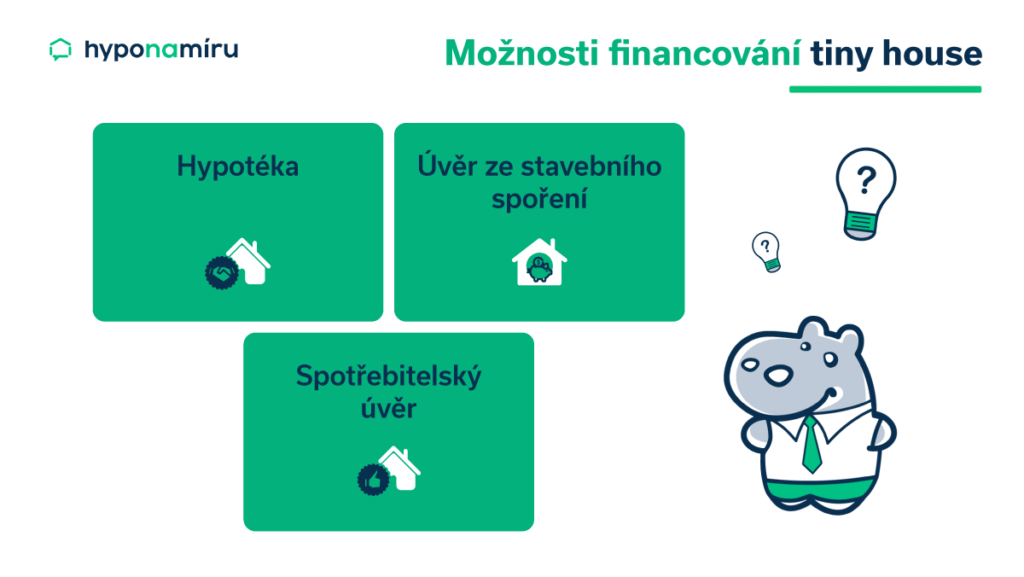
Možnosti financování tiny house je hned několik. „Klasická hypotéka je ideální volbou, pokud tiny house splňuje podmínky financování. Další možností je neúčelová americká hypotéka, která se hodí pro ty, kdo již vlastní nemovitost a mohou ji použít jako zástavu. Alternativou je rovněž úvěr ze stavebního spoření. Pro mobilní varianty tiny house lze využít neúčelový spotřebitelský úvěr, i když je nutné počítat s vyšší úrokovou sazbou a kratší dobou splatnosti. Každý typ financování má svá specifika – stačí si vybrat, co odpovídá vašim potřebám,“ uvádí Miroslav Majer, CEO fintech startupu hyponamíru.cz.
Co je tiny house?
Tiny house, v překladu „maličký dům“, staví na jednoduchosti, praktičnosti a udržitelnosti. Tento typ obydlí, jehož podlahová plocha je obvykle okolo 20 m², je navržen tak, aby maximálně využil každý centimetr prostoru. Díky promyšlenému designu, který často zahrnuje skládací nebo multifunkční nábytek, chytré úložné prostory a minimalistický přístup, nabízí komfortní bydlení, aniž by vyžadoval velkou plochu. Alternativou tiny house může být také glamping.
Tiny house může být řešen jako stacionární dům pevně spojený se zemí. Tento typ je ideální pro ty, kteří vlastní pozemek a chtějí tiny house využívat k trvalému bydlení či rekreaci. Na druhé straně jsou mobilní tiny houses, které stojí na přívěsu a umožňují svým majitelům flexibilitu v umístění. Zaparkovat ho můžete dočasně na zahradě či jiném vhodném pozemku.
Hypotéka na tiny house
Tiny house je možné za určitých podmínek financovat prostřednictvím klasického hypotečního úvěru. Banky požadují, aby stavba měla pevný základ, byla celoročně obyvatelná, byla zapsaná v katastru nemovitostí a měla přidělené číslo popisné nebo evidenční.
Miroslav Majer dále dodává: „Pokud tiny house splňuje podmínky banky, lze využít standardní hypoteční úvěr. Výhodou tohoto způsobu financování je nízká úroková sazba a možnost rozložit splátky do dlouhého časového období. Náklady na pořízení tiny house jsou oproti běžným rodinným domům výrazně nižší, takže výše měsíční splátky může vyjít jen na několik tisíc korun.“
Jak získat hypotéku na tiny house
Získání hypotéky na tiny house není nijak složité, pokud splníte všechny požadavky. Klíčové je zajistit nejen splnění podmínek pro tiny house, ale také mít k dispozici správné dokumenty. Banky poskytující hypotéku na tiny house obvykle vyžadují následující povolení a doklady:
- Stavební povolení na tiny house nebo ohlášení stavby: Podle místní legislativy je nutné mít vyřízené stavební povolení nebo splnit podmínky pro ohlášení stavby.
- Smlouva o dílo: Pokud si tiny house necháváte stavět, banky mohou požadovat smlouvu s dodavatelem. V případě svépomocné výstavby je nutné předložit podrobný rozpočet.
- Projektová dokumentace: Kompletní plány stavby musí být součástí projektové dokumentace.
- Doklady o vlastnictví pozemku: Pokud tiny house umístíte na vlastním pozemku, je potřeba doložit jeho vlastnictví.
Podmínky financování tiny house se mohou lišit v závislosti na typu stavby, způsobu využití a požadavcích jednotlivých bank. Proto je vždy dobré obrátit se na odborníka, který má zkušenosti s hypotékou na tiny house. Finanční poradce vám pomůže najít nejvhodnější řešení, poradí s potřebnými dokumenty a usnadní celý proces schvalování.
TIP
Je možné získat hypotéku na rekreační objekt? Ano, pokud má stavba přidělené číslo popisné nebo evidenční a je způsobilá k celoročnímu užívání.
Mobilní dům a hypotéka
Mobilní tiny house je skvělou volbou pro ty, kdo hledají flexibilitu a možnost snadno přesouvat své bydlení. Díky podvozku ho lze zapřáhnout za auto a dočasně umístit například na vlastní zahradu, aniž by bylo potřeba stavební povolení nebo ohlášení.
Je však důležité zvážit specifika financování – mobilní dům a hypotéka se bohužel vylučují, protože tento typ stavby nepřijme banka jako zástavu za úvěr. Další omezení spočívá v tom, že na mobilní tiny house nelze nahlásit trvalé bydliště. Přesto představuje jedinečné řešení pro ty, kdo ocení svobodu a praktičnost.
Alternativní bydlení a jeho financování
Financování alternativního bydlení pomocí klasické hypotéky může být komplikované. Banky totiž nepřijímají do zástavy přemístitelné stavby, jako jsou například:
- Maringotky
- Karavany
- Hausbóty
- Jurty
Možnosti financování mobilního tiny house
Mobilní tiny house banka nepřijme do zástavy, což znamená, že s touto stavbou nelze ručit při sjednávání hypotéky. Přesto existuje způsob, jak financovat mobilní tiny house pomocí klasické hypotéky – nabídnout bance do zástavy jinou nemovitost, například byt nebo rodinný dům. Tento přístup, kdy je financování tiny house zajištěno zástavou jiné nemovitosti, umožňuje získat potřebné prostředky.
Alternativní možnosti financování tiny house
Pokud nejsou splněny podmínky pro financování a není proto možné využít klasickou hypotéku, nabízí se několik možností alternativního financování tiny house. Mezi nejčastější patří:
- Americká hypotéka: Neúčelový úvěr se zástavou nemovitosti pro tiny house, například bytu nebo rodinného domu. U americké hypotéky je však třeba počítat s mírně vyšší úrokovou sazbou.
- Úvěr od stavební spořitelny: Stavební spořitelny mohou nabídnout úvěr na stavbu tiny house nebo jeho pořízení na klíč. Tato možnost však obvykle není dostupná pro mobilní domky.
- Spotřebitelský úvěr: Tiny house bankovní půjčka je obecně nezajištěný a neúčelový úvěr. Některé banky nabízejí tiny house úvěry až do výše 2,5 milionu korun bez nutnosti zástavy nemovitosti.
- Leasing: V případě mobilních tiny house může být možností financování formou leasingu.
Tiny house a daň z nemovitosti
Při pořízení tiny house je důležité zvážit, zda se na něj bude vztahovat daň z nemovitosti. Záleží na tom, zda je tiny house klasifikován jako nemovitost, což je obvykle podmíněno jeho pevným spojením se zemí, například základy. Pokud tiny house splňuje tyto podmínky a má přidělené číslo popisné nebo evidenční, podléhá stejné daňové povinnosti jako jiné nemovitosti. Na druhou stranu mobilní tiny house, který není pevně spojen se zemí a není zapsán v katastru nemovitostí, se považuje za movitý majetek a daň z nemovitosti se na něj nevztahuje.

Roman Müller
Redaktor
Roman Müller je obsahový specialista se zaměřením na finanční trh, především hypotéky. V oboru se pohybuje už řadu let a tak ví, co vás zajímá.

Online sjednání hypotéky
Podpora online hypotečního specialisty
Zvýhodněné podmínky
Přehledné hypoteční bankovnictví




Nepřehlédněte

Koupě nemovitosti: na co si dát pozor u realitní kanceláře a hypotéky
Při prodeji nemovitosti může realitní kanceláři vzniknout nárok na provizi i po skončení spolupráce. Kupující, který financuje nákup hypotékou, musí řešit podmínky rezervace, schválení úvěru a termíny plateb. Na co…
Roman Müller | aktualizováno: 26.10.2026
6 minut k přečtení

Koupě novostavby na pronájem: Vyplatí se jako investice?
Novostavby jsou v průměru podstatně dražší než starší byty. Také nájemné je v nich vyšší, rozdíl však není zdaleka tak výrazný. Vyplatí se tedy koupit novostavbu na pronájem?
Roman Müller | aktualizováno: 23.10.2026
5 minut k přečtení

Hypotéka: domněnka úvěruschopnosti po 18 měsících splácení
Senát 21. října 2026 schválil novelu zákona o spotřebitelském úvěru, kterou Sněmovna přijala 11. září. U hypoték zavádí vyvratitelnou domněnku, že klient byl úvěruschopný, pokud splácel alespoň 18 měsíců od…
Pavel Pohanka | aktualizováno: 23.10.2026

Byty podél D4: úspora na splátce proti nákladům na dojíždění
Byty v Písku a Příbrami zdražují téměř dvojnásobným tempem než v Praze, přesto jsou výrazně levnější. Spočítali jsme, jak se to promítne do splátky hypotéky a kolik z úspory vezme…
Pavel Pohanka | aktualizováno: 21.10.2026
6 minut k přečtení

Návrh na vklad do katastru nemovitostí: jak ho podat, kolik stojí a jak dlouho trvá
Návrh na vklad je povinný formulář, kterým požádáte katastrální úřad o zápis práva k nemovitosti, nejčastěji vlastnického práva po koupi nebo darování a zástavního práva banky u hypotéky. Podává se…
Pavel Pohanka | aktualizováno: 20.10.2026
10 minut k přečtení


