
Částečné umoření hypotéky: Kdy se vyplatí a jak na to
Předschválená hypotéka do 24 hodin online z pohodlí domova.

Úrok od
4,99 %

Částečným umořením hypotéky si můžete snížit měsíční splátku nebo zkrátit dobu splácení úvěru. Jaké jsou podmínky částečného umoření, kdy se vyplatí a jak postupovat?
Datum vydání: 07.08.2024 | Poslední aktualizace: 30.10.2026 | Roman Müller | 5 minut k přečtení
Co si z článku odnést:
- Mimořádné splátky hypotéky můžete provádět kdykoliv, ale ne vždy zdarma.
- Jednou ročně lze během měsíce před výročím uzavření smlouvy bezplatně splatit až 25 % celkové výše sjednaného úvěru.
- Po oznámení nové sazby pro další období fixace lze za zákonných podmínek do tří měsíců bez náhrady nákladů splatit i celý úvěr.
- Mimo zákonné výjimky může banka požadovat náhradu nákladů, jejíž procentní strop u běžných hypoték v novém režimu činí 0,25 % za započatý rok do konce fixace, nejvýše 1 %.
- Částečným umořením můžete podle podmínek banky snížit měsíční splátku nebo zkrátit dobu splácení. Současně byste si měli zachovat dostatečnou finanční rezervu.
Částečným umořením hypotéky se rozumí splacení části jistiny mimořádnou splátkou. Banka pak počítá budoucí úroky z nižší částky. Právo na předčasné splacení hypotéky upravuje § 117 zákona o spotřebitelském úvěru.
Kdy se vyplatí mimořádná splátka hypotéky?
Částečné splacení hypotéky se vyplatí, pokud úspora na budoucích úrocích výrazněji převýší případné náklady a nepřijdete o potřebnou finanční rezervu. Čím vyšší je úroková sazba a čím delší doba splácení vám zbývá, tím větší může být úspora. Záleží také na očekávané sazbě po skončení fixace.
U hypotéky s nízkou pevnou sazbou může být výhodnější peníze ponechat na spořicím účtu nebo je investovat. Při rozhodování ale porovnejte čistý výnos po zdanění a zvažte také riziko. Úroková sazba spořicího účtu se může měnit a investice mohou prodělat. Snížení budoucích úroků je při nezměněných podmínkách hypotéky předvídatelné. Peníze použité na mimořádnou splátku navíc už nemáte k dispozici pro nečekané výdaje.
Výsledek může ovlivnit i odpočet zaplacených úroků od základu daně. U bytových potřeb obstaraných od roku 2021 činí roční limit odpočtu 150 000 Kč pro všechny poplatníky jedné společně hospodařící domácnosti, u bytových potřeb obstaraných před rokem 2021 až 300 000 Kč.
Mimořádná splátka může snížit využitelný odpočet. Pokud odpočet neuplatňujete nebo zaplacené úroky i po mimořádné splátce převyšují limit, daňový dopad nemusí nastat.
U nemovitostí využívaných k pronájmu nebo podnikání záleží na tom, v jakém rozsahu slouží k vlastnímu bydlení. Podrobnosti stanoví § 15 zákona o daních z příjmů a vysvětluje Finanční správa.
Kdy je mimořádná splátka hypotéky zdarma?
Mimořádná splátka hypotéky při výročí smlouvy
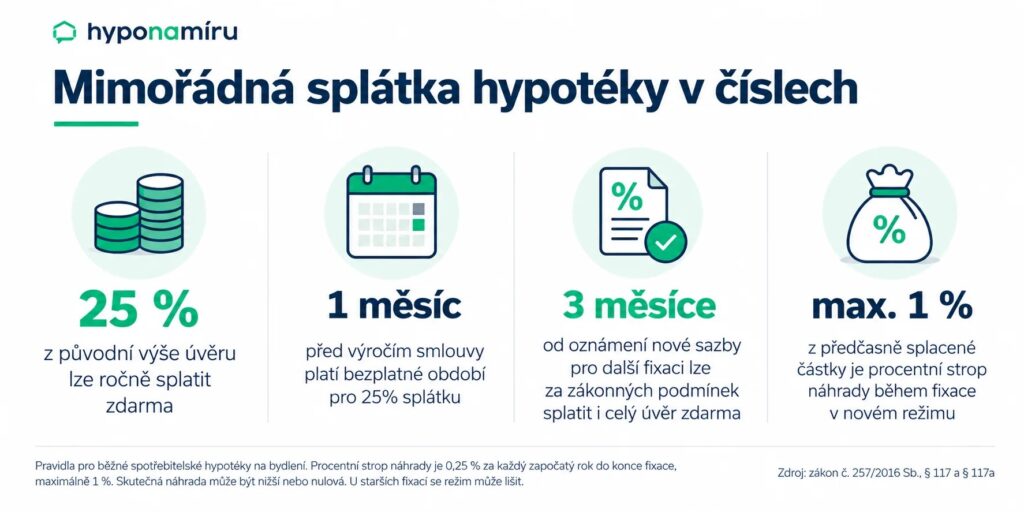
Každý rok můžete bez náhrady nákladů splatit až 25 % celkové výše sjednaného úvěru, a to během jednoho měsíce před dnem výročí uzavření smlouvy. Limit se nepočítá z aktuálního zůstatku jistiny. U hypotéky na 5 milionů Kč tedy činí 1 250 000 Kč, i když už dlužíte méně.
Pokud v tomto období splatíte více než 25 % sjednané výše úvěru, banka může požadovat náhradu nákladů pouze z částky přesahující tento limit, pokud se na ni nevztahuje jiná zákonná výjimka.
Mimořádná splátka hypotéky tak může být zdarma i před koncem fixace, protože rozhoduje výročí smlouvy, nikoliv konec fixačního období. Bezplatné období nezahrnuje samotný den výročí. Datum výročí si ověřte u banky. Pravidlo stanoví § 117 odst. 3 písm. h) zákona o spotřebitelském úvěru.
Mimořádná splátka při refixaci úrokové sazby
Bez náhrady nákladů můžete splatit libovolnou část hypotéky nebo doplatit celý zbývající dluh také do tří měsíců od oznámení nové úrokové sazby pro další období fixace. Banka musí novou sazbu oznámit nejpozději tři měsíce před koncem dosavadní fixace. Tato možnost se vztahuje na navazující období s pevnou úrokovou sazbou sjednanou alespoň na jeden rok.
Další výjimky umožňují i úplné splacení hypotéky bez náhrady nákladů. Platí to například tehdy, když máte sjednanou pohyblivou úrokovou sazbu nebo ke splacení použijete pojistné plnění určené k zajištění úvěru. Banka nesmí požadovat náhradu nákladů ani při úmrtí, dlouhodobé nemoci či invaliditě dlužníka nebo jeho manžela či partnera, pokud tato událost výrazně sníží schopnost hypotéku splácet.
Bez náhrady nákladů lze hypotéku splatit také při převodu nemovitosti nebo vypořádání společného jmění manželů. V těchto případech musí od uzavření úvěrové smlouvy uplynout alespoň 24 měsíců a musí být splněny další podmínky týkající se nemovitosti a úvěru. Tyto výjimky stanoví § 117 odst. 3 zákona o spotřebitelském úvěru.
TIP
Chcete mít přehled o nabídce a cenách nemovitostí? Portál Realingo sdružuje inzeráty z různých realitních serverů na jednom místě. Umožňuje vyhledávat byty, domy a pozemky, porovnávat nabídky na mapě a nastavit upozornění na nové inzeráty. Nabízí také nástroje pro odhad hodnoty nemovitostí a hodnocení nabídkových cen.
Kolik stojí předčasné splacení hypotéky během fixace?
Pokud se na mimořádnou splátku nevztahuje žádná z výjimek, může banka požadovat náhradu účelně vynaložených nákladů. Běžně se jí říká poplatek za předčasné splacení hypotéky. Její výši však omezuje zákon, banka tedy nemůže účtovat libovolnou pokutu.
U běžných spotřebitelských hypoték na bydlení, na které se vztahují pravidla účinná od září 2024, činí procentní strop 0,25 % z předčasně splacené částky za každý započatý rok do konce fixace, nejvýše 1 %. Při jednom započatém roce je tedy limit 0,25 %, při dvou 0,50 %, při třech 0,75 % a při čtyřech či více 1 %.
Například u mimořádné splátky 1 000 000 Kč a dvou započatých let do konce fixace je procentní strop 5 000 Kč. Skutečná náhrada ale může být nižší nebo nulová. Podle § 117a zákona o spotřebitelském úvěru vychází z nezbytných administrativních nákladů (nejvýše 1 000 Kč) a případného úrokového rozdílu vypočteného s využitím referenčních sazeb ČNB. Tisícikorunový limit není poplatek přičítaný nad procentní strop. Náhrada zároveň nesmí převýšit úroky, které byste zaplatili do konce fixace.
U starších hypoték s pevnou sazbou se nový režim použije až od fixačního období zahájeného po 1. září 2024. U smluv uzavřených před 1. prosincem 2016 mohou hrát roli i dřívější přechodná ustanovení. Některé neúčelové úvěry zajištěné nemovitostí mají odlišné limity. Rozhodující je proto právní režim konkrétní smlouvy.
Jak provést mimořádnou splátku hypotéky?
- Ověřte termín a částku. Zjistěte výročí smlouvy, konec fixace a podmínky bezplatného splacení.
- Oznamte záměr bance. Vyžádejte si vyčíslení dluhu a předpokládané náhrady nákladů k plánovanému datu.
- Dohodněte další splácení. Ověřte možnost nižší splátky nebo kratší splatnosti i případnou nutnost změny smlouvy.
- Zaplaťte podle instrukcí banky. Dodržte účet, platební údaje a termín.
- Zkontrolujte výsledek. Prověřte nový zůstatek jistiny a splátkový kalendář.
Banka vám podle § 117 odst. 6 musí bez zbytečného odkladu sdělit rozpis jistiny, úroků a dalších nákladů, předpoklady výpočtu případné náhrady i důsledky splacení. Pokud splátku provedete v jiném kalendářním měsíci, než ve kterém jste požádali o vyčíslení, konečná náhrada se může změnit.
Postup se u jednotlivých bank liší. Například u České spořitelny můžete o mimořádnou splátku požádat v Georgi nebo e-mailem, nejpozději pět pracovních dnů předem. MONETA Money Bank přijímá žádosti v internetovém bankovnictví a požaduje oznámení alespoň sedm pracovních dnů předem. Tyto lhůty stanovují jednotlivé banky, nikoli zákon.
Nižší splátka, nebo zkrácení doby splácení hypotéky?
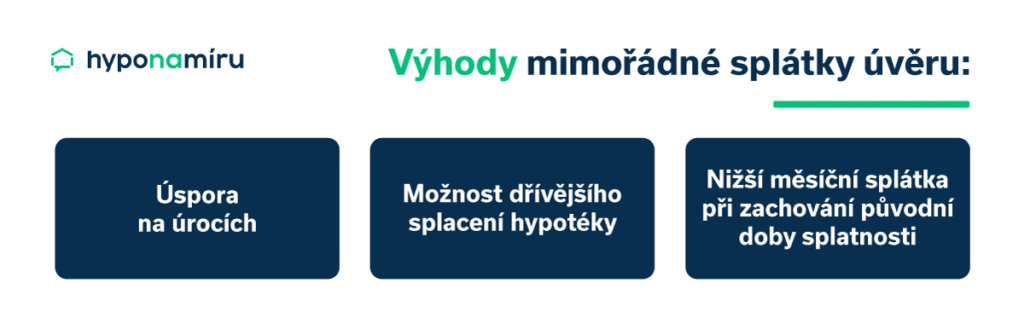
Po mimořádné splátce hypotéky můžete podle podmínek banky snížit měsíční splátku a zachovat původní dobu splácení. Druhou možností je ponechat splátku ve stejné výši a zkrátit dobu splácení. V takovém případě na úrocích ušetříte více.
Zákon vám však automaticky nezaručuje právo změnit splátkový kalendář podle vlastního rozhodnutí. Mimořádná splátka také sama o sobě nemění sjednanou pevnou úrokovou sazbu.
Výpočet: Kolik lze mimořádnou splátkou ušetřit?
Model počítá s hypotékou 5 000 000 Kč, pevnou úrokovou sazbou 5 % ročně a dobou splácení 25 let. Po pěti letech, tedy po 60 měsíčních splátkách, zbývá splatit přibližně 4 429 009 Kč. Pokud v této chvíli mimořádně splatíte 1 000 000 Kč, zbývající dluh se sníží na 3 429 009 Kč.
| Ukazatel | Bez mimořádné splátky | Nižší měsíční splátka | Kratší doba splácení |
| Mimořádná splátka | 0 Kč | 1 000 000 Kč | 1 000 000 Kč |
| Nová měsíční splátka | 29 230 Kč | 22 630 Kč | 29 230 Kč* |
| Zbývající doba splácení | 20 let | 20 let | 13 let a 6 měsíců |
| Zkrácení splatnosti | – | – | 6 let a 6 měsíců |
| Budoucí úroky | 2 586 071 Kč | 2 002 177 Kč | 1 287 959 Kč |
| Úspora na budoucích úrocích | – | 583 894 Kč | 1 298 112 Kč |
Pozn.: Při kratší splatnosti je poslední, 162. splátka nižší: přibližně 11 018 Kč.
Výpočet vychází z pravidelných měsíčních anuitních splátek placených na konci měsíce. Měsíční úroková sazba odpovídá jedné dvanáctině roční sazby (5 % / 12) a po zbývajících 20 let se nemění. Výsledky v tabulce jsou zaokrouhlené. Výpočet nezohledňuje případnou náhradu nákladů za předčasné splacení, administrativní náklady, daně, inflaci, výnosy z jiného využití peněz ani budoucí změny úrokové sazby. Mimořádná splátka odpovídá 20 % původní výše úvěru. Zda ji lze provést bez náhrady nákladů, závisí také na datu splacení.

Roman Müller
Redaktor
Roman Müller je obsahový specialista se zaměřením na finanční trh, především hypotéky. V oboru se pohybuje už řadu let a tak ví, co vás zajímá.

Online sjednání hypotéky
Podpora online hypotečního specialisty
Zvýhodněné podmínky
Přehledné hypoteční bankovnictví



Nepřehlédněte

Recenze - hypoteční specialista: Barbora Kolouchová, klient: Martin P.
Zvažujete hypotéku a vybíráte si vhodného partnera? Hypoteční specialistka Barbora Kolouchová právě získala další skvělou recenzi a s financováním vašeho bydlení ráda pomůže i vám.
Barbora Kolouchová | aktualizováno: 30.10.2026
2 minuty k přečtení

Zájem o hypotéky poprvé od roku 2023 klesl, sazby ale nepadají
Poptávka domácností po úvěrech na bydlení ve třetím čtvrtletí 2026 poprvé od začátku roku 2023 klesla, vyplývá z říjnového šetření ČNB. Menší zájem o hypotéky ale neznamená levnější úvěry: bankám…
Pavel Pohanka | aktualizováno: 30.10.2026
6 minut k přečtení

Vývoj úrokových sazeb hypoték 2020 - 2026
Výše úrokové sazby je klíčovým parametrem při výběru hypotéky. Přečtěte si, co vše ovlivňuje její výši a jak se sazby vyvíjely v minulosti.
Roman Müller | aktualizováno: 30.10.2026
9 minut k přečtení

Vývoj inflace v ČR 2021 - 2026
Inflace je ostře sledovaným ekonomickým ukazatelem. V letech 2022 a 2023 vzrostly spotřebitelské ceny v Česku kumulativně o zhruba 27 %, což patří k nejvyšším nárůstům za poslední dekády. Inflační…
Daniela Opletalová | aktualizováno: 29.10.2026
7 minut k přečtení

Koupě nemovitosti: na co si dát pozor u realitní kanceláře a hypotéky
Při prodeji nemovitosti může realitní kanceláři vzniknout nárok na provizi i po skončení spolupráce. Kupující, který financuje nákup hypotékou, musí řešit podmínky rezervace, schválení úvěru a termíny plateb. Na co…
Roman Müller | aktualizováno: 26.10.2026
6 minut k přečtení


