Státní podpora stavebního spoření: Jak funguje a kolik získáte

Předschválená hypotéka do 24 hodin online z pohodlí domova.
Úrok od
4,89 %
Státní podpora stavebního spoření jak funguje a kolik získáte

Stavební spoření v Česku ztrácí na popularitě. Podívejte se, jak se změnila státní podpora, kdo na ni má nárok a jaké podmínky dnes platí.

Datum vydání: 10.11.2025 | Poslední aktualizace: 10.12.2025 | Roman Müller | 5 minut k přečtení

Obsah článku

☝ Nechce se vám celý článek číst? 🎧 Poslechněte si jej!

Co si z článku odnést:

  • Stavební spoření má v Česku dlouhou tradici, největšího rozmachu dosáhlo v roce 2003 s více než 6,3 milionu smluv. Jeho popularita postupně klesá kvůli nižší státní podpoře a slabému zhodnocení vkladů.
  • Jde o bezpečný finanční produkt podporovaný státem, který pomáhá financovat vlastní bydlení. Vklady jsou úročeny pevnou sazbou a chráněny zákonným pojištěním vkladů.
  • Státní podporu mohou získat pouze fyzické osoby. Podmínkou je spořit minimálně šest let.
  • Na jedno rodné číslo lze mít více smluv, ale státní podpora se připíše jen na tu nejstarší. Spoření lze sjednat i dětem, podmínky podpory jsou stejné jako u dospělých.
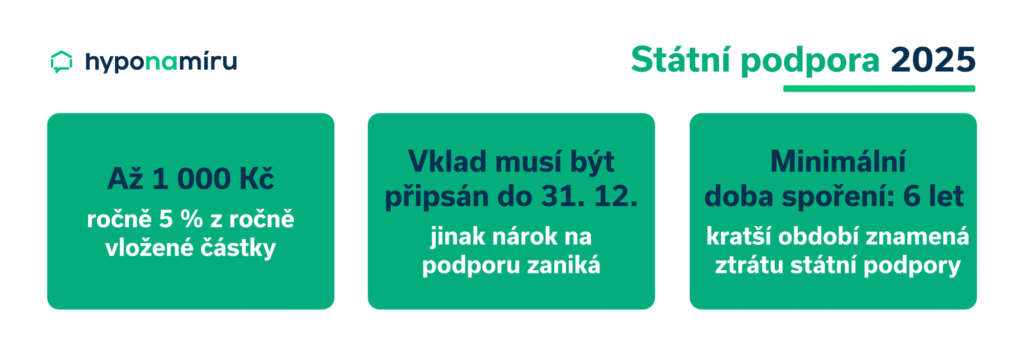
  • Od roku 2024 činí státní podpora maximálně 1 000 Kč ročně, což odpovídá 5 % z ročního vkladu 20 000 korun. V minulosti byla výrazně vyšší.
  • Vklady nad 20 000 Kč se do výpočtu státní podpory nezapočítávají, ale dál se úročí a pomáhají rychleji dosáhnout cílové částky. 
  • Státní podpora se připisuje každoročně, obvykle v dubnu, ale vyplácí se až po uplynutí vázací doby. 
  • Od roku 2024 je státní podpora zdanitelným příjmem, ale daň se neplatí, pokud ostatní příjmy nepřesáhnou padesát tisíc korun ročně. Většiny klientů se zdanění prakticky nedotkne.

Stavební spoření má v Česku dlouhou tradici. První smlouvy začaly stavební spořitelny uzavírat už v roce 1993 a během prvního roku jich bylo sjednáno více než 220 tisíc. Rekordní počet platných smluv byl zaznamenán v roce 2003, kdy jich bylo přes 6,3 milionu. Za jeho popularitou stála především atraktivní státní podpora stavebního spoření.

„Zájem o stavební spoření dlouhodobě klesá. Hlavním důvodem je snižující se státní podpora a nízké zhodnocení vkladů. Zatímco dříve nabízelo stavební spoření zajímavé zhodnocení úspor, dnes si lidé spoření častěji sjednávají kvůli možnosti využití úvěru. To potvrzuje i rostoucí objem řádných úvěrů,“

říká Miroslav Majer, CEO fintech startupu Hyponamiru.cz.

Co je stavební spoření

Stavební spoření je finanční produkt podporovaný státem, který pomáhá financovat pořízení, opravy nebo rekonstrukci vlastního bydlení. Účastník si pravidelně odkládá určitou částku na účet u stavební spořitelny. Vklady jsou úročeny pevně stanovenou úrokovou sazbou a při splnění podmínek získá k naspořeným prostředkům státní podporu. Jde o bezpečnou formu spoření, protože vklady u stavební spořitelny jsou ze zákona pojištěny.

✅Typ úvěru: Nová hypotéka
✅Úrok: od 4,89 %
✅Hodnota nemovitosti: 3 800 000 Kč
✅Doba splácení: 30 let
✅Výše úvěru: 3 500 000 Kč
✅Měsíční splátka: 18 982 Kč

Kdo má nárok na státní podporu u stavebního spoření

Podmínky státní podpory stavebního spoření vymezují okruh oprávněných osob. Nárok na podporu mají pouze fyzické osoby. Právnické osoby (firmy) ji čerpat nemohou. Podporu mohou získat občané České republiky a občané Evropské unie s povolením k pobytu nebo trvalým pobytem na území České republiky, kteří mají přiděleno rodné číslo.

Základní podmínkou je uzavření smlouvy o stavebním spoření. V současné době poskytují stavební spoření tyto stavební spořitelny:

Pro získání státní podpory je nutné spořit minimálně po dobu 6 let. Tato lhůta se označuje jako vázací doba stavebního spoření.  Co když smlouvu ukončíte před 6 lety? V takovém případě přijdete o dosud připsanou státní podporu.

Podmínky státní podpory 2025

Výše státní podpory

Státní příspěvek stavebního spoření se v průběhu času postupně snižoval. Nejvyšší byl v letech 1993 až 2003, kdy bylo možné získat při ročním vkladu 18 000 Kč částku 4 500 Kč ročně. V následujících letech docházelo ke snižování procentní sazby pro výpočet státní podpory, což vedlo ke snížení maximální výše této podpory.

Kolik je státní podpora u stavebního spoření dnes? Maximálně 1 000 Kč ročně, což odpovídá 5 % z ročního vkladu 20 000 Kč.

Vývoj ročního limitu státní podpory u stavebka

ObdobíSazba pro výpočet státní podporyVklad pro získání maximální státní podporyMaximální státní podpora ročně
1993–200325 %18 000 Kč4 500 Kč
2004–201015 %20 000 Kč3 000 Kč
2011–202310 %20 000 Kč2 000 Kč
Od 20245 %20 000 Kč1 000 Kč

Co když vklad přesáhne 20 000 Kč

Pokud na účet stavebního spoření vložíte více než 20 000 Kč ročně, výše státní podpory zůstává stejná. Maximálně můžete získat 1 000 Kč ročně. Důležité je, že všechny vložené prostředky, včetně částky nad 20 000 Kč, se na účtu úročí a pomáhají rychleji dosáhnout cílové částky stavebního spoření.

TIP

Kombinace státní podpory a bonusů od spořitelny může zvýšit celkový výnos. Některé spořitelny například u nových klientů státní podporu zdvojnásobují. Pokud plánujete uzavřít stavební spoření, srovnejte si aktuální nabídky jednotlivých spořitelen. Rozdíly mohou být výrazné.

Co se započítává do ročního vkladu pro podporu

Do ročního vkladu pro výpočet státní podpory se započítávají všechny peněžní prostředky, které během kalendářního roku vložíte na svůj účet u stavební spořitelny. Počítají se pravidelné měsíční vklady i jednorázové platby uskutečněné kdykoli v průběhu roku.

„Důležité je, aby vklady byly na účet připsány nejpozději do 31. prosince, protože státní podpora se vypočítává podle skutečně naspořené částky za daný kalendářní rok,“

dodává Monika Cahová, hypoteční specialistka Hyponamiru.cz.

Jak požádat o státní podporu

O státní podporu není třeba žádat. Připsání zajistí stavební spořitelna. Na začátku kalendářního roku odešle žádost na Ministerstvo financí. Jakmile státní podporu obdrží, připíše ji na váš účet stavebního spoření.

Kdy je státní podpora vyplacena

Státní podpora se na účet stavebního spoření připisuje každý rok, obvykle v dubnu. Vyplacena je ovšem až na konci doby spoření, pokud splníte vázací dobu 6 let.

Vlastní naspořené prostředky včetně státní podpory můžete po uplynutí této doby využít na cokoliv. Pokud však čerpáte úvěr ze stavebního spoření, můžete poskytnuté peníze využít pouze na bytové potřeby. Ty definuje zákon o stavebním spoření a státní podpoře stavebního spoření. 

Mohou lidé mít více smluv se státní podporou 

Na své rodné číslo si můžete sjednat i více smluv stavebního spoření, ale státní podpora je vyplacena pouze jednou. Pokud máte souběžně více smluv, státní podpora se připíše na tu nejstarší.

Stavební spoření často sjednávají i rodiče svým dětem. Státní podpora pro děti u stavebního spoření funguje stejně jako u dospělých. 

Daňový dopad státní podpory

Řada lidí řeší otázku, zda je státní podpora zdanitelná. Od roku 2024 je státní podpora u stavebního spoření zdanitelným příjmem. Dříve byla osvobozena od daně z příjmů, ale nově spadá mezi takzvané ostatní příjmy podle paragrafu 10 odst. 1 písmene q zákona o daních z příjmů.

Daňová povinnost vzniká až v okamžiku, kdy vám stavební spořitelna státní podporu skutečně vyplatí. Pokud součet všech ostatních příjmů nepřesáhne 50 000 Kč za rok, státní podporu není nutné uvádět v daňovém přiznání a daň tedy neplatíte. 

Roman Müller
Redaktor
Roman Müller je obsahový specialista se zaměřením na finanční trh, především hypotéky. V oboru se pohybuje už řadu let a tak ví, co vás zajímá.
Online sjednání hypotéky
Podpora online hypotečního specialisty
Zvýhodněné podmínky
Přehledné hypoteční bankovnictví

Napsali o nás

★ ★ ★ ★ ★
Hodnocení: 4.9 | 591 recenzí

Nepřehlédněte

Nabídka starších bytů v Praze roste: kolik ušetří sleva 5 %

Nabídka starších bytů v Praze roste: kolik ušetří sleva 5 %

Starších bytů v Praze je v nabídce nejvíc od května 2023 a kupující mají víc prostoru ke smlouvání. U bytu za 8 milionů Kč sníží sleva 5 % při sazbě…
Pavel Pohanka | aktualizováno: 09.10.2026
Sazby hypoték v říjnu 5,79 %: kdy se vyplatí krátká fixace

Sazby hypoték v říjnu 5,79 %: kdy se vyplatí krátká fixace

Průměrná sazba hypoték podle Swiss Life Hypoindexu v říjnu 2026 vzrostla na 5,79 %. Zajímavější než samotné číslo je, že banky zdražují hlavně delší fixace, zatímco jednoleté drží levnější. Spočítali…
Pavel Pohanka | aktualizováno: 08.10.2026
6 minut k přečtení

Odhad nemovitosti: Jak probíhá a jaké jsou rozdíly?

Odhad nemovitosti pro hypotéku stojí podle sazebníků bank zhruba 5 000 Kč za byt a nejčastěji 6 000 Kč za rodinný dům. Platí ho obvykle žadatel a banka uzná jen…
Roman Müller | aktualizováno: 06.10.2026
13 minut k přečtení
Bonita: co to je, jak ji banka spočítá a jak zjistit tu svou

Bonita: co to je, jak ji banka spočítá a jak zjistit tu svou

Bonita je odhad banky, zda budete schopni řádně a včas splácet úvěr. U hypotéky ji banka posuzuje ve čtyřech krocích: prověří registry, uzná příjem, porovná ho se splátkami a ověří…
Miroslav Majer | aktualizováno: 06.10.2026
8 minut k přečtení
Zjednodušená ilustrace bytového domu vedle dvou sloupců mincí různé výšky

Byt je za 10 let třikrát dražší: splátka vzrostla z 5 469 na 25 418 Kč

Průměrná nabídková cena bytu vzrostla mezi srpnem 2016 a srpnem 2026 o 213,6 % na 98 756 Kč/m², mzdy ale jen o 90 %. U bytu o ploše 60 m²…
Pavel Pohanka | aktualizováno: 05.10.2026
Odhalujeme skryté poplatky a upozorňujeme na ně.