
Doba nezbytného léčení

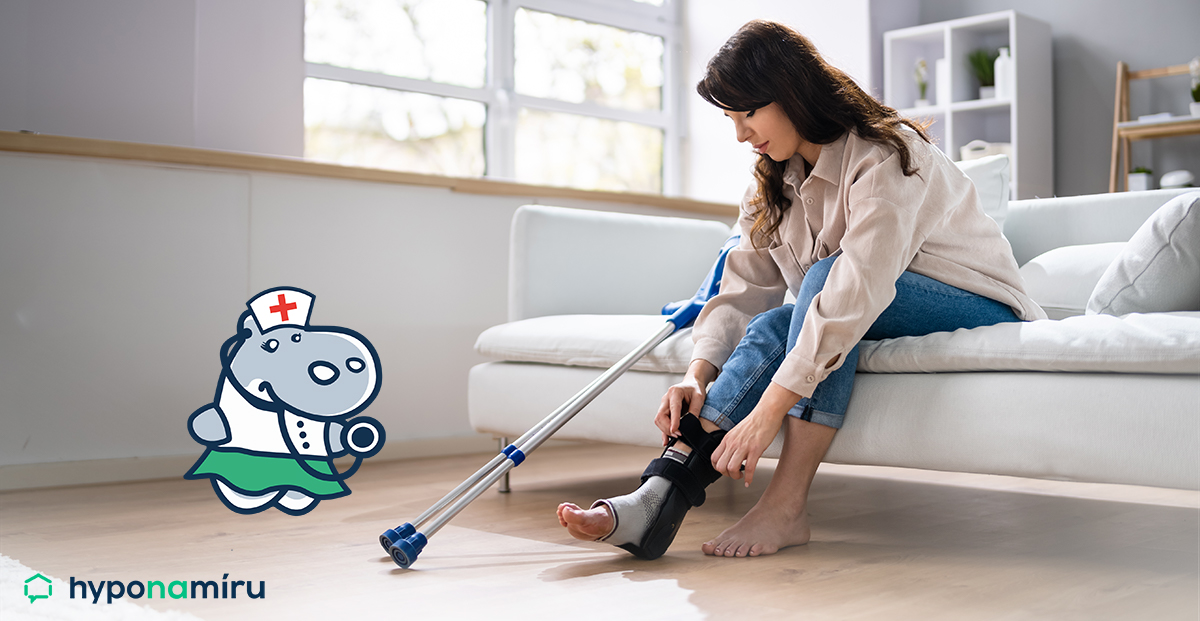
Doba nezbytného léčení je termín používaný v pojišťovnictví a zdravotnictví pro označení období, ve kterém je pacient při léčbě nemoci nebo úrazu neschopen pracovat a vyžaduje lékařskou péči a rekonvalescenci. Tato doba je důležitá z hlediska finanční stability pacienta, protože bývá spojena s příjmovou ztrátou.
Jak funguje doba nezbytného léčení
Pacienti, kteří jsou v době nezbytného léčení a neschopni pracovat, mají nárok na finanční podporu ve formě nemocenského pojištění nebo jiných sociálních dávek. Nemocenské pojištění poskytuje částku, která je vyplácena klientovi po dobu jeho léčení a rekonvalescence. To zajistí, že pacient má dostatečné finanční prostředky k pokrytí svých denních výdajů a udržení stability během tohoto období.
Výhody doby nezbytného léčení
- Finanční stabilita: Poskytuje klientům finanční stabilitu během období léčby a rekonvalescence. Tím se minimalizuje dopad příjmové ztráty a umožňuje klientům soustředit se na své zotavení a uzdravení.
- Ochrana příjmů: Finanční podpora v době nezbytného léčení pomáhá pacientům udržet své příjmy a minimalizuje negativní dopady na jejich finanční situaci. To je zejména důležité pro osoby, které jsou samostatně výdělečně činné (OSVČ) nebo nemají jiné formy příjmu během tohoto období.
- Léčebná a psychická pohoda: Doba nezbytného léčení umožňuje pacientům věnovat se plně svému uzdravení a zotavení. Finanční podpora z nemocenského pojištění jim poskytuje klid a jistotu, což může pozitivně ovlivnit jejich léčebný proces a psychickou pohodu.
Kdy je vhodné využít dobu nezbytného léčení
Doba nezbytného léčení je vhodná pro každého, kdo je v období léčby nemoci nebo rekonvalescence a není schopen vykonávat svou běžnou práci. Týká se zaměstnanců, samostatné výdělečné činnosti, podnikatelů nebo osob, které se starají o svou rodinu.
Dbejte na sjednání pojištění pro případ nemoci, které zahrnuje i dobu nezbytného léčení. Tím získáte finanční ochranu a jistotu v případě, že se ocitnete v situaci, kdy nemůžete pracovat a potřebujete čas na zotavení. Nemocenské pojištění vám umožní pokrýt své denní výdaje, jako jsou nájemné, účty, strava a další nezbytné náklady.
V případě potřeby doby nezbytného léčení je vždy vhodné se poradit s odborníkem na pojištění a zvážit své individuální potřeby. Jejich odborná pomoc vám umožní zvolit vhodné nemocenské pojištění a zajistit si finanční ochranu v případě, že se ocitnete v době nezbytného léčení.
Související pojmy





Nepřehlédněte


Sazby hypoték v říjnu 5,79 %: kdy se vyplatí krátká fixace

Odhad nemovitosti: Jak probíhá a jaké jsou rozdíly?

Bonita: co to je, jak ji banka spočítá a jak zjistit tu svou


