
Modulární stavby na hypotéku jako východisko pro bydlení
Předschválená hypotéka do 24 hodin online z pohodlí domova.

Úrok od
4,89 %
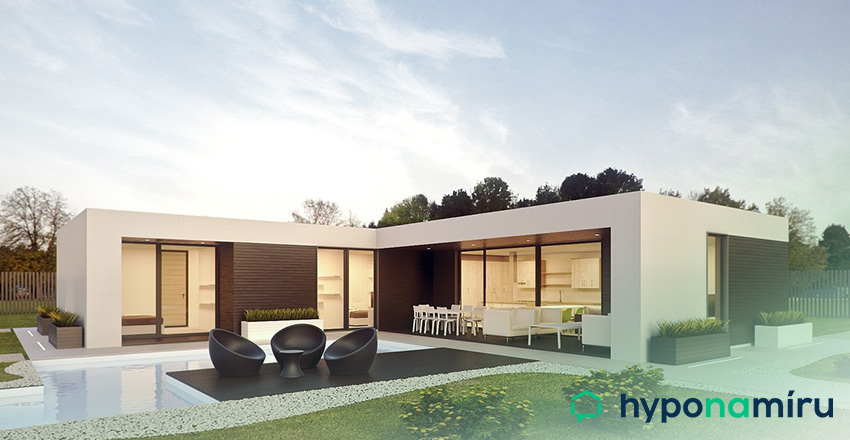
Modulární stavby představují zajímavou alternativu ke klasickým zděným domům či dřevostavbám. Za určitých podmínek lze i tyto stavby financovat hypotékou. Přečtěte si, co vše je potřeba splnit při pořízení modulárního domu.
Datum vydání: 21.04.2022 | Poslední aktualizace: 10.07.2025 | Roman Müller | 2 minuty k přečtení
Na českém trhu najdete několik firem, které se specializují na výrobu takzvaných modulárních domů. Oproti klasickým stavbám z cihel, pórobetonových tvárnic, betonu či dřeva je modulární dům kompletně sestaven v hale a po dokončení dopraven na pozemek. Na místě jsou jednotlivé moduly usazeny na připravené zemní vruty či betonové patky a po ukotvení je dům připojen k inženýrským sítím. Mezi hlavní výhody modulárních domů patří především rychlá výstavba, výběr z mnoha variant provedení a také příznivá pořizovací cena. „I tento typ stavby je možné financovat pomocí hypotéky. Podle našich zkušeností má aktuálně nejlépe zpracovanou metodiku na financování modulárních domů Hypoteční banka,“ uvádí Veronika Hegrová z fintech startupu hyponamíru.
Vyberte si vhodný pozemek
Pokud uvažujete o pořízení modulárního domu, neobejdete se bez vhodného pozemku. V první řadě musí být dům umístěn na ploše určené pro bydlení. Současně se na místně příslušném stavebním úřadě zeptejte, zda je možné tento typ stavby na daném místě postavit. Překážkou je například rozpor s přijatým územním plánem města či obce. Vzhledem k tomu, že modulární dům je potřeba na pozemek dopravit kamionem a usadit na místo pomocí jeřábu, musí být dobře přístupný pro těžkou techniku. Modulární dům tedy není možné postavit například v řadové zástavbě. Ideální je dostatečně velký a rovinatý pozemek určený k výstavbě samostatně stojícího rodinného domu.
Výstavbu modulárního domu konzultujte se stavebním úřadem
K záměru umístit modulární dům na pozemek a připojit ho k dostupným inženýrským sítím mohou jednotlivé stavební úřady přistupovat odlišně. Modulární dům mohou úředníci považovat buď za výrobek plnící funkci stavby, nebo za klasickou stavbu.
V prvním zmíněném případě musíte stavebnímu úřadu dodat ohlášení stavby, projektovou dokumentaci domu včetně nákresu jeho umístění na pozemku o prohlášení výrobce modulárního domu o shodě výrobku s požadavky na bydlení. Modulární dům musí například splňovat veškeré statické, tepelně-izolační i protipožární vlastnosti dané stavebním zákonem. Pokud stavební úřad nahlíží na modulární dům jako klasickou stavbu, je nutné ohlášení stavby a předložení kompletní stavební dokumentace.
Hypotéka na modulární dům
Při posuzování žádosti o hypotéku se banky vždy zajímají o zastavovanou nemovitost. „Modulové domy musí splňovat stejné podmínky jako stavby postavené z klasických stavebních materiálů. Aby byl modulární dům pro banku akceptovatelnou zástavou, musí být pevně spojen se zemí, být zapsán v katastru nemovitostí a mít přiděleno číslo popisné či evidenční. Modulární dům musí být také standardně napojen na inženýrské sítě, aby byl určen k trvalému bydlení, což je základní podmínka účelové hypotéky,“ vysvětluje Veronika Hegrová.
Uvažujete o koupi dřevostavby a financovat budete hypotékou? Přečtěte si specifika čerpání hypotéky pro dřevostavbu.

Roman Müller
Redaktor
Roman Müller je obsahový specialista se zaměřením na finanční trh, především hypotéky. V oboru se pohybuje už řadu let a tak ví, co vás zajímá.

Online sjednání hypotéky
Podpora online hypotečního specialisty
Zvýhodněné podmínky
Přehledné hypoteční bankovnictví




Nepřehlédněte

Sazby hypoték v říjnu 5,79 %: kdy se vyplatí krátká fixace
Průměrná sazba hypoték podle Swiss Life Hypoindexu v říjnu 2026 vzrostla na 5,79 %. Zajímavější než samotné číslo je, že banky zdražují hlavně delší fixace, zatímco jednoleté drží levnější. Spočítali…
Pavel Pohanka | aktualizováno: 08.10.2026
6 minut k přečtení

Odhad nemovitosti: Jak probíhá a jaké jsou rozdíly?
Odhad nemovitosti pro hypotéku stojí podle sazebníků bank zhruba 5 000 Kč za byt a nejčastěji 6 000 Kč za rodinný dům. Platí ho obvykle žadatel a banka uzná jen…
Roman Müller | aktualizováno: 06.10.2026
13 minut k přečtení

Bonita: co to je, jak ji banka spočítá a jak zjistit tu svou
Bonita je odhad banky, zda budete schopni řádně a včas splácet úvěr. U hypotéky ji banka posuzuje ve čtyřech krocích: prověří registry, uzná příjem, porovná ho se splátkami a ověří…
Miroslav Majer | aktualizováno: 06.10.2026
8 minut k přečtení


Bezúročný úvěr z Nové zelené úsporám: kolik ušetříte a jak žádat
Jako první začala přijímat žádosti o bezúročné úvěry z programu Nová zelená úsporám Buřinka (Stavební spořitelna České spořitelny), podle serveru Peníze.cz od 1. října 2026. Majitelé rodinných domů si mohou…
Pavel Pohanka | aktualizováno: 02.10.2026
7 minut k přečtení

