Jak zvládnout nízký odhad nemovitosti při žádosti o hypotéku

Předschválená hypotéka do 24 hodin online z pohodlí domova.
Úrok od
4,99 %
Jak vyřešit nízký odhad nemovitosti při žádosti o hypotéku

Zájemcům o hypotéku se může stát, že odhad ceny nemovitosti nevyjde na požadovanou částku. Poradíme, jak takovou situaci řešit.

Datum vydání: 24.04.2024 | Poslední aktualizace: 19.10.2026 | Roman Müller | 5 minut k přečtení

Obsah článku

☝ Nechce se vám celý článek číst? 🎧 Poslechněte si jej!

Tržní ceny bytů, rodinných domů a stavebních pozemků v dlouhodobém horizontu rostou. Od roku 2010 do čtvrtého čtvrtletí roku 2023 se podle dat Eurostatu ceny nemovitostí určených k bydlení více než zdvojnásobily (pozn. růst o 123 %). Spolu s cenami nemovitostí postupně roste i průměrná výše sjednávané hypotéky. Letos v březnu se dostala na částku 3,45 milionu korun (zdroj ČBA Hypomonitor).

„Banky při vyřizování hypotéky potřebují znát hodnotu nemovitosti, která je poskytnuta do zástavy. Nejčastěji se jedná přímo o nemovitost financovanou sjednávaným úvěrem, bance je ovšem možné nabídnout do zástavy i jinou vhodnou nemovitost. Zda ji přijme, záleží na jejím rozhodnutí,“

uvádí Miroslav Majer, CEO fintech startupu hyponamíru.cz.

Odhad ceny nemovitostí pro hypotéku

Zájemci o financování vlastního bydlení se mohou zajímat o to, k čemu banka potřebuje odhad nemovitosti. Odpověď je jednoduchá: Pomocí odhadu nemovitosti zjistí, za jakou částku by bylo možné danou nemovitost rychle prodat (pozn. v případě nesplácení úvěru). Pro účely hypotéky se tedy banka snaží zjistit obvyklou realizovanou cenu. Ta je zpravidla o něco nižší než cena uvedená na inzertních a realitních portálech.  

Každá banka má pro stanovení hodnoty nemovitosti vlastní interní metodiku. Při určování hodnoty využívají cenové mapy a také mohou přihlížet k aktuálním cenám srovnatelných nemovitostí v dané lokalitě (pozn. jedná se o takzvanou porovnávací metodu, kdy odhadce porovná vypočtenou cenu nemovitosti s podobnými nabídkami na trhu). Odhad může banka realizovat interně nebo prostřednictvím externích smluvních odhadců. V praxi se běžně stává, že hodnota stejné nemovitosti vychází u jednotlivých bank trochu odlišně.

Miroslav Majer k tématu doplňuje: „Pokud hypotékou plánujete financovat koupi starší nemovitosti, posoudí odhadce její aktuální stav a stanoví reálnou tržní cenu. V případě rekonstrukcí a výstaveb se pracuje s cenou budoucí, která zohledňuje zhodnocení nemovitosti po dokončení stavebního záměru.“ 

Faktory ovlivňující cenu nemovitosti

Při odhadu nemovitosti pro banku se zohledňuje celá řada faktorů. Podstatný vliv na cenu má lokalita, ve které se nemovitost nachází, její dopravní obslužnost a celková občanská vybavenost. Mezi další důležité faktory patří například technický stav nemovitosti, její rozloha, dispozice a vybavenost. 

Co ovlivňuje cenu nemovitosti:

  • Lokalita
  • Stáří a technický stav nemovitosti
  • Rozloha a dispozice nemovitosti
  • Příslušenství (např. garážové stání, sklep, terasa, zahrada nebo bazén)
  • Úroveň vybavení, kvalita použitých materiálů a technologií
  • Věcná břemena a právní vady

TIP

Proveďte si odhad nemovitosti online zdarma! Během chvilky zjistíte cenu nemovitosti. Nezávislý online odhad nemovitosti je stanoven za pomocí švýcarské technologie. 

Tržní hodnota vs. odhadní hodnota

Tržní cena nemovitosti a její odhadní cena pro banku jsou dvě různé hodnoty. V prvním případě je cena nemovitostí formována trhem, tedy aktuální nabídkou nemovitostí a poptávkou po nich ze strany kupujících. Naproti tomu odhadní cena je vypočtená a je výsledkem profesionálního posouzení hodnoty dané nemovitosti. 

Setkat se můžete i s dalšími druhy odhadů. Příkladem je odhad ceny nemovitosti pro dědické řízení. Tento odhad se provádí primárně za účelem stanovení hodnoty nemovitosti po zemřelém. Nelze ho tedy využít jako odhad pro banku při žádosti o hypotéku. 

✅Typ úvěru: Nová hypotéka
✅Úrok: od 4,99 %
✅Hodnota nemovitosti: 3 800 000 Kč
✅Doba splácení: 30 let
✅Výše úvěru: 3 500 000 Kč
✅Měsíční splátka: 18 767 Kč

Hodnota nemovitosti a LTV

Hodnota nemovitosti je důležitá i pro stanovení maximální výše poskytnutého úvěru. Banky se při poskytování hypoték musí řídit limity úvěrových ukazatelů České národní banky. V současné době je pro banky závazný pouze ukazatel LTV, který vyjadřuje procentní poměr mezi výší poskytnutého úvěru a hodnotou nemovitosti v zástavě. 

Příklad výpočtu LTV: Pokud je hodnota nemovitosti například 8 milionů korun a výše poskytnuté hypotéky 6 milionů korun, zjistíte hodnotu LTV dosazením do následujícího vzorce:

LTV = (výše poskytnutého úvěru / hodnota zastavené nemovitosti) × 100

Po dosazení vychází hodnota LTV na 75 %.

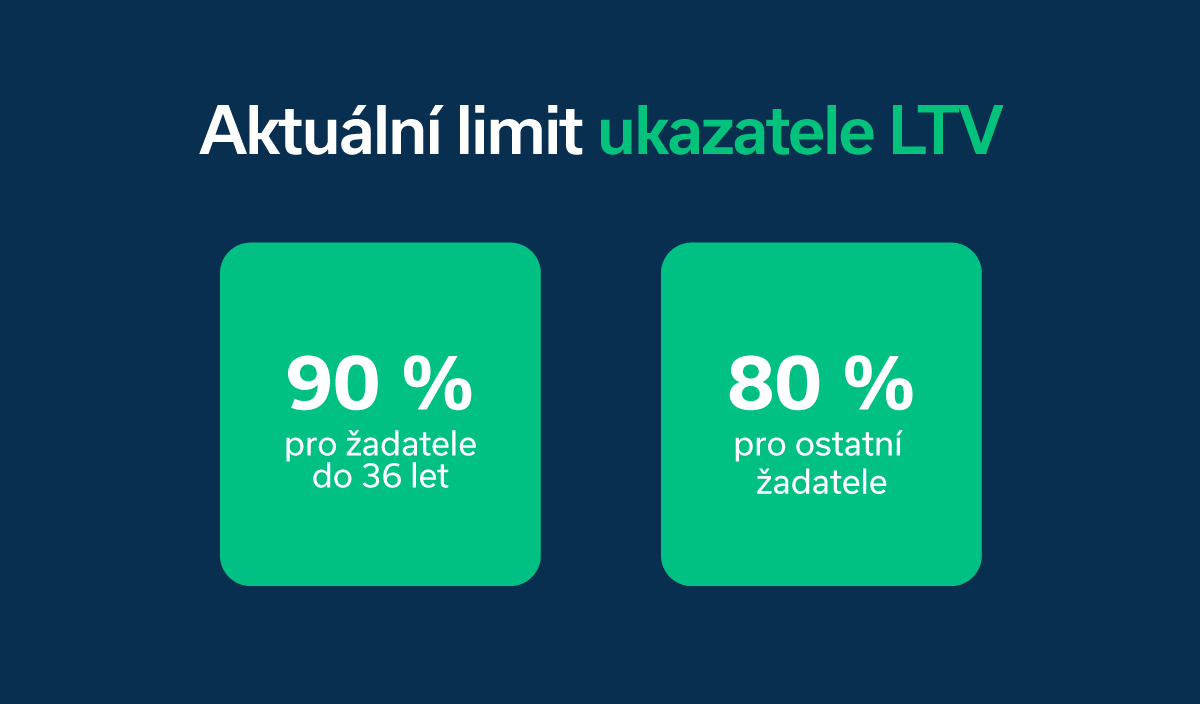
„Aktuálně je maximální hranice ukazatele LTV pro žadatele o hypotéku mladší 36 let nastavena na 90 %. V ostatních případech je horní hranice tohoto ukazatele 80 %. Ukazatele DTI a DSTI ČNB zrušila, banky ale poměr splátek a zadlužení k příjmu posuzují podle vlastních pravidel,“ 

dodává k výpočtu LTV Miroslav Majer.
Aktuální limit ukazatele LTV

Jak probíhá odhad nemovitosti

Odhad hodnoty nemovitosti banka zajistí a provede sama. Stačí jen dodat veškerou požadovanou dokumentaci. Potřeba je doložit aktuální list vlastnictví a nabývací titul. Výpis z listu vlastnictví je k dispozici za administrativní poplatek na katastru nemovitostí. Nabývacím titulem se rozumí smlouva, která dokazuje, kdo je majitelem nemovitosti a jakým způsobem došlo k jejímu nabytí. 

Jak dlouho trvá odhad nemovitosti

Vždy záleží na době, kdy se odhad zpracovává. Obecně trvají odhady déle před Vánoci nebo v době prázdnin a dovolených. Za optimální situace by nemělo zpracování odhadu nemovitosti zabrat více než 14 dní. Při rychlé domluvě s odhadcem lze získat odhad i za jeden týden.

A jak dlouho platí odhad nemovitosti? Obvykle se odhad nemovitosti považuje za aktuální po dobu do 6 měsíců od vyhotovení. 

Odhad nemovitosti cena

Odhad bytu u smluvního odhadce stojí obvykle 3 500–4 000 Kč, odhad rodinného domu 4 500–5 000 Kč, některé banky ho hradí samy. Ceny a typy odhadu podrobně shrnuje článek kolik stojí odhad nemovitosti a kdo ho platí.

Hypotéka a nízký odhad 

Jak vyřešit nízký odhad nemovitosti

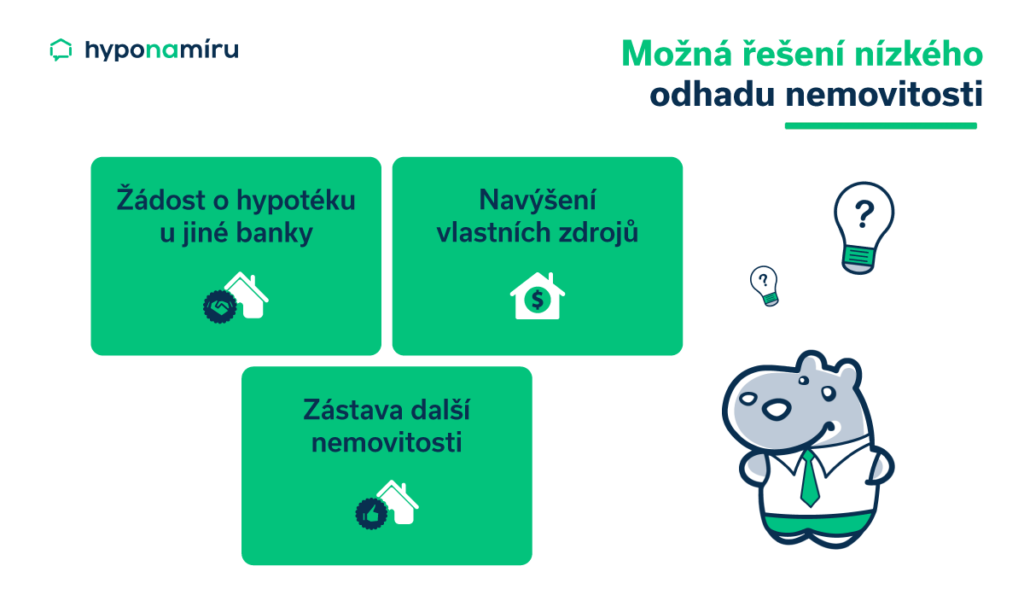
V případě, že odhad nevyjde podle očekávání, stále se nabízí několik možností, jak nízký odhad zvládnout. Níže uvádíme některé z nich

  • Výběr vhodné banky: U každé banky vychází odhad nemovitosti trochu jinak. Existuje tedy šance, že jiná banka ohodnotí nemovitost na požadovanou částku.  
  • Doplnění vlastních zdrojů: Pokud je výše požadované hypotéky vzhledem k hodnotě nemovitosti příliš vysoká, je třeba doplnit více vlastních zdrojů. Tím pádem si tedy sjednáte o něco nižší hypotéku, pro kterou je hodnota nemovitosti dostatečná. 
  • Další zajištění úvěru: Bance je možné nabídnou do zástavy další nemovitost, čímž můžete dosáhnout na vyšší hypotéku. Nemusí se nutně jednat o vaši vlastní nemovitost. Vložit do zástavy lze i cizí nemovitost, pokud se na tom ovšem s jejím majitelem dohodnete.  
  • Vyjednání nižší kupní ceny nemovitosti: Další možnosti je vyjednání nižší kupní ceny nemovitosti. Slevu je možné získat jak u starších nemovitostí, tak i novostaveb. Pokud chcete s prodávajícím jednat o slevě, připravte si konkrétní srovnání. Na Realingu najdete nabídky podobných nemovitostí, o které můžete rozhovor opřít. Samotný nižší bankovní odhad sice nedokazuje, že je cena přemrštěná, je ale důvodem se k jejímu posouzení vrátit. 

Tipy pro vyšší odhad nemovitosti

Aby někteří zájemci dosáhli na požadovanou výši hypotéky, hledají způsoby, jak zvýšit odhadní hodnotu nemovitosti. Mnoho možností bohužel není. Odhadce totiž vždy posuzuje aktuální stav nemovitosti. K nepatrnému navýšení odhadu může přispět, pokud je nemovitost na první pohled udržovaná. Před návštěvou odhadce proveďte drobné opravy a generální úklid. 

Refinancování s nízkým odhadem

Vzhledem k tomu, že ceny nemovitostí v čase stabilně rostou, je nízký odhad nemovitosti v případě refinancování stávající hypotéky spíše výjimkou. Tato situace může nastat v případě, že při refinancování navyšujete hypotéku. 

Pokud je odhad nemovitosti pro banku nízký, zvažte výše popsané možnosti, jak zvládnout nízký odhad nemovitosti. 

Roman Müller
Redaktor
Roman Müller je obsahový specialista se zaměřením na finanční trh, především hypotéky. V oboru se pohybuje už řadu let a tak ví, co vás zajímá.
Online sjednání hypotéky
Podpora online hypotečního specialisty
Zvýhodněné podmínky
Přehledné hypoteční bankovnictví

Napsali o nás

★ ★ ★ ★ ★
Hodnocení: 4.9 | 591 recenzí

Nepřehlédněte

Kupě nemovitosti - na co si dát pozor u realitní kanceláře a hypotéky

Koupě nemovitosti: na co si dát pozor u realitní kanceláře a hypotéky

Při prodeji nemovitosti může realitní kanceláři vzniknout nárok na provizi i po skončení spolupráce. Kupující, který financuje nákup hypotékou, musí řešit podmínky rezervace, schválení úvěru a termíny plateb. Na co…
Roman Müller | aktualizováno: 26.10.2026
6 minut k přečtení
Koupě nemovitosti za účelem pronájmu. Vyplatí se?

Koupě novostavby na pronájem: Vyplatí se jako investice?

Novostavby jsou v průměru podstatně dražší než starší byty. Také nájemné je v nich vyšší, rozdíl však není zdaleka tak výrazný. Vyplatí se tedy koupit novostavbu na pronájem?
Roman Müller | aktualizováno: 23.10.2026
5 minut k přečtení
Hypotéka: domněnka úvěruschopnosti po 18 měsících splácení

Hypotéka: domněnka úvěruschopnosti po 18 měsících splácení

Senát 21. října 2026 schválil novelu zákona o spotřebitelském úvěru, kterou Sněmovna přijala 11. září. U hypoték zavádí vyvratitelnou domněnku, že klient byl úvěruschopný, pokud splácel alespoň 18 měsíců od…
Pavel Pohanka | aktualizováno: 23.10.2026
Byty podél D4: úspora na splátce proti nákladům na dojíždění

Byty podél D4: úspora na splátce proti nákladům na dojíždění

Byty v Písku a Příbrami zdražují téměř dvojnásobným tempem než v Praze, přesto jsou výrazně levnější. Spočítali jsme, jak se to promítne do splátky hypotéky a kolik z úspory vezme…
Pavel Pohanka | aktualizováno: 21.10.2026
6 minut k přečtení

Návrh na vklad do katastru nemovitostí: jak ho podat, kolik stojí a jak dlouho trvá

Návrh na vklad je povinný formulář, kterým požádáte katastrální úřad o zápis práva k nemovitosti, nejčastěji vlastnického práva po koupi nebo darování a zástavního práva banky u hypotéky. Podává se…
Pavel Pohanka | aktualizováno: 20.10.2026
10 minut k přečtení
Odhalujeme skryté poplatky a upozorňujeme na ně.