Hypotéka v těhotenství, na mateřské nebo rodičovské dovolené – jde to?

Předschválená hypotéka do 24 hodin online z pohodlí domova.
Úrok od
4,99 %
Mateřská, rodičovská a hypotéka. Jde to?

Očekáváte přírůstek nebo už jste na rodičovské dovolené? I v této životní situaci můžete podat žádost o hypotéku. Jaké podmínky je třeba splnit?

Datum vydání: 23.06.2023 | Poslední aktualizace: 26.10.2026 | Roman Müller | 7 minut k přečtení

Obsah článku

☝ Nechce se vám celý článek číst? 🎧 Poslechněte si jej!

Co si z článku odnést

  • Těhotenství, pobírání peněžité pomoci v mateřství ani rodičovského příspěvku automaticky nevylučují získání hypotéky.
  • Banky mohou obě dávky započítat jako příjem, uznávaná částka se ale může lišit.
  • Společná žádost s partnerem může pomoci díky jeho příjmu. Banka však posoudí také jeho závazky.
  • Přivýdělek během rodičovské může zvýšit příjmy domácnosti, pokud ho banka uzná.
  • Budoucí mzdu po návratu do zaměstnání nelze při schvalování hypotéky považovat za automaticky uznatelný příjem.

S příchodem dítěte se často mění nároky na bydlení. Zatímco mladé páry se mohou spokojit s menším bytem, rodiny s dětmi mnohdy potřebují více prostoru. Řešením může být pořízení většího bytu nebo rodinného domu na hypotéku. Samotné těhotenství ani navazující péče o dítě není překážkou pro získání hypotéky. 

„Banka při schvalování hypotéky posuzuje především výši, pravidelnost a stabilitu příjmů domácnosti, stávající úvěry, výdaje. Při plánování pořízení vlastního bydlení na úvěr počítejte i s tím, jak se rodinný rozpočet po narození dítěte změní,“

doplňuje Miroslav Majer, CEO fintech startupu hyponamíru.cz.
✅Typ úvěru: Nová hypotéka
✅Úrok: od 4,99 %
✅Hodnota nemovitosti: 3 800 000 Kč
✅Doba splácení: 30 let
✅Výše úvěru: 3 500 000 Kč
✅Měsíční splátka: 18 767 Kč

Lze získat hypotéku na mateřské dovolené?

Ano. Během mateřské dovolené může být jedním z příjmů domácnosti peněžitá pomoc v mateřství (PPM).

Mateřská dovolená je pracovní volno, zatímco PPM je dávka nemocenského pojištění. Čerpání mateřské dovolené samo o sobě nezakládá nárok na tuto dávku. Naopak ten, kdo ji pobírá, nemusí být současně na mateřské dovolené.

Banka může dávku započítat mezi příjmy při žádosti o hypotéku. Zohledňuje ale také to, že se vyplácí jen omezenou dobu. Po jejím skončení může následovat rodičovský příspěvek, což může změnit měsíční příjem domácnosti.

Lze získat hypotéku na rodičovské dovolené?

Také během rodičovské dovolené můžete požádat o hypotéku. Jedním z posuzovaných příjmů může být rodičovský příspěvek.

Ten je státní dávkou a jeho pobírání není podmíněno čerpáním rodičovské dovolené, tedy pracovního volna určeného k péči o dítě.

Při posuzování příjmu může banka vycházet z aktuální měsíční výše rodičovského příspěvku. Zda a v jaké výši jej započítá, případně jak zohlední zbývající dobu čerpání, závisí na jejích podmínkách.

TIP

TIP: Před žádostí si ověřte, kolik vám banka započítá

Výše rodičovského příspěvku, kterou každý měsíc dostáváte na účet, nemusí odpovídat částce, kterou banka uzná při žádosti o hypotéku. Nechte si proto předem posoudit příjmy celé domácnosti. Zjistíte, s jakou částkou banka počítá a zda vaše příjmy stačí na požadovaný úvěr.

Pomůže přivýdělek během rodičovské?

Rodinnému rozpočtu mohou pomoci příjmy z částečného úvazku, pracovních dohod nebo podnikání.

Pobírání rodičovského příspěvku výdělečnou činnost nevylučuje. Musí však být zajištěna řádná péče o dítě. U dětí mladších dvou let platí limit docházky do zařízení péče o děti 120 hodin měsíčně, od dvou let se docházka nesleduje.

Podrobnosti uvádí MPSV – Rodičovský příspěvek

Při žádosti o hypotéku může přivýdělek pomoci, pokud ho banka uzná jako příjem.

Společná žádost o hypotéku s partnerem

Pokud jeden z rodičů pobírá PPM nebo rodičovský příspěvek a druhý má pravidelný příjem ze zaměstnání či podnikání, může společná žádost pomoci dosáhnout na požadovaný úvěr.

„Banka však posuzuje příjmy i závazky obou žadatelů, například spotřebitelské úvěry, půjčky na auto, kreditní karty nebo kontokorenty. Společná žádost proto sama o sobě schválení hypotéky nezaručuje,“ uvádí Miroslava Straková, online hypoteční specialistka hyponamíru.cz.

Pokud žádáte o úvěr bez partnera, rozhodující bude vaše vlastní finanční situace. Více se tomuto tématu věnuje článek Hypotéka pro samoživitelku: Vše, co potřebujete vědět.

Blíží se vám konec rodičovské dovolené a plánujete návrat do práce? Budoucí mzda může finanční situaci domácnosti zlepšit, ale banka ji nemusí při současné žádosti uznat jako příjem.

U některých bank může při individuálním posouzení pomoci doložení plánovaného návratu do zaměstnání a očekávané mzdy. Nelze však předpokládat, že takové doklady postačí. Před podáním žádosti si ověřte, zda banka budoucí příjem zohlední a jaké podklady k tomu požaduje.

Hypotéka na mateřské nebo rodičovské u OSVČ

Pokud podnikáte, je nutné rozlišovat nárok na PPM od způsobu, jakým banka posuzuje příjem z podnikání.

OSVČ musí pro standardní nárok na PPM splnit podmínky nemocenského pojištění. Obvykle jde o účast na pojištění alespoň 270 dní v posledních dvou letech, z toho nejméně 180 dní jako OSVČ v posledním roce. Od července 2026 navíc platí za zákonem stanovených podmínek zvláštní úprava při narození dalšího dítěte do čtyř let od předchozího porodu.

Podrobnosti uvádí MPSV – Nemocenské pojištění a ČSSZ.

Pokud kombinujete příjem z podnikání s PPM nebo rodičovským příspěvkem, ověřte si u konkrétní banky, zda a za jakých podmínek tyto příjmy při posuzování hypotéky uzná.

Jaké dokumenty budete potřebovat

Požadované dokumenty závisí na druhu příjmu a konkrétní žádosti. Následující přehled uvádí pouze příklady, konkrétní doklady stanoví banka.

  • Peněžitá pomoc v mateřství: například potvrzení o přiznání dávky, informace z ePortálu ČSSZ nebo výpis z účtu s příchozí platbou.
  • Rodičovský příspěvek: například oznámení o přiznání dávky nebo výpis z účtu dokládající její výplatu; další potvrzení podle požadavků banky.
  • Příjem ze zaměstnání: podle banky například potvrzení zaměstnavatele o příjmu nebo výpisy z účtu.
  • Příjem z podnikání: daňové přiznání a případně další požadované dokumenty.

Přesný seznam si vyžádejte u vybrané banky před podáním žádosti.

Jak zvýšit šanci na získání hypotéky

Pokud se příjmy domácnosti během mateřské nebo rodičovské dovolené sníží, mohou při posuzování hypotéky pomoci zejména:

  • společná žádost s partnerem, pokud má uznatelný příjem,
  • další doložitelný příjem,
  • nižší splátky stávajících dluhů,
  • více vlastních prostředků a nižší částka hypotéky.

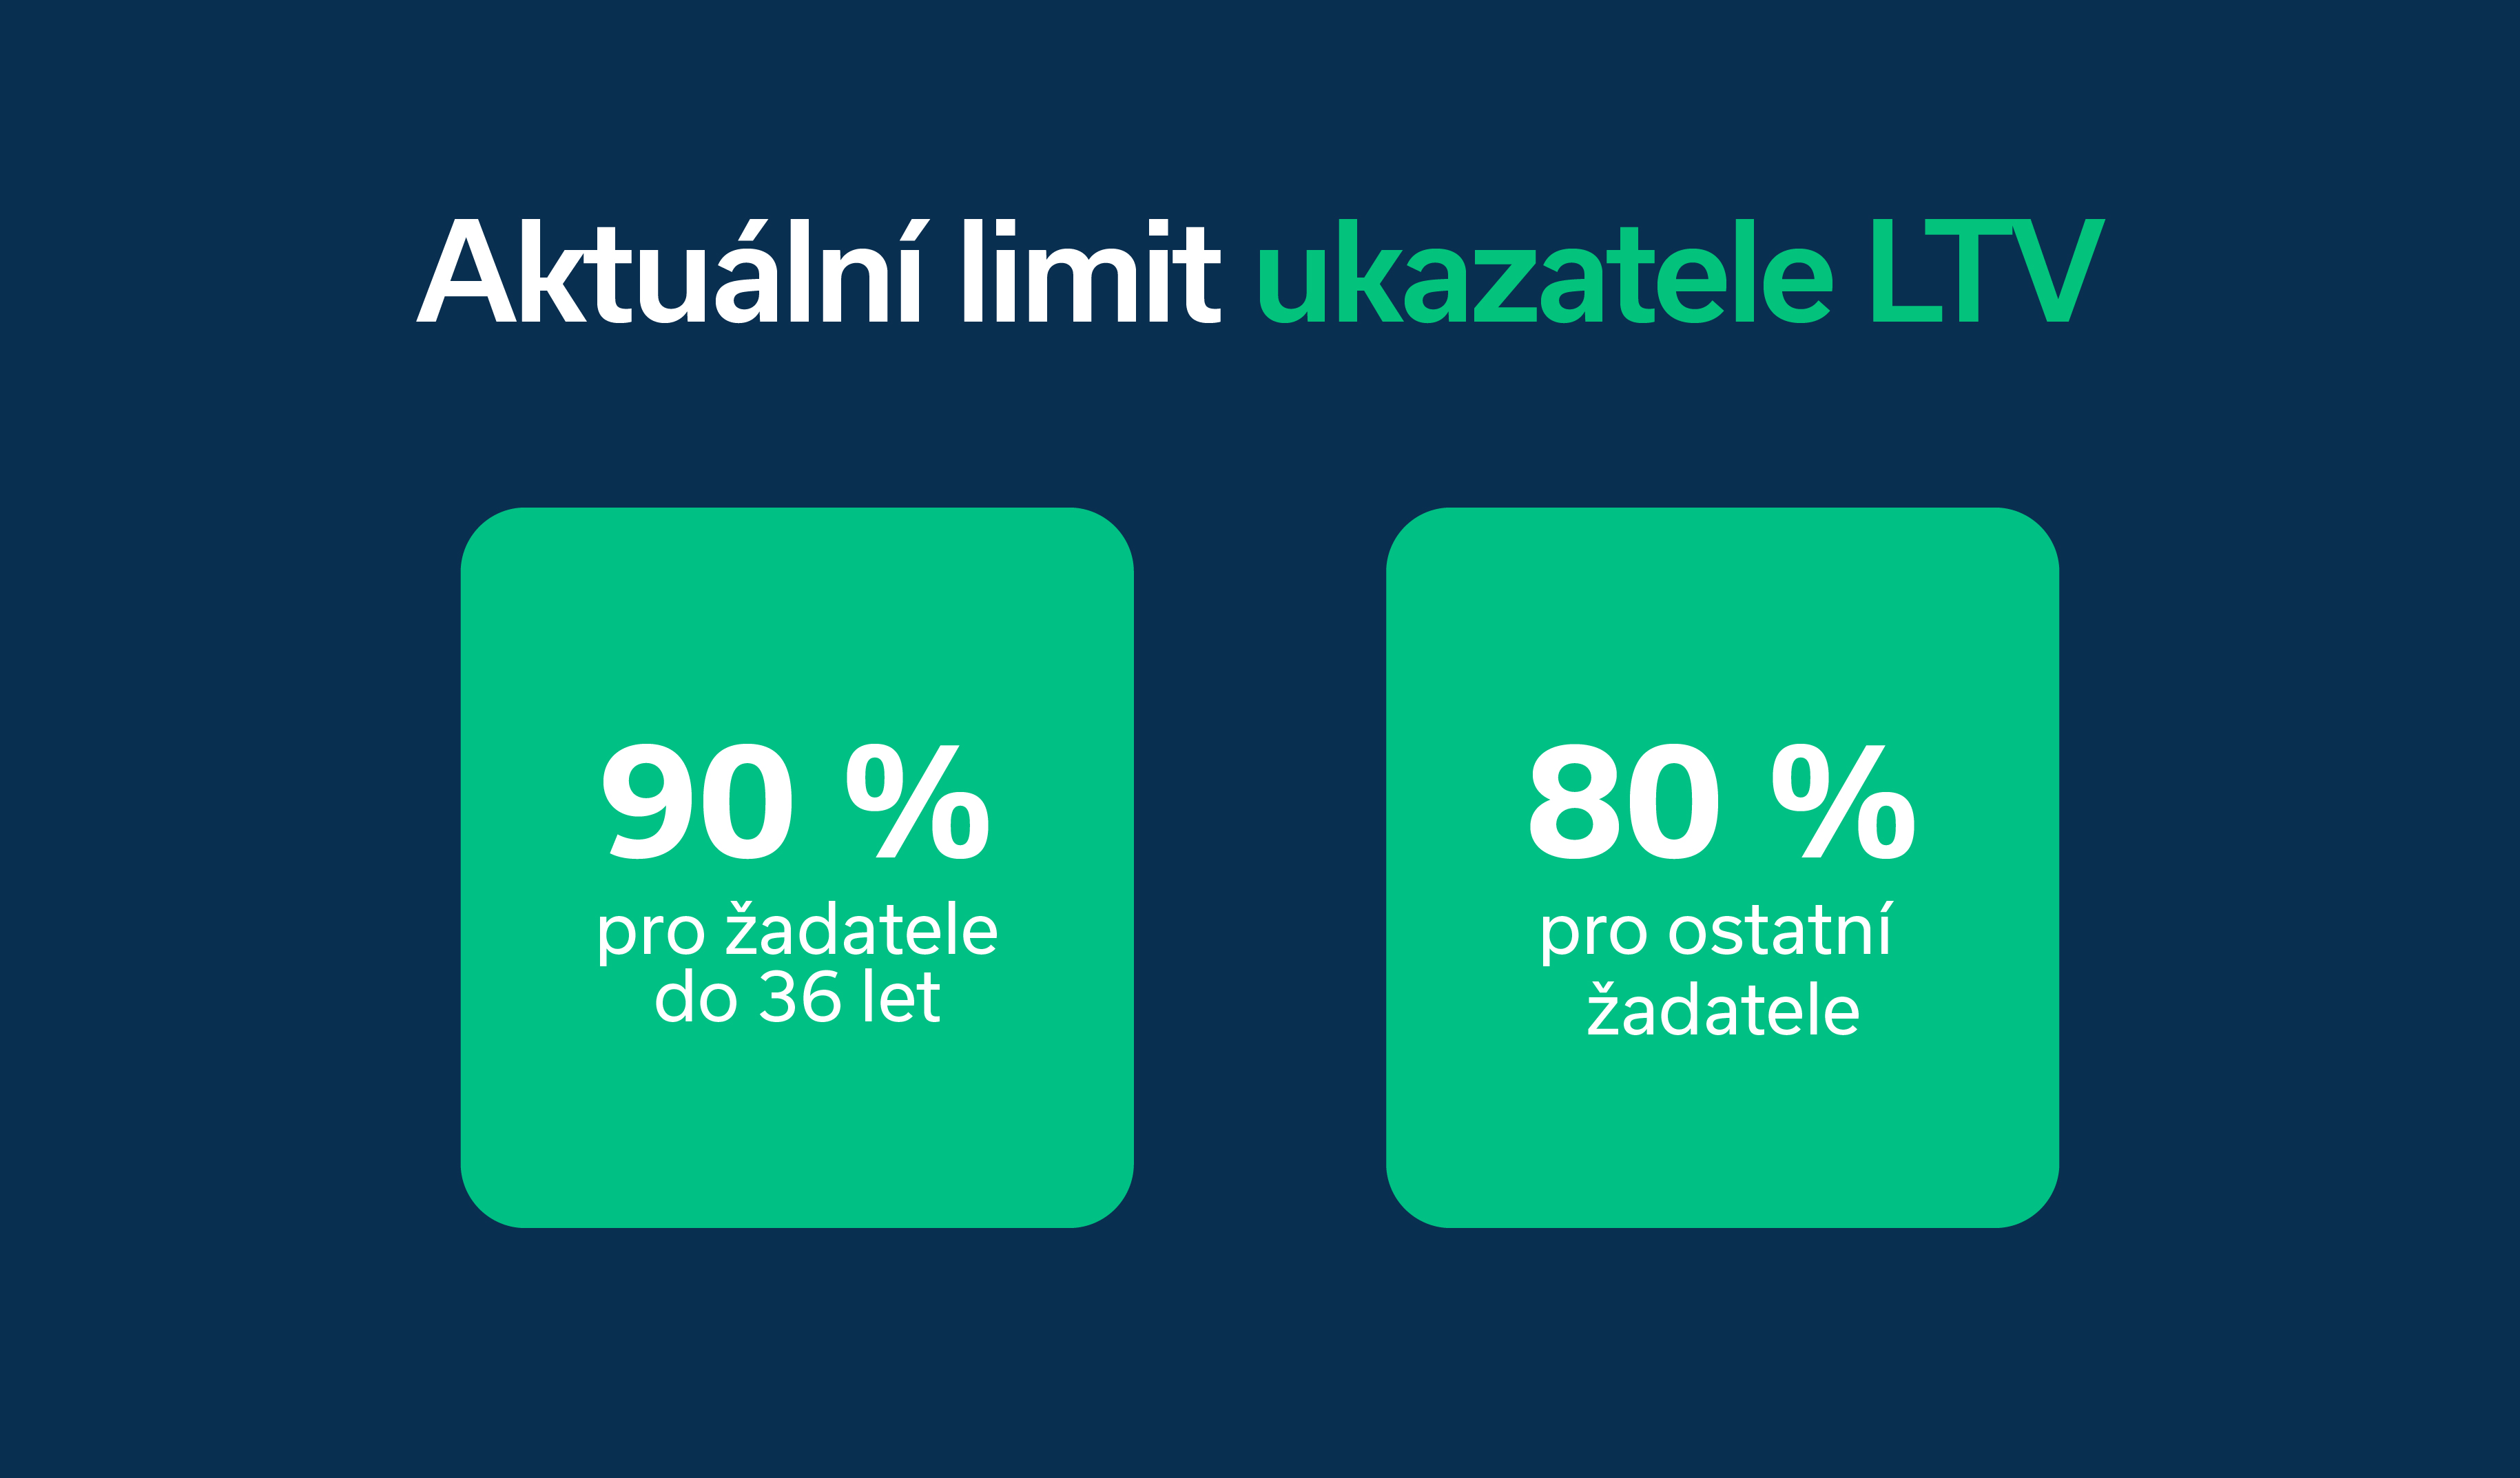
Při financování vlastního bydlení je důležitý také ukazatel LTV, tedy poměr výše hypotéky k hodnotě zastavované nemovitosti. Podle pravidel ČNB činí limit 80 %, u žadatelů mladších 36 let při pořízení vlastního bydlení 90 %.

Závazné limity DTI a DSTI jsou deaktivované. Banky však nadále musejí posuzovat úvěruschopnost žadatelů.

Aktuální limity pro LTV

Kdy je vhodné požádat o hypotéku

Je lepší požádat o hypotéku ještě před narozením dítěte, během pobírání PPM či rodičovského příspěvku, nebo až po návratu do práce?

Rozhodující jsou především příjmy domácnosti. Před nástupem na mateřskou dovolenou můžete pobírat pravidelnou mzdu, během mateřské a rodičovské se však příjmy mohou snížit. Po návratu do zaměstnání se mohou znovu zvýšit.

Na vhodné načasování hypotéky upozorňuje také Miroslava Straková:

„Žádat o hypotéku v těhotenství nebo během doby péče o dítě do 4 let věku není nejšťastnějším řešením. Banky při schvalování hypotéky totiž zohledňují fakt, že příjem matky na mateřské a následné rodičovské dovolené bude nízký. Pokud nemá partner či manžel dostatečně vysoký příjem, na potřebnou výši hypotéky tyto rodiny jednoduše nedosáhnou. Sjednání hypotéky je proto vhodné načasovat minimálně jeden rok před plánovaným početím potomka nebo až děti povyrostou.“

Pokud má ale domácnost dostatečné příjmy, nemusí se žádostí čekat. Hypotéku může získat i během těhotenství, mateřské nebo rodičovské dovolené.

Při rozhodování proto zvažte nejen současnou finanční situaci, ale také očekávané změny příjmů a výdajů po narození dítěte. Před podáním žádosti si ověřte, jaké příjmy vám banka uzná.

Peněžitá pomoc v mateřství a rodičovský příspěvek v roce 2026
Při plánování hypotéky je dobré znát alespoň základní pravidla obou dávek.

Peněžitá pomoc v mateřství (PPM)

Na PPM žena zpravidla nastupuje šest až osm týdnů před očekávaným porodem. Při narození jednoho dítěte se dávka vyplácí 28 týdnů, u vícerčat 37 týdnů. Její výše činí 70 % redukovaného denního vyměřovacího základu.

Rodičovský příspěvek

Celková výše rodičovského příspěvku a nejzazší věk dítěte, do kterého jej lze čerpat, závisí na datu jeho narození.

Datum narození dítěteJedno dítěVícerčataNejzazší věk dítěte
Do konce roku 2023300 000 Kč450 000 Kč4 roky
2024–2025350 000 Kč525 000 Kč3 roky
Od 1. ledna 2026350 000 Kč700 000 Kč3 roky

Rodičovský příspěvek je měsíční opakovanou dávkou. V roce 2026 činí základní maximální měsíční částka 15 000 Kč u jednoho dítěte a 30 000 Kč u vícerčat, pokud nelze stanovit dostatečně vysoký denní vyměřovací základ. Při vyšším základu může být měsíční čerpání vyšší.

Roman Müller
Redaktor
Roman Müller je obsahový specialista se zaměřením na finanční trh, především hypotéky. V oboru se pohybuje už řadu let a tak ví, co vás zajímá.
Online sjednání hypotéky
Podpora online hypotečního specialisty
Zvýhodněné podmínky
Přehledné hypoteční bankovnictví

Napsali o nás

★ ★ ★ ★ ★
Hodnocení: 4.9 | 591 recenzí

Nepřehlédněte

Kupě nemovitosti - na co si dát pozor u realitní kanceláře a hypotéky

Koupě nemovitosti: na co si dát pozor u realitní kanceláře a hypotéky

Při prodeji nemovitosti může realitní kanceláři vzniknout nárok na provizi i po skončení spolupráce. Kupující, který financuje nákup hypotékou, musí řešit podmínky rezervace, schválení úvěru a termíny plateb. Na co…
Roman Müller | aktualizováno: 26.10.2026
6 minut k přečtení
Koupě nemovitosti za účelem pronájmu. Vyplatí se?

Koupě novostavby na pronájem: Vyplatí se jako investice?

Novostavby jsou v průměru podstatně dražší než starší byty. Také nájemné je v nich vyšší, rozdíl však není zdaleka tak výrazný. Vyplatí se tedy koupit novostavbu na pronájem?
Roman Müller | aktualizováno: 23.10.2026
5 minut k přečtení
Hypotéka: domněnka úvěruschopnosti po 18 měsících splácení

Hypotéka: domněnka úvěruschopnosti po 18 měsících splácení

Senát 21. října 2026 schválil novelu zákona o spotřebitelském úvěru, kterou Sněmovna přijala 11. září. U hypoték zavádí vyvratitelnou domněnku, že klient byl úvěruschopný, pokud splácel alespoň 18 měsíců od…
Pavel Pohanka | aktualizováno: 23.10.2026
Byty podél D4: úspora na splátce proti nákladům na dojíždění

Byty podél D4: úspora na splátce proti nákladům na dojíždění

Byty v Písku a Příbrami zdražují téměř dvojnásobným tempem než v Praze, přesto jsou výrazně levnější. Spočítali jsme, jak se to promítne do splátky hypotéky a kolik z úspory vezme…
Pavel Pohanka | aktualizováno: 21.10.2026
6 minut k přečtení

Návrh na vklad do katastru nemovitostí: jak ho podat, kolik stojí a jak dlouho trvá

Návrh na vklad je povinný formulář, kterým požádáte katastrální úřad o zápis práva k nemovitosti, nejčastěji vlastnického práva po koupi nebo darování a zástavního práva banky u hypotéky. Podává se…
Pavel Pohanka | aktualizováno: 20.10.2026
10 minut k přečtení
Odhalujeme skryté poplatky a upozorňujeme na ně.