
Brutto vs. netto

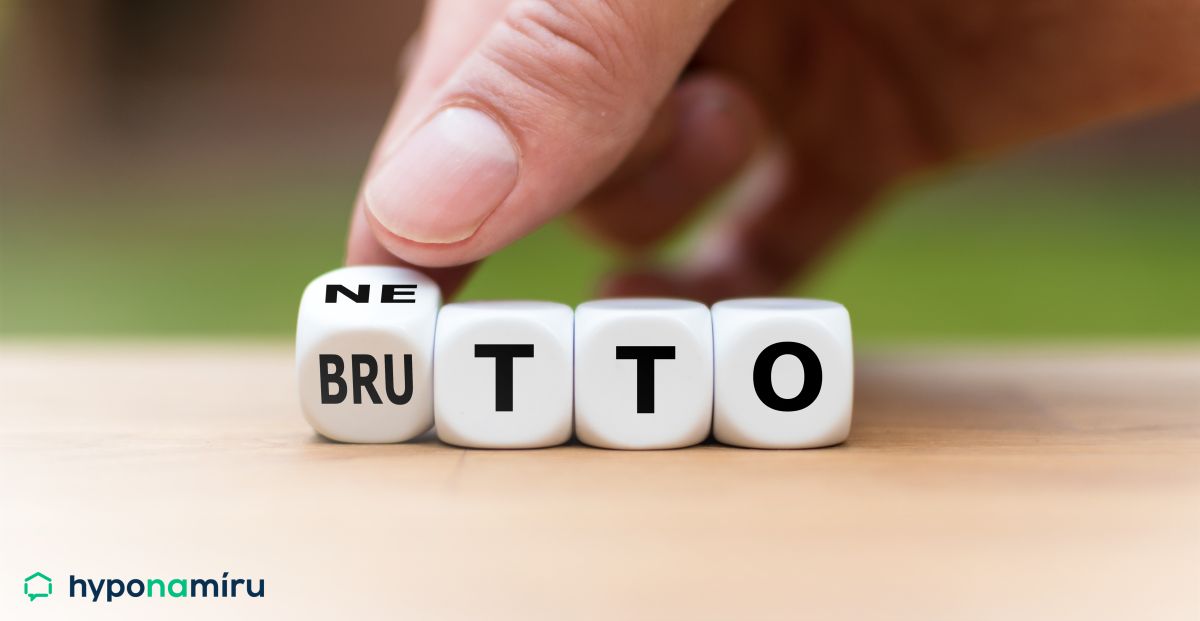
Brutto a netto jsou dva pojmy, které spolu úzce souvisí. Setkat se s nimi můžeme v potravinářství i finančnictví. Právě oblast financí nás zajímá. Brutto představuje hrubou mzdu, u právnických osob neboli firem pak zisk, netto čistý příjem po odečtení výdajů.
Co je brutto a netto plat
Výši, ze které se odečítají daně a další odvody se označuje brutto. V případě platu je tedy brutto částka, kterou zaměstnanec jako fyzická osoba dostane před odečtením daní a odvodů. Na druhé straně, netto plat označuje částku, kterou zaměstnanec dostane po odečtení daní a odvodů z brutto platu. Je tedy to, co zaměstnanec skutečně dostane na účet, a to včetně všech slev a dalších úlev, na které má nárok. Z toho důvodu je netto plat obvykle nižší než brutto plat.
Rozdíl mezi brutto a netto
Hlavním rozdílem jsou daně a další odvody, které se odečítají z brutto platu. Tyto daně a odvody se liší v závislosti na mnoha faktorech, například na zemi, ve které žadatel o hypotéku pracuje, nebo na jeho výši platu. V některých zemích jsou daně a odvody elativně vysoké a výsledkem je menší rozdíl mezi brutto a netto platem, zatímco v jiných zemích jsou daně a odvody nižší a výsledkem je větší rozdíl.
Proč srovnávat brutto a netto částky
Při výpočtu platu nebo nákladů berte v úvahu oba tyto pojmy a porovnávejte brutto a netto částky. Při srovnávání nabídek práce od různých zaměstnavatelů si porovnejte jejich nabízené platy včetně daní a odvodů, tím získáte celkový obraz o hodnotě práce. V každém případě buďte obeznámeni s těmito termíny a porovnávejte je při stanovení spravedlivé mzdy nebo nákladů.
Související pojmy





Nepřehlédněte


Sazby hypoték v říjnu 5,79 %: kdy se vyplatí krátká fixace

Odhad nemovitosti: Jak probíhá a jaké jsou rozdíly?

Bonita: co to je, jak ji banka spočítá a jak zjistit tu svou


