
Hypotéka pro cizince: Jak ji získat?
Předschválená hypotéka do 24 hodin online z pohodlí domova.

Úrok od
4,99 %
O hypotéku na pořízení vlastní nemovitosti mohou v Česku žádat i cizinci. Každá banka postupuje při posuzování žádosti o hypotéku cizích státních příslušníků podle vlastní metodiky. Cizinci obvykle musí pro získání úvěru na bydlení splnit přísnější kritéria. Přečtěte si, co je potřeba k získání hypotéky pro cizince.
Datum vydání: 28.03.2022 | Poslední aktualizace: 23.07.2025 | Roman Müller | 3 minuty k přečtení
Podle údajů Českého statistického úřadu pobývalo na konci roku 2021 na území České republiky více než 660 tisíc cizinců, přičemž trvalý pobyt zde mělo přes 321 tisíc z nich. Z hlediska národnosti jsou nejpočetnější skupinou cizinců Ukrajinci, za kterými následují Slováci, Vietnamci a Rusové. „O hypotéku na pořízení vlastního bydlení žádají především cizinci, kteří už v Česku pobývají dlouhodobě, mají u nás stabilní zaměstnání, založili si zde například vlastní rodinu a neplánují se natrvalo vrátit do své rodné země. Doposud se o hypotéku nejčastěji ucházeli Slováci, kteří k nám Čechům mají jazykově i kulturně nejblíže,“ potvrzuje dosavadní trend Veronika Hegrová z fintech startupu hyponamíru.

Podmínky získání hypotéky pro cizince
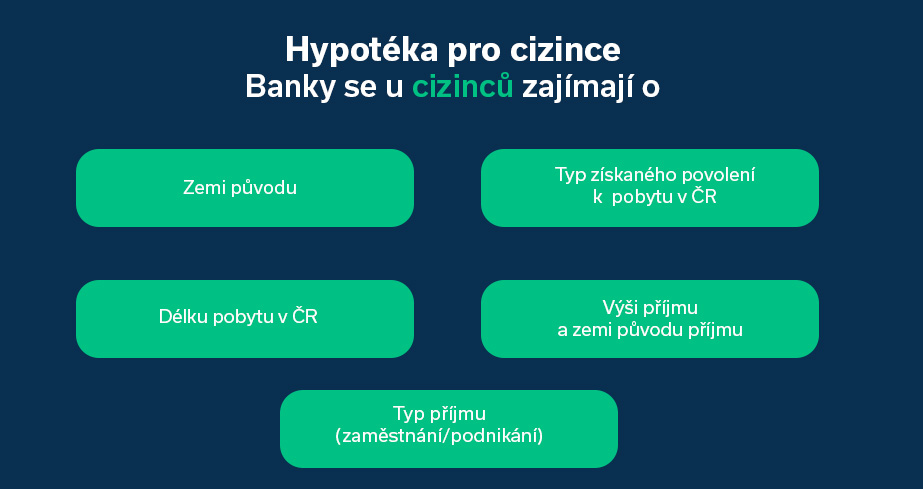
Při posuzování žádosti o hypotéku postupuje každá banka podle vlastní interní metodiky. Nejinak tomu je i v případě, kdy se o hypotéku uchází lidé s jiným než českým občanstvím. Pokud cizinec žádá o hypotéku, banky se vždy zajímají o zemi původu žadatele. „Obecně platí, že k cizincům ze zemí Evropské unie jsou banky benevolentnější než v případě žadatelů pocházejících z ostatních zemí. Nejvýhodnější postavení při sjednávání hypotéky mají dlouhodobě Slováci, některé banky u nich nemusí vyžadovat například ani doložení přechodného pobytu. Pro získání hypotéky tedy musí splnit stejné podmínky, jako mají čeští občané,“ doplňuje Veronika Hegrová.
TIP
Tuzemské banky poskytují nejčastěji hypotéky pro Slováky. Za nimi následují žadatelé z Vietnamu a Ukrajiny. V souvislosti s válkou na Ukrajině lze očekávat, že část lidí se do své rodné země nevrátí a v následujících letech u této skupiny zájem o hypotéky poroste.
Banky sledují také rizikovost jednotlivých mimounijních zemí. Poskytovatelé hypoték si vedou seznamy vyloučených zemí, ze kterých cizince nefinancují. Za bezrizikové jsou považovány třetí země jako například Spojené státy americké, Kanada nebo Austrálie. Naopak mezi rizikové se řadí například Maroko, Etiopie a další africké země, země Blízkého východu a některé asijské země jako Indonésie či Srí Lanka.
Typ pobytu v České republice
Banky u cizích státních příslušníků sledují také typ pobytu. Cizinci žijící v Česku mohou mít trvalý, přechodný nebo také dlouhodobý pobyt. Veronika Hegrová k tomu dodává: „Nejvýhodnější postavení při jednání s bankou mají obecně cizinci, kteří získali povolení k trvalému pobytu v České republice. Hypotéku je ovšem možné získat i bez něj. Cizincům ze zemí Evropské unie může stačit jen přechodný pobyt nebo jej může nahradit trvalý pracovní úvazek na našem území, který trvá dva až tři roky. U cizinců ze zemí mimo Evropskou unii chtějí banky většinou trvalý pobyt, někdy ovšem může stačit povolení k dlouhodobému pobytu. Záleží na přístupu konkrétní banky.“
Přísnější podmínky pro získání hypotéky
Při schvalování hypotéky patří mezi hlavní posuzované parametry také výše příjmu. V případě cizinců je kromě samotné výše příjmu důležité i to, z jaké země plynou. Snáze dosáhnou na hypotéku cizinci, kteří mají hlavní zdroj příjmu z České republiky. Případné příjmy ze zahraničí si banky vždy důkladně prověřují. „Cizinci žádající o hypotéku jsou obvykle mírně znevýhodněni vyšší LTV, může být zastropované například na 70 nebo 80 procentech. Opět záleží na přístupu a metodice konkrétní banky,“ uvádí Veronika Hegrová.

Roman Müller
Redaktor
Roman Müller je obsahový specialista se zaměřením na finanční trh, především hypotéky. V oboru se pohybuje už řadu let a tak ví, co vás zajímá.

Online sjednání hypotéky
Podpora online hypotečního specialisty
Zvýhodněné podmínky
Přehledné hypoteční bankovnictví




Nepřehlédněte

Koupě nemovitosti: na co si dát pozor u realitní kanceláře a hypotéky
Při prodeji nemovitosti může realitní kanceláři vzniknout nárok na provizi i po skončení spolupráce. Kupující, který financuje nákup hypotékou, musí řešit podmínky rezervace, schválení úvěru a termíny plateb. Na co…
Roman Müller | aktualizováno: 26.10.2026
6 minut k přečtení

Koupě novostavby na pronájem: Vyplatí se jako investice?
Novostavby jsou v průměru podstatně dražší než starší byty. Také nájemné je v nich vyšší, rozdíl však není zdaleka tak výrazný. Vyplatí se tedy koupit novostavbu na pronájem?
Roman Müller | aktualizováno: 23.10.2026
5 minut k přečtení

Hypotéka: domněnka úvěruschopnosti po 18 měsících splácení
Senát 21. října 2026 schválil novelu zákona o spotřebitelském úvěru, kterou Sněmovna přijala 11. září. U hypoték zavádí vyvratitelnou domněnku, že klient byl úvěruschopný, pokud splácel alespoň 18 měsíců od…
Pavel Pohanka | aktualizováno: 23.10.2026

Byty podél D4: úspora na splátce proti nákladům na dojíždění
Byty v Písku a Příbrami zdražují téměř dvojnásobným tempem než v Praze, přesto jsou výrazně levnější. Spočítali jsme, jak se to promítne do splátky hypotéky a kolik z úspory vezme…
Pavel Pohanka | aktualizováno: 21.10.2026
6 minut k přečtení

Návrh na vklad do katastru nemovitostí: jak ho podat, kolik stojí a jak dlouho trvá
Návrh na vklad je povinný formulář, kterým požádáte katastrální úřad o zápis práva k nemovitosti, nejčastěji vlastnického práva po koupi nebo darování a zástavního práva banky u hypotéky. Podává se…
Pavel Pohanka | aktualizováno: 20.10.2026
10 minut k přečtení


