Investice do nemovitostí se teď vyplatí, řekneme vám proč

Předschválená hypotéka do 24 hodin online z pohodlí domova.
Úrok od
4,99 %
Vyplatí se letos nákup investiční nemovitosti?

Ceny nemovitostí v Česku dál rostou. Hypotéky zdražují a ČNB doporučuje bankám přísnější limity pro financování investičních nemovitostí. Vyplatí se dnes investovat do nemovitostí?

Datum vydání: 21.10.2024 | Poslední aktualizace: 29.09.2026 | Roman Müller | 7 minut k přečtení

Obsah článku

☝ Nechce se vám celý článek číst? 🎧 Poslechněte si jej!

Co si z článku odnést:

  • Ceny bytů i rodinných domů dál rostou, tempo růstu ale postupně zpomaluje.
  • Investiční nemovitost může přinášet příjem z pronájmu a zisk při budoucím prodeji, pokud její cena vzroste.
  • Ceny nemovitostí dlouhodobě rostou, v některých obdobích ale mohou klesat nebo několik let stagnovat.
  • Novou výstavbu prodražují rostoucí ceny stavebních prací a materiálů. Stavebním firmám navíc chybějí pracovníci a jejich kapacity jsou omezené.
  • Nájemné v roce 2025 rostlo. Pro investora je ale důležitý hlavně jeho poměr ke kupní ceně nemovitosti a nákladům na její provoz.
  • Při výběru investiční nemovitosti rozhoduje lokalita, kupní cena, výše nájemného a poptávka nájemníků. Před koupí si proto spočítejte očekávaný výnos.
  • Při nákupu nemovitosti v zahraničí si předem ověřte místní právní a daňová pravidla i možnosti financování.
  • Nákup investiční nemovitosti můžete financovat z vlastních úspor, hypotékou nebo kombinací obou možností. U investičních hypoték ČNB od dubna 2026 doporučuje bankám LTV nejvýše 70 % a DTI 7.

Český realitní trh pokračuje v růstu. Ve druhém čtvrtletí 2026 dosáhla podle dat ČBA Monitoru a Flat Zone. Meziročně se zvýšila o 8,3 %. Nové a zánovní byty se prodávaly v průměru za 146,6 tisíce Kč za metr čtvereční a jejich ceny byly meziročně vyšší o 9,7 %. Rostly také ceny rodinných domů. Jejich průměrná transakční cena dosáhla 6,5 milionu Kč a meziročně se zvýšila o 2,8 %.

„Ceny bytů i rodinných domů dál rostou, i když tempo růstu postupně zpomaluje. Vyšší úrokové sazby hypoték poptávku tlumí, proti tomu ale stojí stále omezená nabídka nemovitostí. Právě ta může držet ceny i nadále vysoko, zejména v místech s vysokou poptávkou, jako jsou Praha a Brno,“

říká Miroslav Majer, CEO fintech startupu hyponamíru.cz.

Co je investiční nemovitost?

Investiční nemovitost si majitel nepořizuje primárně pro vlastní bydlení. Nejčastěji jde o byt nebo rodinný dům určený k pronájmu. Investicí ale může být také rekreační nebo komerční nemovitost.

Výnos může mít dvě části. První tvoří pravidelný příjem z pronájmu, druhou případný růst hodnoty nemovitosti. Ani jedna ale není zaručená. O výsledku investice rozhoduje kupní cena, lokalita, dosažitelné nájemné, provozní náklady, způsob financování a cena, za kterou se nemovitost podaří v budoucnu prodat.

Investiční nemovitost lze koupit z vlastních prostředků, pomocí hypotéky nebo kombinací obou možností.

✅Typ úvěru: Nová hypotéka
✅Úrok: od 4,99 %
✅Hodnota nemovitosti: 3 800 000 Kč
✅Doba splácení: 30 let
✅Výše úvěru: 3 500 000 Kč
✅Měsíční splátka: 18 767 Kč

Ceny nemovitostí dlouhodobě rostou

Podle průzkumu Asociace pro kapitálový trh ČR považují Češi nemovitosti za nejlepší životní investici. Jejich ceny přitom v dlouhodobém horizontu výrazně rostly. 

Od roku 1998 do konce roku 2019 zdražily podle ČSÚ byty v Česku v průměru 4,25krát a rodinné domy přibližně 2,7krát. Cenová hladina se ve stejném období zvýšila přibližně o 60 %, takže ceny bytů i rodinných domů rostly rychleji než inflace. 

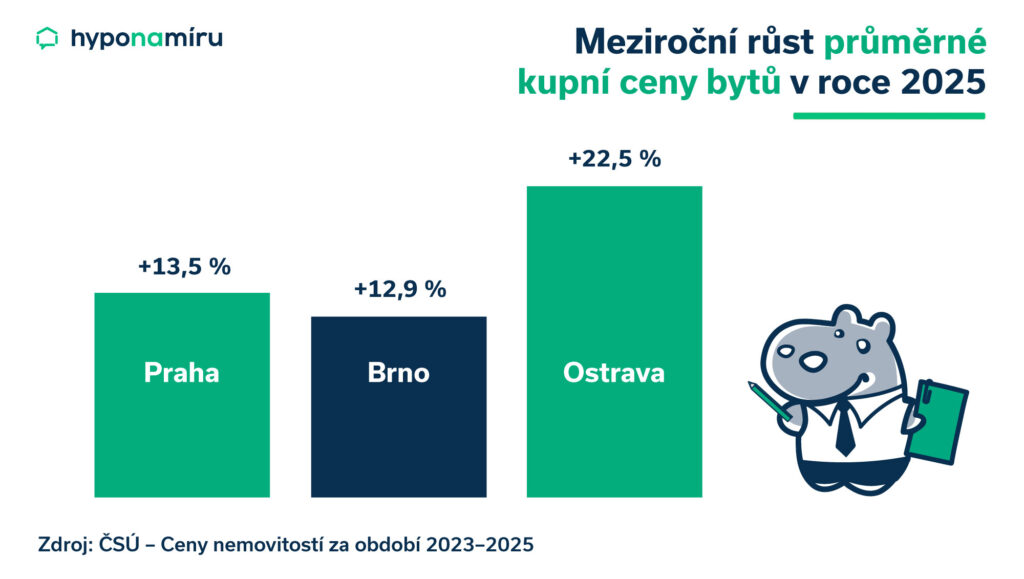
Výrazné zdražování pokračovalo také během covidových let. Po ochlazení trhu v roce 2023 se ceny znovu vydaly vzhůru. V roce 2025 vzrostly podle ČBA Monitoru a Flat Zone v celorepublikovém průměru o 12 % a růst pokračuje také v roce 2026.

Dlouhodobý růst ale neznamená, že ceny nemovitostí nemohou klesat. Příkladem je období po světové finanční krizi v roce 2008. Do konce roku 2009 se ceny bytů v Česku snížily přibližně o 18,1 %, zatímco ceny rodinných domů klesly o 4,6 %. Následovalo přibližně tříleté období stagnace.

Vývoj kupní ceny bytu v roce 2025

Co ovlivní další vývoj cen nemovitostí

Další vývoj realitního trhu bude záviset na tom, jak rychle se bude rozšiřovat nabídka nemovitostí. Novou výstavbu prodražují rostoucí náklady. V červenci 2026 byly ceny stavebních prací podle odhadu ČSÚ meziročně vyšší o 4,5 %. Ceny materiálů a výrobků spotřebovávaných ve stavebnictví vzrostly ve stejném období meziročně o 6,9 %. Stavebním firmám navíc chybějí zaměstnanci, což omezuje jejich možnosti přijímat další zakázky.

Stát chce výstavbu podpořit jednodušším a rychlejším povolováním staveb. Novela stavebního zákona stojí na principu „1 úřad – 1 řízení – 1 razítko“ a má celý proces zjednodušit.

„Rychlejší povolování staveb samo o sobě nezaručí rychlejší výstavbu. O tom, kolik nových bytů a domů skutečně vznikne, rozhodnou kapacity stavebních firem, dostupnost pracovníků a stavebních materiálů i celkové náklady na výstavbu. Pokud nabídka poroste pomaleji než poptávka, bude to dál vytvářet tlak na růst cen nemovitostí. Kdo proto najde nemovitost, která mu dává investičně smysl, neměl by spoléhat na to, že za rok nebo dva nakoupí výhodněji než dnes,“

upozorňuje Jiří Krejčí, CSO společnosti hyponamíru.cz.

Majitelé nemovitostí požadují vyšší nájemné

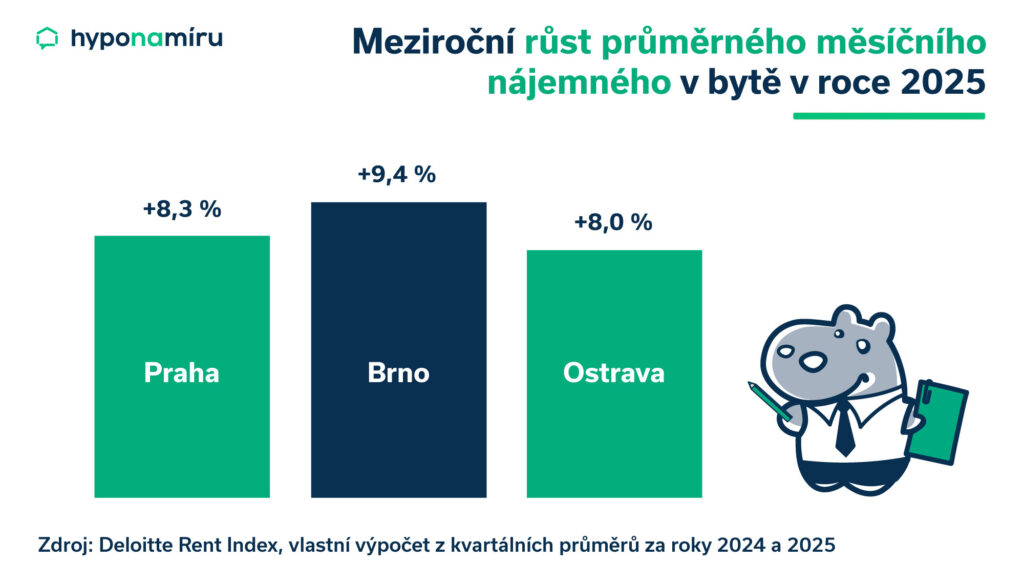
V roce 2025 rostlo také tržní nájemné. Podle dat ČBA a Flat Zone se ve většině regionů zvyšovalo nejčastěji o 4 až 6 %, v některých regionech až o 10 %. Nejvýraznější růst zaznamenal Moravskoslezský kraj. V Praze se vývoj lišil podle lokality a podílu novostaveb v nabídce, nájemné zde vzrostlo přibližně o 4 až 12 %.

Pro investora není rozhodující jen samotná výše nájemného. Důležitý je jeho poměr ke kupní ceně nemovitosti. Pokud cena bytu roste rychleji než nájemné, procentní výnos z pronájmu klesá.

Před koupí proto porovnejte očekávané roční příjmy s náklady na provoz, správu, pojištění, opravy a případné financování. Počítejte také s obdobím, kdy může být nemovitost bez nájemníka.

Vývoj nájemného v roce 2025

Vyplatí se dnes uvažovat o nákupu investiční nemovitosti?

Vývoj realitního trhu zatím nedává příliš důvodů spoléhat na zlevnění nemovitostí. Ceny dál rostou, nová nabídka je v řadě žádaných lokalit omezená a novou výstavbu dál prodražují vyšší ceny stavebních prací a materiálů. Současná data spíše ukazují na možnost zpomalování růstu cen nemovitostí než na jejich plošný pokles.

Ani u hypoték nelze podle současného vývoje počítat s rychlým návratem výrazně nižších sazeb.

„Hypoteční sazby neovlivňuje jen měnová politika ČNB, ale také vývoj tržních sazeb. Pětiletý korunový swap vzrostl z průměrných 4,35 % v červenci na 4,50 % v srpnu a v první polovině září se dostal nad 4,7 %. Tento vývoj zatím nevytváří prostor pro výrazný pokles hypotečních sazeb,“

uvádí Miroslava Straková, online hypoteční specialistka hyponamíru.cz.

Čekání na nižší cenu nemovitosti a výrazně levnější hypotéku proto nemusí přinést očekávaný výsledek. O tom, zda se koupě vyplatí, ale vždy rozhodují parametry konkrétní investice.

Kdo chce odhadnout, jak se budou vyvíjet úrokové sazby hypoték, měl by sledovat tržní sazby, očekávání trhu i reakce jednotlivých bank. Miroslava Straková doplňuje: „Při práci s klientem proto nesledujeme jen aktuální úrokovou sazbu. Díváme se také na širší souvislosti a na to, jak jednotlivé banky upravují své sazby.“

Kde hledat investiční nemovitost?

Investiční nemovitost můžete hledat přes realitní kanceláře, developery i inzertní a realitní portály. Jednou z možností je Realingo, které sjednocuje nabídky z různých realitních zdrojů do jednoho vyhledávání. Nabídky lze filtrovat podle lokality, ceny, dispozice a dalších parametrů a zobrazit také na mapě.

TIP

Při porovnávání nabídek nezapomínejte, že ceny uváděné v inzerátech jsou nabídkové. Nemusejí odpovídat cenám, za které se nemovitosti skutečně prodají. V případě menšího počtu zájemců můžete s prodávajícím vyjednávat o ceně. 

Pro jednání o ceně si na Realingu vytipujte několik podobných bytů v okolí. Sledujte nejen jejich cenu, ale i stav, patro nebo možnost parkování. Rozdíly mezi konkrétními nabídkami vám dají lepší podklad k rozhovoru s prodávajícím než obecná představa o tom, kam trh poroste.

Jak začít investovat

Nejprve si stanovte rozpočet a určete, kolik vlastních peněz chcete do nemovitosti vložit. Pokud počítáte s hypotékou, zjistěte, na jak vysoký úvěr můžete dosáhnout a jakou splátku váš rodinný rozpočet unese.

Následně vyberte lokalitu. Sledujte kupní ceny, výši nájmů, dopravní dostupnost, nabídku služeb i poptávku nájemníků. Jiná kritéria budou rozhodovat u malého bytu ve velkém městě a jiná u rodinného domu nebo rekreační nemovitosti.

U konkrétní nabídky spočítejte očekávaný výnos. Od příjmů z nájmu odečtěte pravidelné provozní náklady, pojištění, výdaje za správu, rezervu na opravy a období bez nájemníka. Pokud nemovitost financujete úvěrem, sledujte také cash flow po zaplacení splátek hypotéky.

Teprve tento výpočet ukáže, zda je konkrétní nemovitost při dané kupní ceně skutečně zajímavou investicí.

Investiční nemovitost v zahraničí

Nákup nemovitosti v zahraničí má další specifika. Liší se právní prostředí, daňové povinnosti, možnosti financování i pravidla krátkodobých pronájmů.

Mezi oblíbené destinace pro české investory patří Chorvatsko, Španělsko, Itálie a Rakousko, které nabízí stabilní trh, turistickou atraktivitu a relativně snadný přístup. Roste také zájem o Albánii, kde ceny nemovitostí zůstávají nižší a trh se rychle rozvíjí.

TIP

Investování do nemovitostí ve Španělsku se podrobně věnuje podcast hypotalks #08: Investice do nemovitostí ve Španělsku.

Při investování do zahraničních nemovitostí je důležité pečlivě prostudovat místní právní rámec, daňové povinnosti a zajistit vhodné financování. České banky nabízejí různé možnosti, například hypotéku se zajištěním nemovitostí v ČR nebo americkou hypotéku. Přečtěte si na našem blogu podrobnosti o možnostech, jak efektivně financovat nákup nemovitosti v zahraničí.

Jak financovat nákup investiční nemovitosti
K nákupu investiční nemovitosti můžete využít vlastní úspory, hypotéku nebo kombinaci obou možností. Nákup za hotové je jednodušší a může zlepšit vyjednávací pozici vůči prodávajícímu. Využití hypotéky naopak umožní ponechat si část vlastních peněz jako rezervu nebo je použít na další investici.

Od dubna 2026 musí zájemci o investiční hypotéku počítat s přísnějšími podmínkami. ČNB doporučuje bankám u těchto úvěrů LTV nejvýše 70 % a DTI 7. Doporučení se týká hypoték na obytné nemovitosti určené k pronájmu a na třetí a další obytnou nemovitost.

Roman Müller
Redaktor
Roman Müller je obsahový specialista se zaměřením na finanční trh, především hypotéky. V oboru se pohybuje už řadu let a tak ví, co vás zajímá.
Online sjednání hypotéky
Podpora online hypotečního specialisty
Zvýhodněné podmínky
Přehledné hypoteční bankovnictví

Napsali o nás

★ ★ ★ ★ ★
Hodnocení: 4.9 | 591 recenzí

Nepřehlédněte

Recenze Barbora Kolouchová

Recenze - hypoteční specialista: Barbora Kolouchová, klient: Martin P.

Zvažujete hypotéku a vybíráte si vhodného partnera? Hypoteční specialistka Barbora Kolouchová právě získala další skvělou recenzi a s financováním vašeho bydlení ráda pomůže i vám.
Barbora Kolouchová | aktualizováno: 30.10.2026
2 minuty k přečtení
Zájem o hypotéky poprvé od roku 2023 klesl, sazby ale nepadají

Zájem o hypotéky poprvé od roku 2023 klesl, sazby ale nepadají

Poptávka domácností po úvěrech na bydlení ve třetím čtvrtletí 2026 poprvé od začátku roku 2023 klesla, vyplývá z říjnového šetření ČNB. Menší zájem o hypotéky ale neznamená levnější úvěry: bankám…
Pavel Pohanka | aktualizováno: 30.10.2026
6 minut k přečtení
Vývoj úrokových sazeb hypoték

Vývoj úrokových sazeb hypoték 2020 - 2026

Výše úrokové sazby je klíčovým parametrem při výběru hypotéky. Přečtěte si, co vše ovlivňuje její výši a jak se sazby vyvíjely v minulosti.
Roman Müller | aktualizováno: 30.10.2026
9 minut k přečtení

Vývoj inflace v ČR 2021 - 2026

Inflace je ostře sledovaným ekonomickým ukazatelem. V letech 2022 a 2023 vzrostly spotřebitelské ceny v Česku kumulativně o zhruba 27 %, což patří k nejvyšším nárůstům za poslední dekády. Inflační…
Daniela Opletalová | aktualizováno: 29.10.2026
7 minut k přečtení
Kupě nemovitosti - na co si dát pozor u realitní kanceláře a hypotéky

Koupě nemovitosti: na co si dát pozor u realitní kanceláře a hypotéky

Při prodeji nemovitosti může realitní kanceláři vzniknout nárok na provizi i po skončení spolupráce. Kupující, který financuje nákup hypotékou, musí řešit podmínky rezervace, schválení úvěru a termíny plateb. Na co…
Roman Müller | aktualizováno: 26.10.2026
6 minut k přečtení
Odhalujeme skryté poplatky a upozorňujeme na ně.