
Rozestavěná stavba

Rozestavěná stavba je nemovitost ve fázi výstavby, která ještě nemá kolaudaci, ale může být zapsána v katastru nemovitostí, pokud je patrné dispoziční řešení. V praxi jde o důležitý pojem pro banky, odhadce i investory. Umožňuje nastavit zástavní právo a plánovat financování přes hypotéku nebo předhypoteční úvěr. Hodnota vychází z odhad ceny nemovitosti, termínů a stavební dokumentace, typicky včetně platného stavebního povolení. Záznam pomáhá snížit riziko banky a chránit kupujícího efektivně.
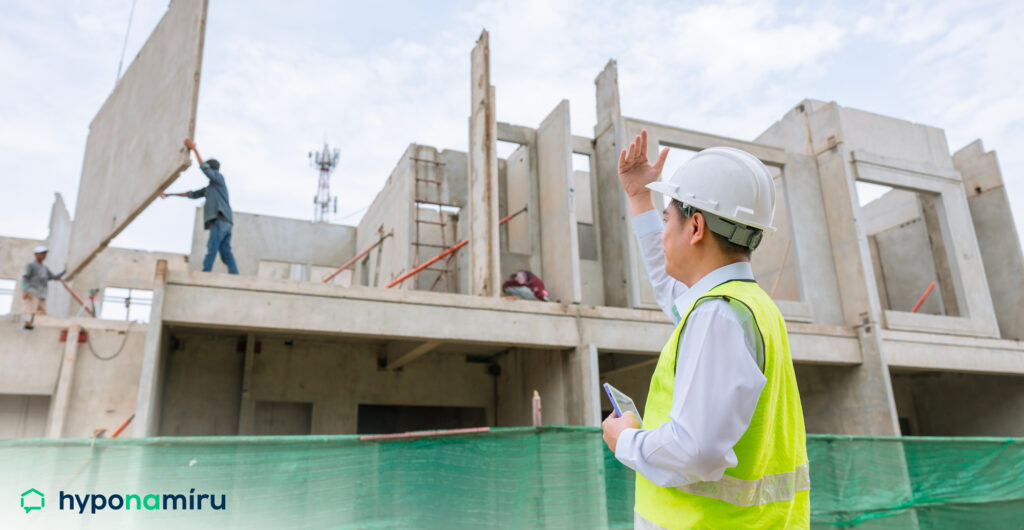
Katastr nemovitostí a rozestavěná stavba
Pro zápis rozestavěné stavby do katastru nemovitostí je zpravidla nutné doložit platné stavební povolení, zaměření geodetem a potvrzení o stupni rozestavěnosti. Evidence na listu vlastnictví umožní přesně identifikovat parcelu a budoucí jednotky. Vzniká tím transparentní historie pro klienta i banku. V praxi to zjednodušuje převod práv, pojištění stavby i případný prodej, protože kupující vidí reálný pokrok projektu a odpovědnost stavebníka. Současně se snižuje informační asymetrie a roste důvěra zainteresovaných stran.
Zapsaná rozestavěná stavba usnadňuje odhad ceny nemovitosti, protože odhadce vychází z dokumentace, stavu rozpracovanosti a srovnatelných prodejů. Banka díky tomu lépe nastaví zástavní právo a rizikové váhy. Pro klienta se tím otevírá hypotéka s postupným čerpáním podle milníků stavby. Doložení fotodokumentace a faktur podporuje čerpání hypotéky, stejně jako kontrola stavebního dozoru a pravidelných návštěv technika placeného bankou. Vyšší transparentnost často přináší lepší úrok i delší fixaci při stabilním rozpočtu projektu.
Hypotéka a čerpání hypotéky
Financování rozestavěné stavby probíhá buď standardní hypotékou se zástavou pozemku a stavby, nebo přes předhypoteční úvěr do doby, než se zapíše zástavní právo. Banka posuzuje LTV, příjmy, rozpočet a harmonogram. Důležitá je pojistná smlouva a pojištění stavby ve prospěch banky. Výplata tranší se váže na plnění milníků a může vyžadovat nové zaměření i kontrolu rozpočtu před kolaudací. Při zpoždění prací banka často upraví harmonogram čerpání nebo sníží horní limit úvěru.
Pro investora je klíčové hlídat termíny, rozpočet a kvalitu prací, protože odchylky umí prodražit financování. Průběžně aktualizovaný harmonogram a kontrola faktur zrychlí čerpání hypotéky i komunikaci s bankou. V katastru nemovitostí sledujte správné vyznačení rozestavěnosti a navazující práva. Před podpisem smluv si nechte vysvětlit metodu odhad ceny nemovitosti a limity LTV, aby podmínky odpovídaly reálné realizaci a plánovanému cash flow projektu. Pomůže tím i budoucí prodej. Snižuje rizika dodatečných nákladů.

Související pojmy




Nepřehlédněte


Bezúročný úvěr z Nové zelené úsporám: kolik ušetříte a jak žádat

Jak dlouho trvá schválení a vyřízení hypotéky

Stavební pozemky v Česku dál zdražují i přes dražší hypotéky

První krok k hypotéce: předschválení a co banka posoudí


