
Klidová zóna

Klidová zóna je část lokality, kde dominuje nízká dopravní zátěž, omezený hluk a kvalitní veřejný prostor. V realitní praxi vyjadřuje parametry prostředí, které zvyšují komfort a snižují rizika spojená s bydlením. Tato lokalita má vliv na tržní cenu i odhad ceny nemovitosti a bývá vyhledávaná nájemníky. Na konkurenčním realitním trhu tak klidová zóna často posiluje prodejnost a drží hodnotu v čase. To se promítá do stabilnější poptávky a lepší likvidity.
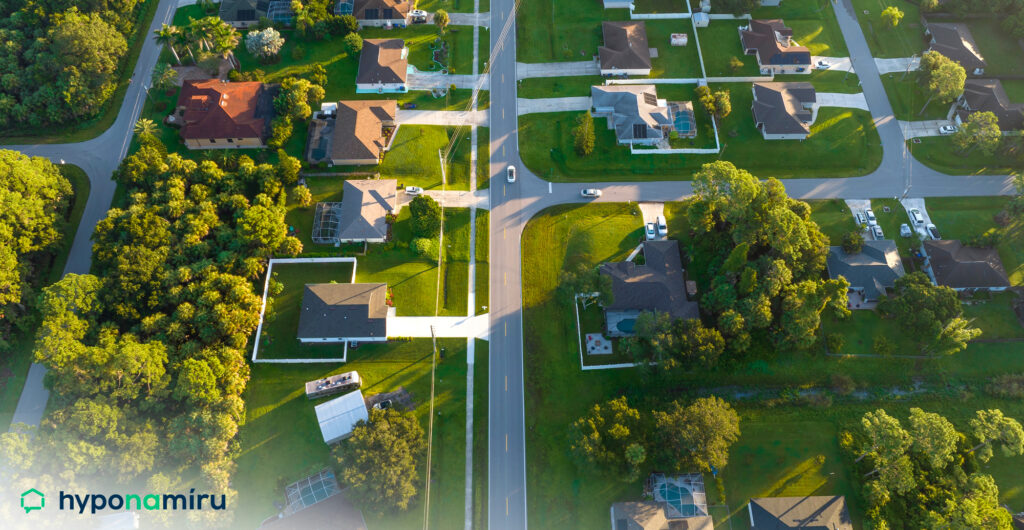
Klidová zóna a realitní trh
Prodejní atraktivita klidové zóny souvisí s tím, jak je lokalita napojena na služby, zeleň a občanskou vybavenost. Kupující sledují tichost, bezpečí a kvalitu vzduchu, investoři hodnotí stabilitu poptávky po nájemném. Na realitním trhu se tyto faktory promítají do vyšší tržní ceny a kratší doby inzerce. V průměru mívá byt v klidové zóně lepší vyjednávací pozici než srovnatelná nabídka v rušné části města. To podporuje likviditu a snižuje riziko cenové volatility.
Ocenění vlivu klidové zóny provádí odhadce přes analýzu lokality, hlukových map a dostupnosti dopravy. Při odhadu ceny nemovitosti se hodnotí i rizika budoucích změn, například nová výstavba, která může zvýšit dopravní zátěž. Důležitá je také struktura sousedství, podíl zeleně a typ zástavby. Realitní trh proto v klidových zónách často akceptuje prémii, protože nabízí lepší kvalitu bydlení a stabilnější poptávku po nájmu. Tento efekt je patrný u bytů i rodinných domů.
Hypotéka a investice do nemovitostí v klidové zóně
Pro financování nákupu v klidové zóně hraje roli hypotéka i aktuální úroková sazba. Banka sleduje tržní cenu a udržitelnost cash flow z nájemného, pokud jde o investice do nemovitostí. Kvalitní lokalita může podpořit lepší LTV a rychlejší schválení, protože snižuje riziko vakance. Stabilní nájemní výnos v tiché čtvrti zvyšuje predikovatelnost splátek a zlepšuje celkový kreditní profil žadatele. To podporuje udržitelné financování a zvyšuje jistotu návratnosti dlouhodobé investice pro soukromé investory.Při due diligence prověřte územní plán, hlukové mapy a plánované stavby, navštivte lokalitu ve špičce i večer. Porovnejte tržní cenu s obdobnými byty v rušnější ulici a promítněte rozdíl do kalkulace nájemného. Odhad ceny nemovitosti by měl reflektovat i dlouhodobou udržitelnost prostředí. U hypotéky sledujte celkové náklady úvěru a úroková sazba by měla odpovídat rizikovému profilu, který klidová zóna obvykle vylepšuje. Tím podpoříte výnos, likviditu a dlouhodobou hodnotu investice bezpečně.

Související pojmy




Nepřehlédněte


Bezúročný úvěr z Nové zelené úsporám: kolik ušetříte a jak žádat

Jak dlouho trvá schválení a vyřízení hypotéky

Stavební pozemky v Česku dál zdražují i přes dražší hypotéky

První krok k hypotéce: předschválení a co banka posoudí


