
Minimální mzda v roce 2025 nepokryla náklady jednotlivce v nájmu
Předschválená hypotéka do 24 hodin online z pohodlí domova.

Úrok od
4,89 %
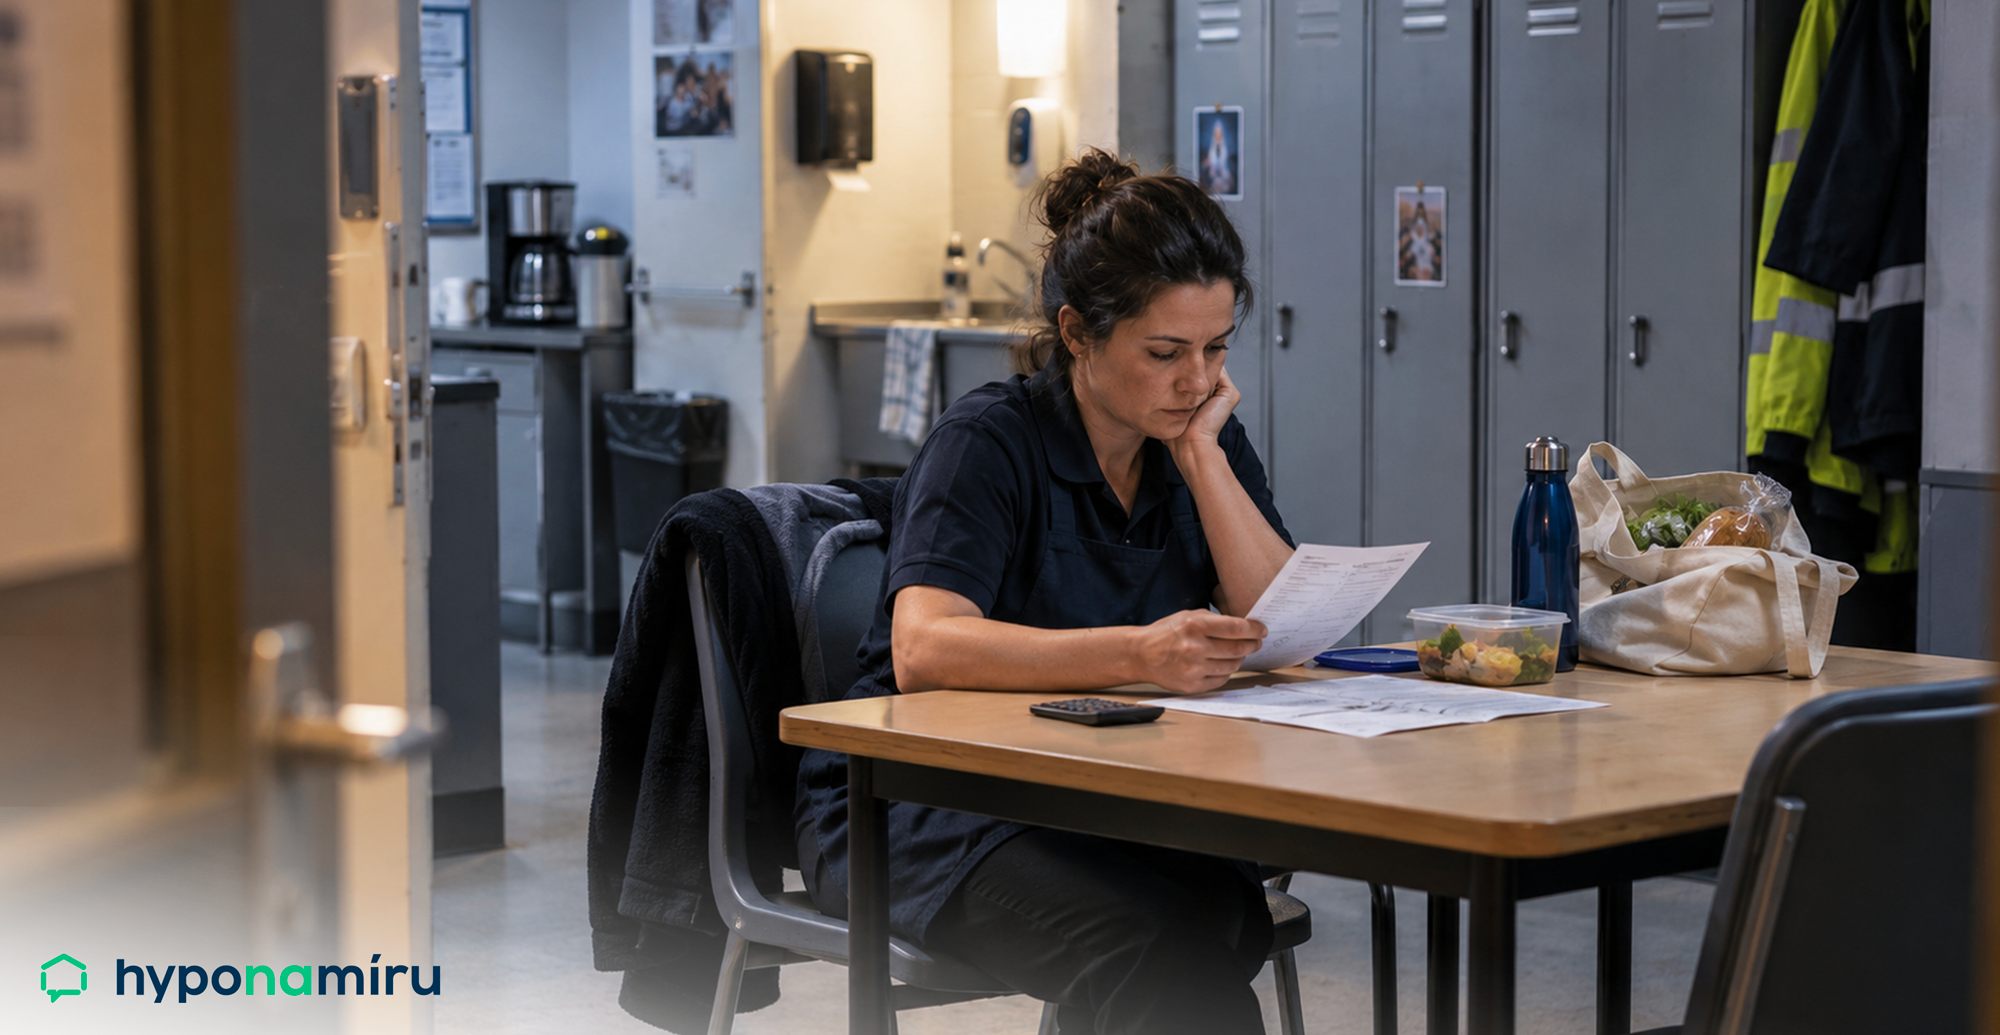
Samotný růst minimální mzdy ještě neznamená, že zaměstnanec bez potíží utáhne samostatné bydlení a běžné životní výdaje. Analýza Výzkumného institutu práce a sociálních věcí ukazuje, že v roce 2025 modelová čistá minimální mzda na základní potřeby jednotlivce žijícího v nájemním bydlení nestačila. Největší rozdíl nevytvářejí potraviny ani běžná spotřeba, ale cena bydlení v konkrétní lokalitě.
Datum vydání: 06.09.2026 | Poslední aktualizace: 07.09.2026 | Pavel Pohanka | 5 minut k přečtení
Samotný růst minimální mzdy ještě neznamená, že zaměstnanec bez potíží utáhne samostatné bydlení a běžné životní výdaje. Analýza Výzkumného institutu práce a sociálních věcí ukazuje, že v roce 2025 modelová čistá minimální mzda na základní potřeby jednotlivce žijícího v nájemním bydlení nestačila. A tady je ten háček: největší rozdíl nevytvářejí potraviny ani běžná spotřeba, ale cena bydlení v konkrétní lokalitě.
Co si z článku odnést
- Modelová čistá minimální mzda v roce 2025 dosahovala přibližně 17 837 Kč měsíčně.
- Po započtení nájemního bydlení pokryla podle analýzy RILSA zhruba 80 až 93 % sledovaných základních nákladů.
- Pro úplné pokrytí modelových výdajů by bylo potřeba čistý příjem zvýšit o 1 250 až 4 280 Kč měsíčně.
- Výsledky se týkají roku 2025, zatímco minimální mzda od ledna 2026 činí 22 400 Kč hrubého měsíčně.
Minimální mzda v roce 2025 nepokryla celý rozpočet jednotlivce v nájmu
Analýza RILSA zaměřená na přiměřenost minimální mzdy v České republice zkoumala, zda nejnižší zákonný výdělek odpovídá reálným životním nákladům. V modelovém výpočtu pracovala s čistým příjmem přibližně 17 837 Kč měsíčně u zaměstnance pobírajícího minimální mzdu v roce 2025. Bez nákladů na bydlení mohl tento příjem na základní spotřebu stačit. Jakmile se však do rozpočtu promítlo nájemní bydlení, objevil se schodek.
Podle velikosti obce pokryla minimální mzda přibližně 80 až 93 % sledovaných výdajů. Jinak řečeno, zaměstnanci žijícímu samostatně v nájmu chyběla část peněz i na výdaje, které metodika považuje za základní. Rozdíl mezi příjmem a potřebnými náklady činil zhruba 1 250 až 4 280 Kč měsíčně, tedy přibližně 7 až 24 %. Pokud příjem domácnosti nestačí na pokrytí nákladů na bydlení, může za určitých podmínek pomoci státní podpora.
„Minimální mzdu nelze posuzovat jen podle částky na výplatní pásce. Pro člověka, který žije sám v nájmu, rozhoduje především to, kolik z příjmu spolkne bydlení ještě předtím, než zaplatí běžné životní výdaje,“ říká Miroslav Majer, CEO portálu hyponamiru.cz.
Rozhodující není jen výše mzdy, ale také adresa
Stejná minimální mzda má v různých částech Česka odlišnou hodnotu. Náklady na nájemní bydlení se výrazně liší mezi menšími obcemi, krajskými městy a Prahou. Právě proto RILSA nepracuje s jediným celostátním nájemným, ale zohledňuje rozdílné podmínky podle velikosti obce.
Celostátní číslo tak může skutečný problém zbytečně zjednodušovat. Zaměstnanec v menší obci může mít nižší nájem, ale zároveň i omezenější šanci získat lépe placenou práci. Ve velkém městě bývá nabídka práce širší, jenže vyšší nájemné může velkou část mzdového růstu rychle pohltit. Dostupnost bydlení se proto stává jedním z hlavních testů skutečné kupní síly minimální mzdy. Výrazné regionální rozdíly v dostupnosti bydlení tak přímo ovlivňují, jakou hodnotu má stejný příjem v různých lokalitách.
Modelový výpočet není osobní rozpočet každého zaměstnance
Částku 17 837 Kč nelze chápat jako univerzální čistou mzdu všech lidí pracujících za minimum. Skutečný příjem ovlivňuje například uplatnění daňových slev, počet dětí, pracovní úvazek, příplatky nebo jiné příjmy. Analýza navíc neposuzuje všechny typy domácností, ale pracuje s definovaným modelem jednotlivce a se stanoveným balíkem základních nákladů.
Závěr proto neznamená, že každá domácnost s příjmem na úrovni minimální mzdy má stejný měsíční deficit. Dvoučlenná domácnost se dvěma příjmy, člověk bydlící ve vlastním bytě nebo zaměstnanec využívající sociální podporu mohou být ve zcela jiné finanční situaci. Největší tlak analýza naznačuje u jednotlivců, kteří hradí nájem sami a nemají příjem dalšího člena domácnosti.
RILSA neporovnává mzdu pouze s cenou nájmu
Hodnocení přiměřenosti minimální mzdy nestojí na jednoduchém srovnání výplaty a jednoho inzerovaného nájemného. Metodika RILSA navazuje na český zákonný rámec i evropskou směrnici o přiměřených minimálních mzdách. Vedle životních nákladů a kupní síly sleduje také obecnou úroveň mezd, jejich rozdělení, tempo růstu mezd a dlouhodobý vývoj produktivity.
Tento přístup je důležitý, protože minimální mzda plní několik funkcí zároveň. Má chránit zaměstnance s nízkým výdělkem, ale současně musí zohledňovat širší ekonomické podmínky. Nejde tedy jen o to, zda si člověk zaplatí nájem. Ve hře je i vztah mezi nejnižší mzdou, běžnou mzdovou hladinou a možnostmi celé ekonomiky.
„Data ukazují, že debata o minimální mzdě se stále více propojuje s debatou o dostupnosti bydlení. Pokud náklady na nájem rostou rychleji než příjmy, nominální zvýšení mzdy nemusí automaticky přinést odpovídající zlepšení životní úrovně,“ uvádí Jiří Krejčí, CSO společnosti hyponamíru.cz.
Vyšší minimální mzda v roce 2026 zatím není novým vyhodnocením
Od 1. ledna 2026 vzrostla minimální mzda v Česku na 22 400 Kč hrubého měsíčně, respektive 134,40 Kč za hodinu. Meziročně jde o zvýšení o 1 600 Kč. Tento krok příjmovou situaci lidí s nejnižšími výdělky zlepšuje, nelze z něj ale automaticky vyvozovat, že problém popsaný analýzou za rok 2025 už zmizel.
Analýza RILSA se vztahuje k předchozímu roku a pracuje s tehdejšími náklady i tehdejší modelovou čistou mzdou. Pro přesné posouzení roku 2026 by bylo nutné znovu započítat aktuální nájemné, výdaje na bydlení i další životní náklady. Vyšší hrubá minimální mzda proto sama o sobě nedokazuje, že samostatně žijící zaměstnanec dnes pokryje celý rozpočet.
Nájemní bydlení zůstává klíčovou položkou rodinných financí
Výsledek analýzy ukazuje, proč nelze životní úroveň zaměstnanců posuzovat jen podle růstu mezd. Pro lidi s nízkými příjmy představuje bydlení výdaj, který lze jen těžko odložit nebo výrazněji snížit. Nájem, služby a související náklady je potřeba zaplatit bez ohledu na to, kolik po jejich úhradě zbude na další potřeby.
Právě regionální rozdíly v nájemném vysvětlují, proč se stejný příjem může v jedné lokalitě jevit jako zvládnutelný a jinde jako nedostatečný. Cenové mapy nájemního bydlení i statistiky výdajů domácností dlouhodobě potvrzují, že náklady na bydlení mají výrazně místní charakter. Pro zaměstnance s minimální mzdou tak není podstatná jen zákonná částka, ale také to, kde bydlí, zda sdílí domácnost a jak vysoké jsou jeho pravidelné náklady.

Online sjednání hypotéky
Podpora online hypotečního specialisty
Zvýhodněné podmínky
Přehledné hypoteční bankovnictví




Nepřehlédněte

Sazby hypoték v říjnu 5,79 %: kdy se vyplatí krátká fixace
Průměrná sazba hypoték podle Swiss Life Hypoindexu v říjnu 2026 vzrostla na 5,79 %. Zajímavější než samotné číslo je, že banky zdražují hlavně delší fixace, zatímco jednoleté drží levnější. Spočítali…
Pavel Pohanka | aktualizováno: 08.10.2026
6 minut k přečtení

Odhad nemovitosti: Jak probíhá a jaké jsou rozdíly?
Odhad nemovitosti pro hypotéku stojí podle sazebníků bank zhruba 5 000 Kč za byt a nejčastěji 6 000 Kč za rodinný dům. Platí ho obvykle žadatel a banka uzná jen…
Roman Müller | aktualizováno: 06.10.2026
13 minut k přečtení

Bonita: co to je, jak ji banka spočítá a jak zjistit tu svou
Bonita je odhad banky, zda budete schopni řádně a včas splácet úvěr. U hypotéky ji banka posuzuje ve čtyřech krocích: prověří registry, uzná příjem, porovná ho se splátkami a ověří…
Miroslav Majer | aktualizováno: 06.10.2026
8 minut k přečtení


Bezúročný úvěr z Nové zelené úsporám: kolik ušetříte a jak žádat
Jako první začala přijímat žádosti o bezúročné úvěry z programu Nová zelená úsporám Buřinka (Stavební spořitelna České spořitelny), podle serveru Peníze.cz od 1. října 2026. Majitelé rodinných domů si mohou…
Pavel Pohanka | aktualizováno: 02.10.2026
7 minut k přečtení

