
Jak se financovalo bydlení před 50 lety ve srovnání s dneškem
Předschválená hypotéka do 24 hodin online z pohodlí domova.

Úrok od
4,89 %
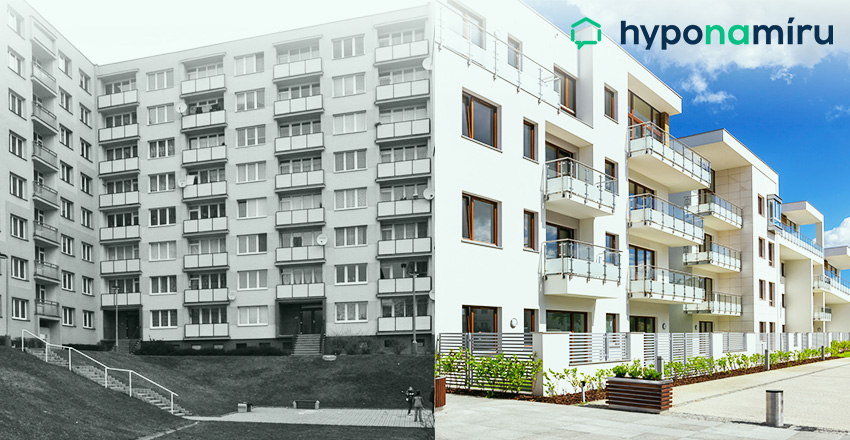
Pořízení i financování vlastního bydlení je dnes poměrně snadné. Pro získání hypotéky stačí prokázat dostatečně vysoký a stabilní příjem a mít našetřeno na část kupní ceny. Přečtěte si, jak se financovalo bydlení před 50 lety.
Datum vydání: 29.12.2021 | Poslední aktualizace: 12.07.2024 | Roman Müller | 3 minuty k přečtení
Cesta k vlastnímu bydlení je v současné době výrazně snazší než v sedmdesátých letech minulého století. Stát dnes nijak neomezuje soukromé vlastnictví nemovitostí, máme funkční trh s nemovitostmi a je také mnohem více možností financování vlastního bydlení. K pořízení bytu, rodinného domu či stavebního pozemku dnes Češi běžně využívají hypotéky i úvěry ze stavebního spoření. Hypotéku je možné získat nejen na koupi nemovitosti do osobního vlastnictví, ale také například na její výstavbu, přestavbu, rekonstrukci, vybudování nástavby nebo vypořádání společného jmění manželů či dědictví. Zdroje na pořízení nemovitosti si můžete dokonce zajistit i dopředu – banky totiž umožňují sjednat si hypotéku ještě před tím, než máte vybranou konkrétní nemovitost.
TIP: Sjednejte si hypotéku online! Hypoteční kalkulačka hyponamiru.cz vám pomůže s výběrem nejvýhodnější hypotéky na trhu.
70. léta ve znamení masivní výstavby sídlišť
V dobách socialismu byl bytový fond ve státním nebo kolektivním vlastnictví. Sedmdesátá léta minulého století se nesla v duchu intenzivní výstavby velkých panelových sídlišť. Hlavním cílem tehdejší bytové politiky bylo co nejrychleji zajistit dostupné a kvalitní bydlení především pro mladé rodiny a pracující třídu. Od roku 1970 do roku 1980 bylo na území Československa dokončeno nejvíce bytů v historii, a to více než 821 tisíc. I přes masivní výstavbu sídlišť byly byty ve velkých městech „nedostatkovým zbožím“. Z hlediska vlastnictví byly k dispozici byty státní, družstevní nebo podnikové. Pod přímé řízení státu přešly i byty v bytových domech, které byly v soukromém vlastnictví. O přidělování těchto bytů i výši nájmů rozhodoval stát.
V soukromém vlastnictví zůstaly pouze menší rodinné domky. Novostavby rodinných domů vznikaly převážně svépomocí nebo v rámci projektů stavebních bytových družstev. Postavit si vlastní rodinný dům ovšem nebylo nikterak jednoduché, scházel totiž materiál i potřební řemeslníci. Stavba vlastního rodinného domu se proto mnohdy protáhla na řadu let.
Kupčení s dekrety
Státní byt nebylo možné koupit, ale jedinou cestou k jeho užívání bylo získání dekretu. Na státní byty existovaly pořadníky a jejich přidělování mělo svá „pravidla“. Vyšší šanci na přidělení bytu měli například aktivní členové komunistické strany, mladé rodiny s dětmi nebo sezdané páry pracující v některém z důležitých odvětví ekonomiky. K rychlejšímu získání státního bytu v řadě případů pomohly i úplatky.
K rychlejší bytové výstavbě výrazně přispěla stavební bytová družstva. Zájemci o bydlení v družstevním bytě museli složit akontaci na byt a po jeho získání splácet úvěr v rámci měsíčního nájemného. Stavební bytová družstva financovala výstavbu ze získaných členských vkladů, státního příspěvku a zvýhodněného dlouhodobého úvěru od Státní banky československé. Ani družstevní byt nebylo možné oficiálně prodat, protože byl ve vlastnictví družstva. Právo na jeho užívání bylo možné pouze postoupit jinému členu družstva. Za přenechání družstevního bytu se běžně poskytovalo finanční vyrovnání, které bylo samozřejmě neoficiální.
Možnost získání bytu bylo také významným benefitem při náboru zaměstnanců do klíčových státních podniků a organizací. Přidělení podnikového bytu bylo podmíněno popisem víceleté pracovní smlouvy.
Omezené možnosti financování
Za socialismu bylo možné nabývat do osobního vlastnictví pouze rodinné domy a objekty určené pro individuální rekreaci. Při financování těchto nemovitostí se lidé často spoléhali na vlastní úspory. Z dnešního pohledu byly možnosti získání úvěru velmi omezené a hypotéky u nás v té době vůbec neexistovaly. V některých případech bylo možné žádat o příspěvek od národního výboru nebo půjčku od České státní spořitelny.
Ze strany státu byla podporována především výstavba řadových rodinných domů. Jejich podoba ovšem byla do značné míry určována státními regulacemi – diktována byla jejich podoba, velikost oken, balkónů, předzahrádek a podobně.
Například od roku 1977 bylo možné podle vyhlášky získat od státní spořitelny půjčku na výstavbu až do výše 200 tisíc korun. Konkrétní výše půjčky byla sjednávána individuálně s ohledem na finanční zajištění výstavby a zásady návratnosti. Maximální doba splatnosti půjčky byla 30 let od vydání stavebního povolení. Úroková sazba byla 2,7 %. Při výstavbě skupinových domků splňujících technické podmínky stanovené tehdejšími ministerstvy výstavby a techniky čila úroková sazba 1 %.
V případě skupinové výstavby rodinných domů bylo možné získat i další výhody. Národní výbory například poskytovaly stavebníkům bezplatně právo osobního užívání k pozemku do výměry 400 metrů čtverečních na jeden rodinný dům.

Roman Müller
Redaktor
Roman Müller je obsahový specialista se zaměřením na finanční trh, především hypotéky. V oboru se pohybuje už řadu let a tak ví, co vás zajímá.

Online sjednání hypotéky
Podpora online hypotečního specialisty
Zvýhodněné podmínky
Přehledné hypoteční bankovnictví




Nepřehlédněte


Bezúročný úvěr z Nové zelené úsporám: kolik ušetříte a jak žádat
Jako první začala přijímat žádosti o bezúročné úvěry z programu Nová zelená úsporám Buřinka (Stavební spořitelna České spořitelny), podle serveru Peníze.cz od 1. října 2026. Majitelé rodinných domů si mohou…
Pavel Pohanka | aktualizováno: 02.10.2026
7 minut k přečtení
Novostavby zdražily o 3,5 %, starší byty a domy o 10 %: dopad na splátku
Ceny nových a starších obydlí se ve 2. čtvrtletí 2026 rozešly: podle indexů ČSÚ ze 29. září zdražily novostavby meziročně o 3,5 %, starší byty a rodinné domy o 10,0…
Pavel Pohanka | aktualizováno: 01.10.2026
5 minut k přečtení
Stát chce lichvářům ztížit cestu k domům dlužníků. Co mění novela
Ministerstvo financí poslalo 25. září 2026 do připomínkového řízení novelu, která má zavřít dvě cesty, jimiž se predátorští věřitelé dostávají k bytům a domům dlužníků s IČO. Při zesplatnění podnikatelského…
Pavel Pohanka | aktualizováno: 30.09.2026
Investice do nemovitostí se teď vyplatí, řekneme vám proč
Ceny nemovitostí v Česku dál rostou. Hypotéky zdražují a ČNB doporučuje bankám přísnější limity pro financování investičních nemovitostí. Vyplatí se dnes investovat do nemovitostí?
Roman Müller | aktualizováno: 29.09.2026
7 minut k přečtení

