
Jak funguje refinancování hypotéky a kdy se vyplatí?

Končí vám fixace hypotéky? Poradíme, kdy je nejlepší čas na refinancování hypotéky, jak si vybrat výhodnější nabídku a ušetřit tisíce korun ročně.
Co je refinancování hypotéky a čím se liší od refixace?
Refinancování hypotéky znamená, že stávající hypotéku splatíte novým úvěrem, nejčastěji u jiné banky a za nižší úrok. Vzniká nová úvěrová smlouva, banka znovu posuzuje vaši bonitu i nemovitost a při té příležitosti můžete změnit i další podmínky: délku splácení, výši měsíční splátky, nebo si půjčit víc a zároveň splatit jiné dražší úvěry.
Refixace je naproti tomu jen nastavení nové úrokové sazby na další období fixace u vaší současné banky. Úvěr, smlouva i zástava zůstávají stejné a řeší se jen nový úrok. Banka vám nabídku pošle sama nejpozději 3 měsíce před koncem fixace, a pokud nic neuděláte, platí od dalšího období automaticky. Refixace je tedy pohodlnější, ale nabídka vaší banky často není to nejlepší, co na trhu seženete. Refinancování dá víc práce, zato vám umožní vybrat si nejvýhodnější nabídku z celého trhu. Ke konci fixace ho navíc můžete udělat bez poplatku za předčasné splacení.
| Refixace | Refinancování | |
|---|---|---|
| Banka | stávající | obvykle jiná |
| Smlouva | zůstává | nová |
| Změna podmínek | jen úrok a délka fixace | úrok, splatnost, výše úvěru |
| Nový odhad a doklady | ne | ano |
| Poplatek za předčasné splacení | – | ke konci fixace žádný |
Kdy se refinancování vyplatí? (5 hlavních důvodů)
- Navýšení stávající hypotéky, na účelovou část např. rekonstrukci nebo koupi další nemovitosti na investici nebo pro děti, nebo navýšení o tzv. neúčelovou část, kterou můžete využít na cokoliv bez dokládání účelu.
- V případě, že potřebujete snížit měsíční náklady, můžeme prodloužit splatnosti hypotéky. Tím výrazně snížíme měsíční splátku a uvolníme vám ruce v rodinném rozpočtu.
- Nevyhovuje vám domovská banka, bankéř nebo bankovnictví, např. vám nabízí vyšší sazbu než konkurenční banky nebo vám nevyhovují podmínky nové smlouvy.
- Nižší úroková sazba u jiné banky znamená menší měsíční splátku a citelnou úsporu v průběhu celé doby splácení.
- Konsolidace úvěrů v případě, že máte více půjček a úvěrů.
Kdy nejpozději začít řešit refinancování hypotéky?
Nejvhodnější čas začít řešit refinancování je 3-4 měsíce před výročím fixace. Vyplatí se počkat na nabídku od své banky, kterou musíte dle zákona obdržet 3 měsíce předem.
Ke konci fixace se vyplatí sledovat vývoj hypotečního trhu, včetně sazeb a podmínek a promyslet si, zda chcete i jinou změnu na své hypotéce.
Pokud se rozhodnete refinancovat v průběhu fixace, banka vám může účtovat poplatky za předčasné splacené hypotéky.
Kolik stojí předčasné splacení hypotéky a jaké jsou poplatky za refinancování?
- Smlouvy o hypotéce uzavřené od 1. 9. 2024 se řídí novými pravidly. Banka si při předčasném splacení smí účtovat nejvýše 0,25 % z předčasně splacené částky za každý započatý rok, který zbývá do konce fixace, celkem ale maximálně 1 % (§ 117 odst. 4 zákona č. 257/2016 Sb., o spotřebitelském úvěru). Když tedy do konce fixace zbývá 3 roky a 2 měsíce, počítají se 4 započaté roky. Poplatek tak může být až 1 %, u 2 000 000 Kč nejvýše 20 000 Kč. Poplatek navíc nesmí přesáhnout skutečné náklady banky, tedy administrativní náklady do 1 000 Kč plus úrokový rozdíl proti průměrné sazbě, kterou zveřejňuje ČNB (§ 117a). Pokud sazby od podpisu smlouvy vzrostly, může být poplatek i nulový. Klíčovým údajem je datum podpisu smlouvy, případně začátek nové fixace. U starších smluv začnou nová pravidla platit od první fixace, která začala po 1. 9. 2024.
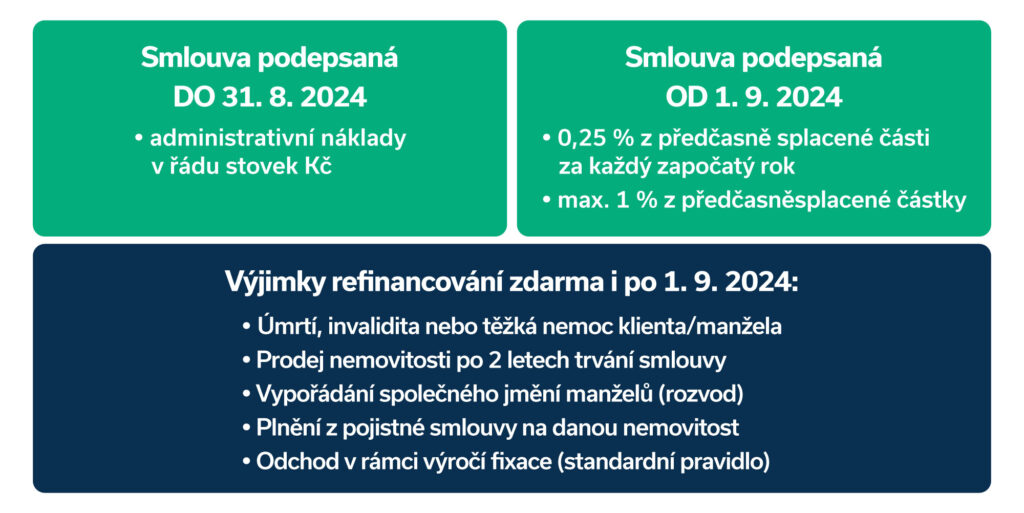
- Při refinancování je nutné počítat s různými poplatky – např. za sjednání úvěru, odhad nemovitosti nebo poplatky na katastru.
- K žádosti o refinancování je třeba doložit osobní doklady, potvrzení o příjmu, původní úvěrovou smlouvu a dokumenty k nemovitosti.
- Po schválení nové hypotéky proběhne výměna zástavního práva mezi bankami, čímž se proces refinancování uzavře.
Jak postupovat krok za krokem při refinancování hypotéky?
- Oslovte svou domácí banku alespoň 3 měsíce před koncem fixace. Obvykle vás banka sama kontaktuje s návrhem dodatku ke stávající smlouvě na obnovu úrokové sazby na další období.
- Srovnejte si nabídky i u jiných bank a porovnejte podmínky vč. všech poplatků, nejen výši úrokové sazby.
- Se svou bankou aktivně vyjednávejte a žádejte stejné nebo lepší podmínky, než jaké vám nabízí jiná banka. Obvykle dostanete výhodnou nabídku až při druhém nebo třetím kole vyjednávání s domovskou bankou.
Kdy se refinancování naopak nevyplatí?
Nižší úroková sazba vždy neznamená úsporu. Jsou situace, kdy buď není možné ve vaší situaci přejít do nové banky, nebo jsou náklady na vyřízení příliš vysoké. A může se stát, že vaše hypotéka natolik nízká, že i při nižší sazbě se refinancování nevyplatí (většinou pod 1 mil. Kč).
Banky se dnes snaží klienty udržet a proces přechodu jinam může být spojen s náklady.
Z čeho se obvykle skládají náklady na refinancování hypotéky?
- poplatek za sjednání hypotéky
- vedení úvěrového účtu
- odhad ceny nemovitosti
- vklad / výmaz zástavního práva v katastru nemovitostí
Kolik konkrétně ušetřím refinancováním hypotéky?
Úspora závisí hlavně na třech věcech: o kolik nižší sazbu získáte, kolik vám zbývá doplatit a jak dlouho ještě budete splácet. Platí jednoduché pravidlo: čím vyšší zůstatek a delší doba splácení, tím víc vám i malé snížení úroku ušetří. Pro představu jsme spočítali několik modelových situací, ve kterých je současná sazba 5,5 % p. a.:
| Zůstatek úvěru | Zbývá splácet | Nová sazba | Měsíční splátka nyní → nově | Úspora měsíčně | Úspora za 5 let fixace |
|---|---|---|---|---|---|
| 2 000 000 Kč | 20 let | 5,0 % | 13 758 → 13 199 Kč | 559 Kč | 33 500 Kč |
| 2 000 000 Kč | 20 let | 4,5 % | 13 758 → 12 653 Kč | 1 105 Kč | 66 300 Kč |
| 3 000 000 Kč | 25 let | 5,0 % | 18 423 → 17 538 Kč | 885 Kč | 53 100 Kč |
| 3 000 000 Kč | 25 let | 4,5 % | 18 423 → 16 675 Kč | 1 748 Kč | 104 900 Kč |
| 4 000 000 Kč | 28 let | 5,0 % | 23 359 → 22 143 Kč | 1 216 Kč | 72 900 Kč |
| 4 000 000 Kč | 28 let | 4,5 % | 23 359 → 20 959 Kč | 2 399 Kč | 144 000 Kč |
Kdyby nižší sazba vydržela po celou dobu splatnosti, dosáhla by úspora u hypotéky na 3 miliony a snížení o 1 procentní bod přes půl milionu korun.
Od úspory je potřeba odečíst náklady na refinancování. Jde hlavně o odhad nemovitosti a poplatky katastru za výmaz staré a vklad nové zástavy, celkem obvykle jednotky tisíc korun. Některé banky část z nich proplácí. Pokud refinancujete před koncem fixace, přibude ještě poplatek za předčasné splacení, nejvýše 1 % ze splácené částky. Typický příklad: když vás vyřízení vyjde na 10 000 Kč a měsíčně ušetříte 885 Kč, vrátí se vám náklady zhruba do jednoho roku. Všechno navíc je čistá úspora.
Přesnou úsporu pro vaši hypotéku zjistíte v kalkulačce refinancování, nebo vám ji spočítá náš specialista podle aktuálních nabídek bank.
Teď už víte, kdy a jak refinancování řešit
Věříme, že jsme vám pomohli lépe se zorientovat v tom, jak refinancování hypotéky funguje, kdy se vyplatí ho řešit a na co si dát při výběru nové nabídky pozor. Pokud budete postupovat s dostatečným předstihem a porovnáte nejen úrokovou sazbu, ale i všechny související podmínky a náklady, máte vše potřebné k tomu, abyste refinancování úspěšně zvládli a nastavili si hypotéku co nejvýhodněji pro svou aktuální životní situaci.
Časté dotazy k refinancování hypotéky
Refinancování se typicky vyplatí, když nová sazba vychází alespoň o 0,5 procentního bodu níž než ta současná. Roli hraje i výše zbývající jistiny a doba do konce splatnosti. Čím víc zbývá splatit, tím větší úsporu nižší úrok přinese. Před rozhodnutím je dobré porovnat úsporu na splátkách s náklady na vyřízení nového úvěru.
Při refixaci zůstáváte u své banky a jen si nastavíte novou úrokovou sazbu na další období fixace. Při refinancování starou hypotéku splatíte novým úvěrem, obvykle u jiné banky. Můžete tak změnit i další podmínky, například délku splácení nebo výši úvěru.
Ideálně 4 až 6 měsíců před koncem fixace. Banka vám nabídku nové sazby musí poslat nejpozději 3 měsíce před koncem fixace. V tu chvíli už byste měli mít přehled, co nabízí trh. Zbude vám tak dost času nabídky porovnat a nový úvěr v klidu vyřídit.
U smluv uzavřených od 1. 9. 2024 smí banka účtovat nejvýše 0,25 % z předčasně splacené částky za každý započatý rok zbývající do konce fixace, maximálně 1 %. Poplatek navíc nesmí přesáhnout skutečné náklady banky. Ke konci fixace, konkrétně do 3 měsíců od oznámení nové sazby, je předčasné splacení zdarma.
Nejčastěji jde o odhad nemovitosti a správní poplatky katastru za výmaz staré a vklad nové zástavy. Některé banky část těchto nákladů klientům při refinancování proplácí. Vždy je proto dobré porovnat nabídky i podle celkových nákladů, ne jen podle úroku.
Ano. Při refinancování si můžete půjčit i víc, než kolik zbývá doplatit, a přebytek použít na rekonstrukci nebo na splacení dražších úvěrů. Banka ale znovu posuzuje vaše příjmy a hodnotu nemovitosti, takže výše úvěru musí odpovídat limitům LTV a vaší bonitě.
Ano. Refinancování je nový úvěr, takže banka znovu posuzuje vaši bonitu, příjmy a závazky i hodnotu zastavené nemovitosti. Požadované dokumenty se liší podle banky a typu příjmu.
Obvykle zabere několik týdnů, nejčastěji 1 až 2 měsíce od podání žádosti po splacení původní hypotéky. Nejvíc času zabírá schválení u nové banky a zápis zástavy do katastru. Proto je dobré začít s předstihem před koncem fixace.





Nepřehlédněte

ČSOB Stavební spořitelna od 5. 10. 2026 zvyšuje sazby úvěrů o 0,2 p. b.
Recenze - hypoteční specialista: Jan Pavlík, klient: Jiří P.


Sazby hypoték v říjnu 5,79 %: kdy se vyplatí krátká fixace

Odhad nemovitosti: Jak probíhá a jaké jsou rozdíly?

