
90% hypotéka
Předschválená hypotéka do 24 hodin online z pohodlí domova.

Úrok od
4,99 %
V současné době dosáhnou na 90% hypotéku pouze lidé ve věku do 36 let. Starší zájemci o úvěr na bydlení si musí na pořízení vlastní nemovitosti našetřit minimálně pětinu z hodnoty nemovitosti. Přečtěte si, jaké jsou hlavní výhody a nevýhody 90% hypotéky.
Datum vydání: 27.05.2022 | Poslední aktualizace: 07.02.2024 | Roman Müller | 3 minuty k přečtení
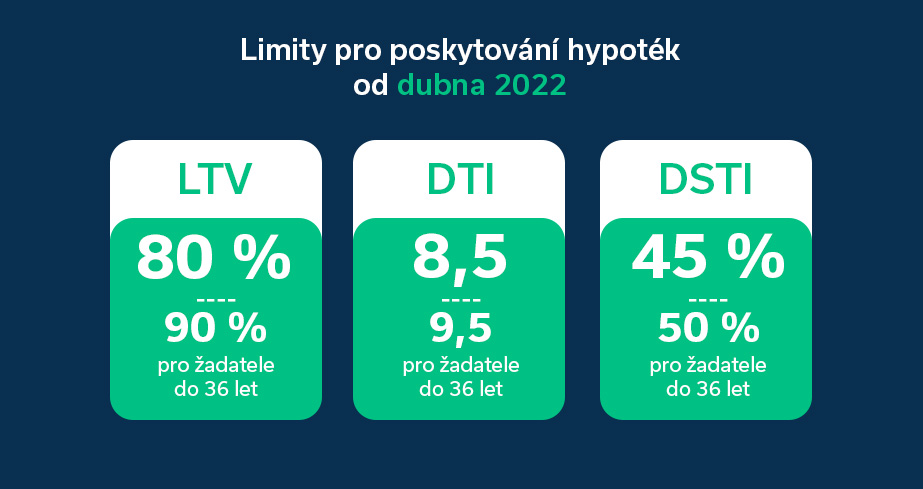
Nemovitosti v Česku jsou rok od roku dražší. Kdo nyní uvažuje o financování vlastního bydlení hypotékou, musí si na jeho pořízení připravit mnohem více peněz z vlastních úspor. Od dubna letošního roku se navíc banky při poskytování hypoték řídí přísnějšími limity úvěrových ukazatelů, jejichž hranice určuje Česká národní banka. „V praxi dnes poskytovatelé hypoték pracují s trojicí úvěrových ukazatelů, a to LTV, DTI a DSTI. Současné nastavení hranic těchto ukazatelů mírně zvýhodňuje mladší zájemce o hypotéku do 36 let. Ti mohou při splnění všech podmínek banky dosáhnout až na 90% hypotéku. Na pořízení vlastního bydlení jim tedy stačí úspory ve výši 10 % hodnoty nemovitosti, doplňuje Veronika Hegrová z fintech startupu hyponamíru.
Co je 90% hypotéka
Banky poskytují hypotéky vždy oproti zástavě nemovitosti. Může se jednat například o kupovanou, rekonstruovanou nebo také vystavovanou nemovitost. V případě nesplacení poskytnutého úvěru má banka právo nemovitost prodat a uspokojit tak vzniklou pohledávku.
„Při vyřizování hypotéky banky vypočítají hodnotu ukazatele LTV, což je procentní poměr mezi výší sjednávaného úvěru a hodnotou zastavované nemovitosti. Pokud si tedy například potřebujete půjčit 6 milionů korun na koupi rodinného domu v hodnotě 8 milionů korun, bude hodnota tohoto ukazatele rovna 75 %. Od banky tedy budete potřebovat takzvanou 75% hypotéku a z vlastních zdrojů pokryjete zbývající čtvrtinu ceny nemovitosti,“ vypočítává Veronika Hegrová.
V případě, že máte na pořízení nemovitosti méně vlastních zdrojů, například jen 10 % hodnoty nemovitosti, budete žádat banku o 90% hypotéku. V současné době ji ovšem nezíská každý zájemce, ale pouze ti mladší. Na 90 % hodnoty nemovitosti mohou získat hypotéku pouze lidé do 36 let věku. Starší žadatelé mohou dosáhnout maximálně na 80% hypotéku.
Výhody 90% hypotéky
Hlavní výhodou 90% hypotéky je, že na pořízení nemovitosti vám bude stačit méně vlastních úspor. Veronika Hegrová k tomu dodává: „Vlastní byt, dům či stavební pozemek mají vyšší šanci získat mladí lidé, kteří sice mají nižší úspory, ale stabilní a dostatečný příjem. Mladší žadatelé mají rovněž možnost zvolit si velmi dlouho dobu splatnosti hypotéky a snížit si tak výši její měsíční splátky.“
TIP
Pokud si potřebujete od banky půjčit více než 90 % hodnoty nemovitosti, můžete ji nabídnout do zástavy další nemovitost. V tomto případě bude hodnota zástavy pro výpočet LTV vyšší, protože se hodnoty obou zástav sčítají a vzniká vyšší základ pro výpočet.
Nevýhody 90% hypotéky
Při úvahách o využití 90% hypotéky je potřeba zvážit i nevýhody. Hypotéka s 90% LTV má především vyšší úrokovou sazbu. Čím menší je totiž rozdíl mezi hodnotou zástavy a poskytnutým úvěrem, tím více se bance zvyšuje riziko kolísání hodnoty zastavené nemovitosti.
„Při sjednání 90% hypotéky bude také vyšší měsíční splátka úvěru. Vyplatí se tedy mít připravenou určitou finanční rezervu na horší časy či nutné opravy nemovitosti,“ dodává Veronika Hegrová.

Roman Müller
Redaktor
Roman Müller je obsahový specialista se zaměřením na finanční trh, především hypotéky. V oboru se pohybuje už řadu let a tak ví, co vás zajímá.

Online sjednání hypotéky
Podpora online hypotečního specialisty
Zvýhodněné podmínky
Přehledné hypoteční bankovnictví



Nepřehlédněte

Recenze - hypoteční specialista: Barbora Kolouchová, klient: Martin P.
Zvažujete hypotéku a vybíráte si vhodného partnera? Hypoteční specialistka Barbora Kolouchová právě získala další skvělou recenzi a s financováním vašeho bydlení ráda pomůže i vám.
Barbora Kolouchová | aktualizováno: 30.10.2026
2 minuty k přečtení

Zájem o hypotéky poprvé od roku 2023 klesl, sazby ale nepadají
Poptávka domácností po úvěrech na bydlení ve třetím čtvrtletí 2026 poprvé od začátku roku 2023 klesla, vyplývá z říjnového šetření ČNB. Menší zájem o hypotéky ale neznamená levnější úvěry: bankám…
Pavel Pohanka | aktualizováno: 30.10.2026
6 minut k přečtení

Vývoj úrokových sazeb hypoték 2020 - 2026
Výše úrokové sazby je klíčovým parametrem při výběru hypotéky. Přečtěte si, co vše ovlivňuje její výši a jak se sazby vyvíjely v minulosti.
Roman Müller | aktualizováno: 30.10.2026
9 minut k přečtení

Vývoj inflace v ČR 2021 - 2026
Inflace je ostře sledovaným ekonomickým ukazatelem. V letech 2022 a 2023 vzrostly spotřebitelské ceny v Česku kumulativně o zhruba 27 %, což patří k nejvyšším nárůstům za poslední dekády. Inflační…
Daniela Opletalová | aktualizováno: 29.10.2026
7 minut k přečtení

Koupě nemovitosti: na co si dát pozor u realitní kanceláře a hypotéky
Při prodeji nemovitosti může realitní kanceláři vzniknout nárok na provizi i po skončení spolupráce. Kupující, který financuje nákup hypotékou, musí řešit podmínky rezervace, schválení úvěru a termíny plateb. Na co…
Roman Müller | aktualizováno: 26.10.2026
6 minut k přečtení


