

Úvěrový limit

Úrok od
4,89 %

Úvěrový limit je důležitý pojem ve světě financí, který určuje maximální částku, kterou může klient čerpat z úvěrového produktu, jako je například kreditní karta, kontokorent nebo spotřebitelský úvěr. Tento limit je stanoven finanční institucí na základě několika faktorů, včetně bonity klienta a jeho úvěrové historie. Porozumění úvěrovému limitu je klíčové pro efektivní finanční plánování a řízení osobních financí.
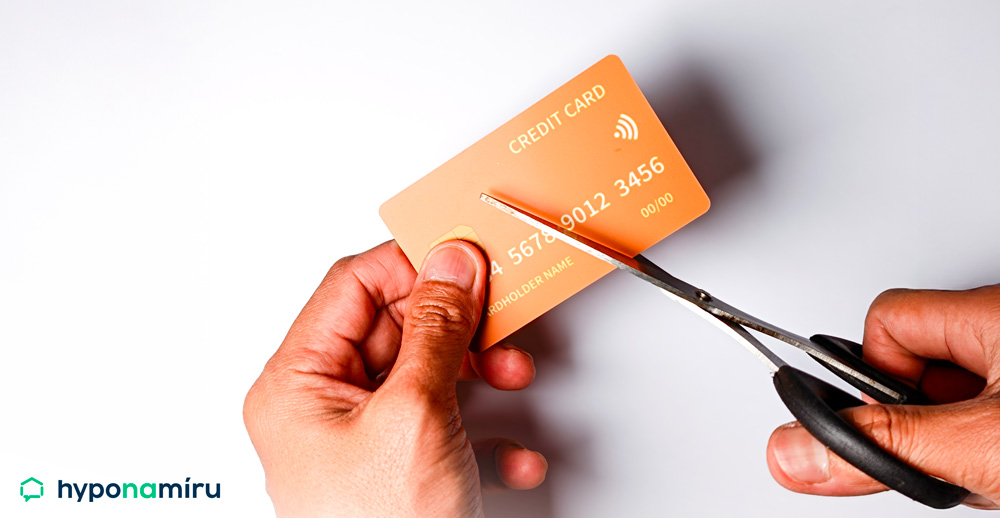
Úvěrový limit

Jak funguje úvěrový limit

Úvěrový limit je stanoven na základě hodnocení rizika ze strany banky nebo jiné finanční instituce. Při posuzování žádosti o úvěr instituce zohledňuje příjmy klienta, jeho závazky, zaměstnanecký status a celkovou finanční situaci. Bonita klienta hraje klíčovou roli při určování výše úvěrového limitu. Vyšší bonita může vést k vyššímu úvěrovému limitu a výhodnějším podmínkám úvěru, jako jsou nižší úrokové sazby a flexibilnější splatnost. Naopak klienti s nižší bonitou mohou čelit omezenějším limitům a přísnějším podmínkám.

Zvýšení úvěrového limitu

Klienti mohou požádat o zvýšení úvěrového limitu po určité době řádného splácení svých závazků. Finanční instituce posoudí aktuální finanční situaci klienta, jeho platební morálku a úvěrovou historii a rozhodne, zda je zvýšení možné. Důležité je také sledovat úrokovou sazbu, která může být při vyšších úvěrových limitech odlišná. 

Zvýšení úvěrového limitu může usnadnit přístup k dalším finančním prostředkům, ale zároveň vyžaduje zodpovědné nakládání s úvěrem, aby nedošlo k nadměrnému zadlužení. Správné řízení úvěrového limitu přispívá k lepšímu finančnímu plánování a může usnadnit přístup k dalším bankovním produktům.
Pavel Pohanka
Pavel Pohanka
Marketingový specialista

Související pojmy

Odklad splátky

Odklad splátky je finanční nástroj, který umožňuje dlužníkům dočasně přerušit nebo odložit splácení svých závazků, například půjček nebo hypoték.

Splátka úvěru

Splátka úvěru je pravidelná platba, kterou dlužník hradí věřiteli za poskytnutý úvěr.

Finanční stabilita

Poznejte, co znamená finanční stabilita, jak ji měříme a proč je zásadní pro osobní i celoekonomickou pohodu.

Přeúvěrování

Přeúvěrování je finanční proces, kdy dlužník přesouvá svůj stávající úvěr z jedné finanční instituce do druhé, obvykle za účelem získání lepších podmínek, jako je nižší úroková sazba, delší délka fixace nebo nižší výše splátek.

Online sjednání hypotéky
Podpora online hypotečního specialisty
Zvýhodněné podmínky
Přehledné hypoteční bankovnictví

Napsali o nás

★ ★ ★ ★ ★
Hodnocení: 4.9 | 591 recenzí

Nepřehlédněte

Nabídka starších bytů v Praze roste: kolik ušetří sleva 5 %

Nabídka starších bytů v Praze roste: kolik ušetří sleva 5 %

Starších bytů v Praze je v nabídce nejvíc od května 2023 a kupující mají víc prostoru ke smlouvání. U bytu za 8 milionů Kč sníží sleva 5 % při sazbě…
Pavel Pohanka | aktualizováno: 09.10.2026
Sazby hypoték v říjnu 5,79 %: kdy se vyplatí krátká fixace

Sazby hypoték v říjnu 5,79 %: kdy se vyplatí krátká fixace

Průměrná sazba hypoték podle Swiss Life Hypoindexu v říjnu 2026 vzrostla na 5,79 %. Zajímavější než samotné číslo je, že banky zdražují hlavně delší fixace, zatímco jednoleté drží levnější. Spočítali…
Pavel Pohanka | aktualizováno: 08.10.2026
6 minut k přečtení

Odhad nemovitosti: Jak probíhá a jaké jsou rozdíly?

Odhad nemovitosti pro hypotéku stojí podle sazebníků bank zhruba 5 000 Kč za byt a nejčastěji 6 000 Kč za rodinný dům. Platí ho obvykle žadatel a banka uzná jen…
Roman Müller | aktualizováno: 06.10.2026
13 minut k přečtení
Bonita: co to je, jak ji banka spočítá a jak zjistit tu svou

Bonita: co to je, jak ji banka spočítá a jak zjistit tu svou

Bonita je odhad banky, zda budete schopni řádně a včas splácet úvěr. U hypotéky ji banka posuzuje ve čtyřech krocích: prověří registry, uzná příjem, porovná ho se splátkami a ověří…
Miroslav Majer | aktualizováno: 06.10.2026
8 minut k přečtení
Zjednodušená ilustrace bytového domu vedle dvou sloupců mincí různé výšky

Byt je za 10 let třikrát dražší: splátka vzrostla z 5 469 na 25 418 Kč

Průměrná nabídková cena bytu vzrostla mezi srpnem 2016 a srpnem 2026 o 213,6 % na 98 756 Kč/m², mzdy ale jen o 90 %. U bytu o ploše 60 m²…
Pavel Pohanka | aktualizováno: 05.10.2026
Odhalujeme skryté poplatky a upozorňujeme na ně.






