
Konstrukční systém

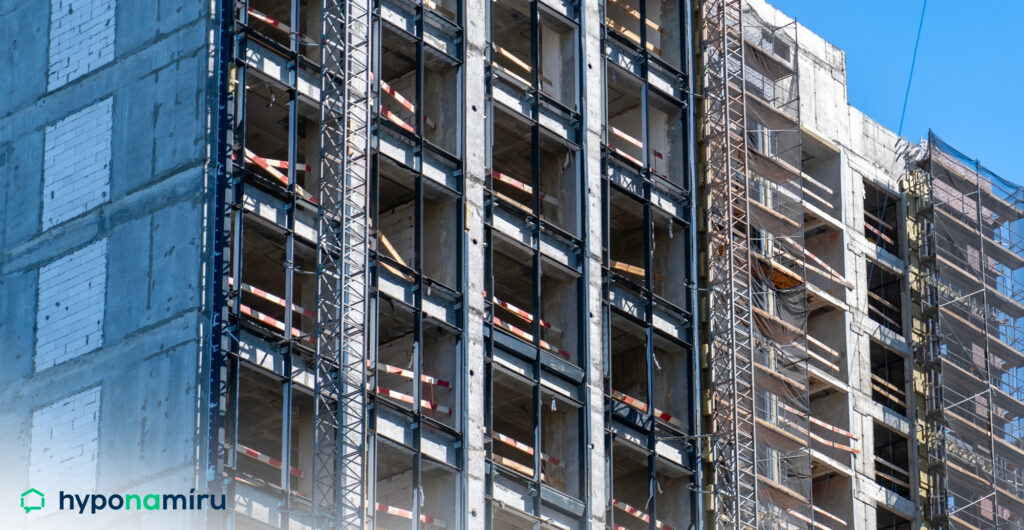
Konstrukční systém je soubor prvků a postupů, který určuje, jak je budova navržena a postavena. V realitní praxi ovlivňuje odhad nemovitosti, tržní hodnotu i parametry, podle kterých banka schvaluje hypotéku. Hodnotí se materiály, nosné stěny, stropy, základy i napojení na instalace. Důležitá je také energetická náročnost, životnost a náklady na údržbu. Správná identifikace konstrukce snižuje investiční riziko a zlepšuje porovnatelnost v rámci realitní trh. Posuzuje ji i technický stav detailně.
Hypotéka a odhad nemovitosti
Konstrukční systém vstupuje do metodiky, podle které odhadce nastaví odhad nemovitosti a banka upraví limity úvěru. Typ konstrukce určuje likviditu zástavy a ovlivňuje tržní hodnotu i výše vlastních zdrojů. U panelových, montovaných či smíšených staveb bývá konzervativnější přístup. Stabilní a dobře zdokumentovaná konstrukce může zlepšit podmínky, snížit rizikovou přirážku a podpořit schválení hypotéky s lepším LTV. Vyhodnocuje se také stáří, degradace, dostupnost náhradních dílů a servisní historie v dokumentaci banky.
Banky i investoři sledují technický stav a energetická náročnost, protože promítají budoucí cash flow na provoz a údržbu. Vyšší účinnost zlepšuje dostupnost financování a může přinést lepší úrok. U pojištění nemovitosti je konstrukční systém klíčový pro sazbu a rozsah krytí včetně rizik požáru a povodně. Na realitní trh má vliv i čitelnost dokumentace. Transparentní pasportizace zrychluje due diligence a snižuje transakční náklady pro kupující i prodávající i při refinancování úvěru.
Technický stav a tržní hodnota
Konstrukční systém může být zděný, panelový, monolitický, ocelový nebo dřevěný, každý přináší jiné parametry trvanlivosti a údržby. V praxi se sleduje nosnost, dilatace, vlhkostní zatížení, tepelný most a kvalita detailů napojení. Správně navržený systém prodlužuje životnost a snižuje frekvenci rekonstrukce, špatný návrh zvyšuje riziko poruch. Rozpoznání zásahů a změn materiálu pomáhá pochopit historii objektu a srovnat nabídky v dané lokalitě. Tím se promítá i do bankovního ratingu zástavy a úvěru.
Při koupi či financování doporučujeme ověřit konstrukční systém z projektové dokumentace, revizí a stavebního deníku a zkontrolovat soulad s realitou. Odborný technický audit předchází podhodnocení zástavy, skrytým vadám a neočekávaným nákladům na rekonstrukce. Vyplatí se prověřit také zásah do statiky, kvalitu izolací a historii oprav. Jasně popsaná konstrukce zrychlí odhad nemovitosti, usnadní jednání s bankou a podpoří férové srovnání nabídek na realitní trh i u následného pojištění nemovitosti a hypotéky.

Související pojmy




Nepřehlédněte


Bezúročný úvěr z Nové zelené úsporám: kolik ušetříte a jak žádat

Jak dlouho trvá schválení a vyřízení hypotéky

Stavební pozemky v Česku dál zdražují i přes dražší hypotéky

První krok k hypotéce: předschválení a co banka posoudí


