Čerpání hypotéky pro dřevostavbu. Co musíte vědět?

Předschválená hypotéka do 24 hodin online z pohodlí domova.
Úrok od
4,99 %
Čerpání hypotéky u dřevostaveb a modulárních domů. Co musíte vědět?

Financování výstavby dřevostavby hypotékou má svá specifika. Jak na financování dřevostavby a v čem jsou rozdíly oproti výstavbě zděného domu?

Datum vydání: 21.08.2023 | Poslední aktualizace: 12.12.2024 | Roman Müller | 5 minut k přečtení

Obsah článku

☝ Nechce se vám celý článek číst? 🎧 Poslechněte si jej!

Dřevo je ve stavebnictví nepostradatelné. Z tohoto přírodního materiálu si můžete postavit nejen pergolu, zahradní domek nebo roubenku k rekreaci, ale také rodinný dům pro trvalé bydlení. Domy z materiálů na bázi dřeva mají v Česku stále menšinové zastoupení. Podle údajů Českého statistického úřadu byl v roce 2022 jejich podíl na celkovém počtu nově postavených rodinných domů zhruba 14%. Nové rodinné domy mají tedy převážně zděnou nosnou konstrukci z pálených cihel nebo pórobetonu.  

„Banka poskytující hypotéku se vždy zajímá o financovanou stavbu. V případě výstavby zděného rodinného domu je hypoteční úvěr čerpán postupně podle stupně rozestavěnosti. U dřevostaveb a modulárních domů probíhá výroba u dodavatele a dům je na pozemku už jen zkompletován. Průběžné čerpání hypotečního úvěru v průběhu výroby domu v hale není možné. Možnosti financování těchto staveb ovšem existují,“ uvádí Filip Křivánek, hypoteční specialista fintech startupu Hyponamíru.cz.

Co je dřevostavba a modulární dům

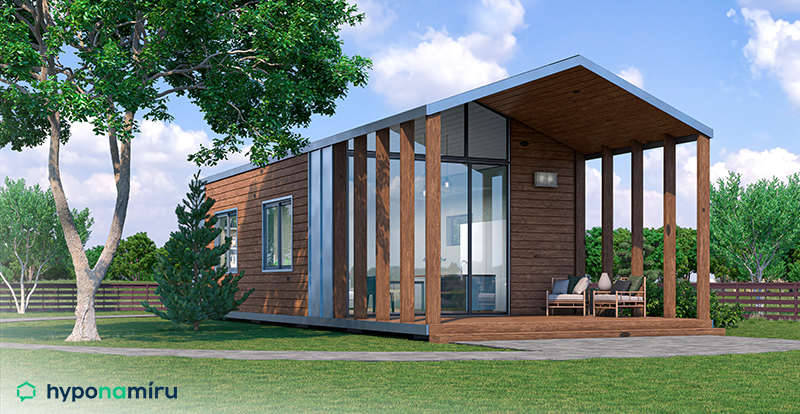
K výstavbě rodinného domu jsou využívány různé stavební materiály. V případě dřevostaveb je převažujícím stavebním prvkem čisté přírodní dřevo (např. smrkové, jedlové) a materiály na bázi dřeva (např. OSB desky). 

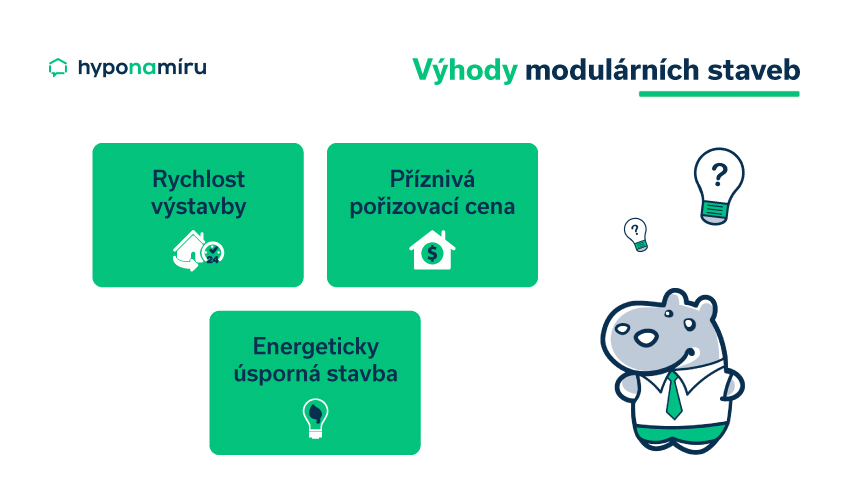
V posledních letech jsou velmi oblíbené montované sendvičové dřevostavby. Jednotlivé části domu jako jsou obvodové stěny, vnitřní příčky, podlaha, strop a střecha jsou předem vyrobeny v továrně a následně smontovány na stavbě. Hlavní předností těchto staveb je rychlost výstavby, nižší pořizovací cena oproti zděným domům a velmi dobré tepelně izolační vlastnosti stavby. 

3 hlavní výhody, proč si Češi pořizují dřevostavby a modulární domy

K trvalému bydlení mohou sloužit také různé modulární rodinné domy. Dodavatel vám v tomto případě doveze na pozemek již smontovaný dům a umístí ho na předem připravené místo. Tuto možnost ocení především lidé, kteří potřebují velmi rychle bydlet a nechtějí sousedy zatěžovat stavební činností. Výhodou modulárních staveb je také možnost jejich dalšího rozšiřování.  

Je rozdíl mezi financováním cihlového domu a dřevostavby?

Hypotéka na stavbu domu z cihel, pórobetonu či litého betonu a hypotéka na dřevostavbu se liší v čerpání úvěru. Stavba zděného domu probíhá postupně a zabere minimálně rok. Na začátku se sestaví rozpočet a provede se odhad budoucí ceny domu. Poté postupně čerpáte peníze z přiděleného úvěru formou záloh. Jakmile určitou částku prostavíte, doložíte bance faktury nebo odhadce posoudí aktuální stav. Banka následně uvolní další prostředky na stavbu. 

Filip Křivánek k tomu doplňuje: „Dřevostavby či modulární domy jsou dodány na pozemek ve velkých stavebních dílech nebo dokonce v jednom celku, kde se během pár dní dokončí. Na místě stavby tedy nelze objektivně vyhodnocovat míru rozestavěnosti a peníze z hypotéky tudíž není možné postupně uvolňovat na základě faktur či kontrol odhadce. Čerpání hypotéky na dřevostavbu či modulární dům probíhá jiným způsobem.“

Jak probíhá čerpání hypotéky na dřevostavbu nebo modulární dům?

Postup financování dřevostavby hypotékou je obdobný jako u zděného domu. Na začátku se neobejdete bez rozpočtu a odhadu budoucí ceny nemovitosti. Dodavatelé dřevostaveb a modulárních domů obvykle mohou nabízet jak kompletní stavby na klíč, tak i stavby k dokončení svépomocí. 

„Některé banky umožňují čerpání prostředků z hypotéky přímo na účet stavební firmy na základě smlouvy o dílo. Při financování výstavby dřevostavby nebo modulárního domu je tedy najít vhodnou banku. Důležitý je rovně výběr zhotovitele stavby. Vyplatí se oslovit zavedené dodavatele, kteří mají s výstavbou mnohaleté zkušenosti a jsou členy například Asociace dodavatelů montovaných domů. Při výběru způsobu financování se vyplatí využít zkušeností nezávislých hypotečních specialistů. Poradí vám nejen s výběrem vhodné banky, ale také například s rozvržením čerpání vlastních financí,“ dodává Filip Křivánek. 

Dokumenty od dodavatele stavby k získání hypotéky na dřevostavbu:

  • Studie vybraného rodinného domu
  • Závazná cenová nabídka
  • Smlouva o dílo
  • Smlouva o budoucí smlouvě a zřízení zástavního práva

Výhodou je vlastní stavební pozemek

Samotná stavba domu není jediným výdajem. Než začnete plánovat stavbu dřevostavby nebo modulárního domu, musíte mít vhodný pozemek. Výhodou je, pokud už pozemek vlastníte. Pokud má dostatečnou hodnotu, poskytnete ho bance do zástavy a peníze z hypotéky využijete na financování výstavby domu.

TIP

Jak na dřevostavbu? Začněte výběrem vhodného pozemku a dodavatele stavby. Do rozpočtu nezapomeňte započítat výdaje za zavedení sítí na pozemek, terénní úpravy a vybudování základové desky. 

Další možnosti financování dřevostavby

V případě, že není možné získat klasickou hypotéku, nabízí se zvážit další možnosti financování. V úvahu přichází například ručení za hypotéku jinou nemovitostí, předhypoteční úvěr nebo úvěr od dodavatele stavby. Jednotlivé možnosti si nyní probereme podrobně. Podobně se dá řešit také financování tinyhousu – malého domku, který může a nemusí být připevněný k zemi. Podívejte se, zda je možné financovat tiny house hypotékou.

Zástava jiné nemovitosti

Pokud vlastníte jinou nemovitost zapsanou v katastru nemovitostí (např. byt, rodinný dům), můžete ji využít jako zástavu pro banku. Tímto způsobem lze vyřešit hypotéku na dřevostavbu nebo modulárního domu velmi jednoduše. „Po získání souhlasu je možné ručit například nemovitostí rodičů. Po dokončení výstavby je možné vyměnit zástavu a ručit nově postaveným domem,“ doplňuje Filip Křivánek. 

Předhypoteční úvěr na dřevostavbu

K financování dřevostavby nebo modulárního domu je možné využít také předhypoteční úvěr. Jedná se o úvěr, který není zajištěn zástavním právem. Sjednává se společně s klasickou hypotékou, kterou je po splnění podmínek pro získání hypotéky splacen. Filip Křivánek k tomu dodává: „Předhypoteční úvěr je vždy časově omezen. Obvykle do jednoho roku musí být financovaná nemovitost zapsána do katastru nemovitostí, aby na ní mohla banka zřídit zástavní právo. Po dobu splácení předhypotečního úvěru se platí pouze úroky z úvěru a nesplácí se jistina.“

Dodavatelský úvěr

Velké stavební společnosti mohou zájemců o dřevostavbu či modulární dům nabídnout dodavatelský úvěr. V praxi toto financování probíhá tak, že nejdříve složíte určitou zálohu. K tomu můžete využít připravené vlastní zdroje. Druhou a případné další platby si s dodavatelem dohodnete až ve fázi, kdy je stavba zapsaná v katastru nemovitostí. V tomto okamžiku již financování hypotékou nic nebrání. 

Roman Müller
Redaktor
Roman Müller je obsahový specialista se zaměřením na finanční trh, především hypotéky. V oboru se pohybuje už řadu let a tak ví, co vás zajímá.
Online sjednání hypotéky
Podpora online hypotečního specialisty
Zvýhodněné podmínky
Přehledné hypoteční bankovnictví

Napsali o nás

★ ★ ★ ★ ★
Hodnocení: 4.9 | 591 recenzí

Nepřehlédněte

Kupě nemovitosti - na co si dát pozor u realitní kanceláře a hypotéky

Koupě nemovitosti: na co si dát pozor u realitní kanceláře a hypotéky

Při prodeji nemovitosti může realitní kanceláři vzniknout nárok na provizi i po skončení spolupráce. Kupující, který financuje nákup hypotékou, musí řešit podmínky rezervace, schválení úvěru a termíny plateb. Na co…
Roman Müller | aktualizováno: 26.10.2026
6 minut k přečtení
Koupě nemovitosti za účelem pronájmu. Vyplatí se?

Koupě novostavby na pronájem: Vyplatí se jako investice?

Novostavby jsou v průměru podstatně dražší než starší byty. Také nájemné je v nich vyšší, rozdíl však není zdaleka tak výrazný. Vyplatí se tedy koupit novostavbu na pronájem?
Roman Müller | aktualizováno: 23.10.2026
5 minut k přečtení
Hypotéka: domněnka úvěruschopnosti po 18 měsících splácení

Hypotéka: domněnka úvěruschopnosti po 18 měsících splácení

Senát 21. října 2026 schválil novelu zákona o spotřebitelském úvěru, kterou Sněmovna přijala 11. září. U hypoték zavádí vyvratitelnou domněnku, že klient byl úvěruschopný, pokud splácel alespoň 18 měsíců od…
Pavel Pohanka | aktualizováno: 23.10.2026
Byty podél D4: úspora na splátce proti nákladům na dojíždění

Byty podél D4: úspora na splátce proti nákladům na dojíždění

Byty v Písku a Příbrami zdražují téměř dvojnásobným tempem než v Praze, přesto jsou výrazně levnější. Spočítali jsme, jak se to promítne do splátky hypotéky a kolik z úspory vezme…
Pavel Pohanka | aktualizováno: 21.10.2026
6 minut k přečtení

Návrh na vklad do katastru nemovitostí: jak ho podat, kolik stojí a jak dlouho trvá

Návrh na vklad je povinný formulář, kterým požádáte katastrální úřad o zápis práva k nemovitosti, nejčastěji vlastnického práva po koupi nebo darování a zástavního práva banky u hypotéky. Podává se…
Pavel Pohanka | aktualizováno: 20.10.2026
10 minut k přečtení
Odhalujeme skryté poplatky a upozorňujeme na ně.