
Typy splácení hypotečního úvěru
Předschválená hypotéka do 24 hodin online z pohodlí domova.

Úrok od
4,84 %
Ve finanční literatuře jsou obvykle popisovány tři možné způsoby splácení hypotéky – anuitní, progresivní a degresivní splátkou. Banky v praxi nabízí pouze jedinou možnost, a to anuitní splátky hypotéky. Ostatní možnosti jsou prakticky nedosažitelné.
Datum vydání: 27.05.2020 | Poslední aktualizace: 10.07.2025 | Roman Müller | 5 minut k přečtení
Pokud jste si sjednali novou hypotéku na financování vlastního bydlení nebo refinancujete váš stávající hypoteční úvěr, je téměř jisté, že je u ní uplatněna anuitní splátka. Většina českých bank totiž žádnou jinou možnost ani nenabízí. Po celou dobu zvolené fixace se celková výše měsíční splátky úvěru nemění. Výhodou anuitního splácení je, že na několik let dopředu víte, jakou částku vám hypotéka odčerpá z rodinného rozpočtu.
Hypotéka s anuitní splátkou
Celková měsíční splátka hypotéky se skládá z jistiny a úroku. Vzájemný poměr těchto dvou složek se každý měsíc mění. Částka připadající na úroky je nejvyšší na začátku splácení hypotéky a v čase se postupně snižuje. Naopak částka připadající na splátku jistiny v čase roste. Konkrétní výši jistiny a úroku naleznete v úvěrové dokumentaci, kde jsou jednotlivé složky splátky podrobně rozepsány ve splátkovém kalendáři.
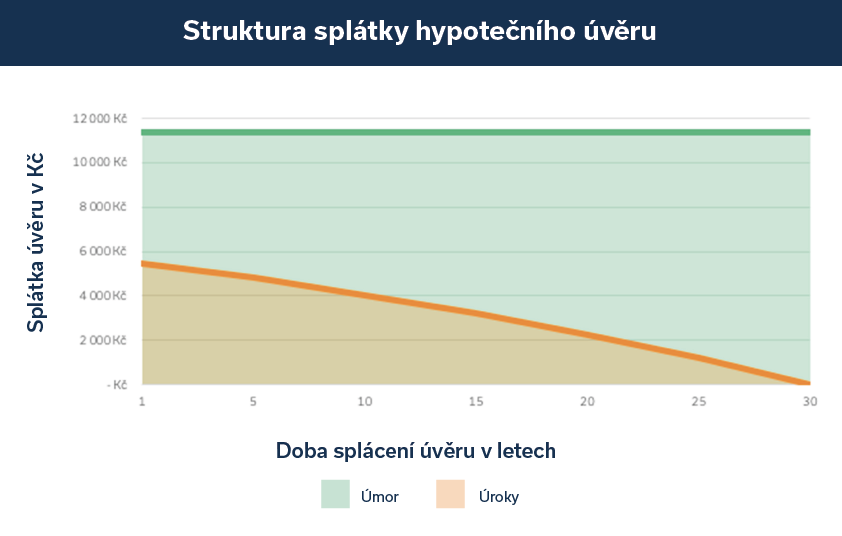
Poznámka: Hypoteční úvěr ve výši 3 miliony korun, úroková sazba 2,19 %, splatnost 30 let
Změna měsíční splátky hypotéky po vypršení doby fixace
Pokud máte hypotéku například se splatností 30 let, bude ve splátkovém kalendáři rozepsána výše jistiny a úroku na celou tuto dobu. V praxi se ovšem výše úroku po vypršení doby fixace zpravidla změní. Aktuální úrokové sazby hypoték jednotlivých bank se totiž v čase mění a odvíjí se například od základních úrokových sazeb v ekonomice, zájmu o hypotéky či konkurence mezi jednotlivými poskytovateli hypotečních úvěrů.
Po uplynutí doby fixace mohou být aktuální sazby hypoték oproti původně sjednané sazbě vyšší, nebo naopak nižší. Před začátkem dalšího fixačního období vám banka nabídne sazbu pro další fixační období. Pokud budete s navrženou úrokovou sazbou souhlasit, přepočítá banka výši měsíční splátky na další období. Jestliže vám konkurence nabídne výhodnější úrokovou sazbu nebo jiné výhody, vyplatí se hypotéku refinancovat. Vaše nová banka vytvoří splátkový kalendář tak, aby navazoval na částku, kde původní banka skončila.
Progresivní splátka hypotéky
V současné době banky tento typ splácení hypotéky prakticky nenabízejí. Progresivní splátka měla v minulosti přilákat především mladší zájemce o hypotéku, kteří stáli na začátku své pracovní kariéry a počítali s budoucím růstem příjmů. V prvních letech byla výše splátky nižší a postupně se zvyšovala. Měsíční splátka hypotéky byla po celý rok stejná a každoročně se upravovala o takzvaný koeficient růstu. Stejně jako u klasické hypotéky s anuitní splátkou si mohli zájemci o hypotéku vybrat dobu fixace úrokové sazby (např. na 5, 10 nebo i 15 let).
Degresivní splátka hypotéky
Ve standardní nabídce tuzemských bank dnes nenajdete ani hypotéky s degresivní splátkou. U této konstrukce výpočtu je splátka hypotéky nejvyšší v prvních letech splácení a v čase její výše postupně klesá. Stejně jako u progresivního splácení se výše splátky v průběhu roku nemění. Každý rok je měsíční splátka upravena o takzvaný koeficient poklesu. V případě degresivních i progresivních splátek bylo možné po uplynutí fixace přejít na anuitní způsob splácení.
Roman Müller
Redaktor
Roman Müller je obsahový specialista se zaměřením na finanční trh, především hypotéky. V oboru se pohybuje už řadu let a tak ví, co vás zajímá.

Online sjednání hypotéky
Podpora online hypotečního specialisty
Zvýhodněné podmínky
Přehledné hypoteční bankovnictví




Nepřehlédněte

Koupě rekreační nemovitosti za účelem pronájmu
Koupě rekreační nemovitosti na pronájem může přinášet zajímavý příjem, o výsledku ale rozhoduje celoroční obsazenost, provozní náklady, lokalita i způsob financování.
Roman Müller | aktualizováno: 11.09.2026
9 minut k přečtení

Recenze - hypoteční specialista: Barbora Kolouchová, klient: Ondřej D.
Zvažujete hypotéku a vybíráte si vhodného partnera? Hypoteční specialistka Barbora Kolouchová právě získala další skvělou recenzi a s financováním vašeho bydlení ráda pomůže i vám.
Barbora Kolouchová | aktualizováno: 10.09.2026
2 minuty k přečtení

Nabídkové sazby hypoték vzrostly na 5,40 %, zlevnění se nečeká
Průměrná nabídková sazba hypoték v srpnu vzrostla na 5,40 %, což je nejvyšší hodnota od února 2024. Ceny zdrojů pro banky se blíží letošnímu maximu, a výraznější zlevnění hypoték se…
Pavel Pohanka | aktualizováno: 07.09.2026
2 minuty k přečtení
Minimální mzda v roce 2025 nepokryla náklady jednotlivce v nájmu
Samotný růst minimální mzdy ještě neznamená, že zaměstnanec bez potíží utáhne samostatné bydlení a běžné životní výdaje. Analýza Výzkumného institutu práce a sociálních věcí ukazuje, že v roce 2025 modelová…
Pavel Pohanka | aktualizováno: 07.09.2026
5 minut k přečtení
Reforma stavební správy od roku 2027: změny úřadů a dopady na stavebníky
Od 1. ledna 2027 má stavební správa vstoupit do další fáze reorganizace. Podle informací, které se objevily v médiích, může zaniknout osm menších stavebních úřadů a část obcí má nově…
Pavel Pohanka | aktualizováno: 07.09.2026
4 minuty k přečtení

