
Stavba bez stavebního povolení

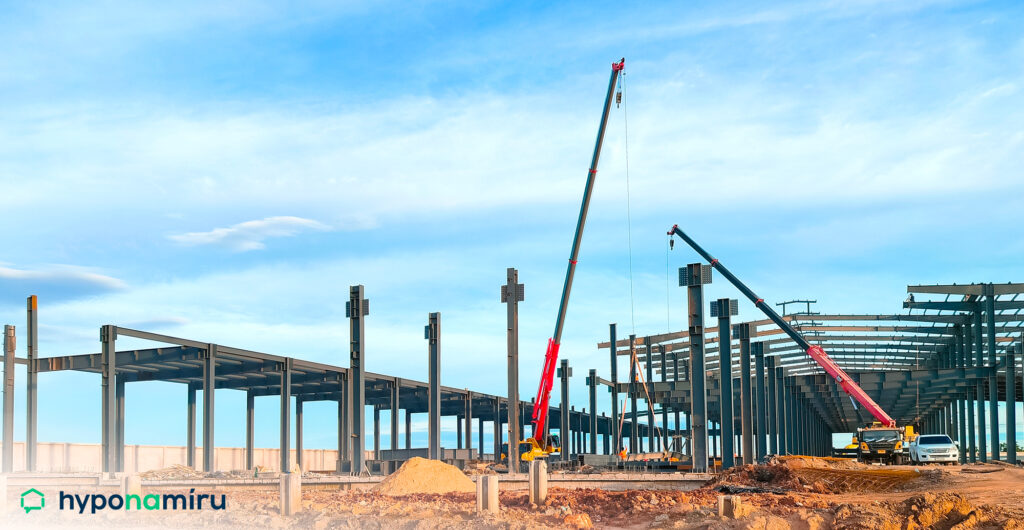
Stavba bez stavebního povolení je realizace stavebního záměru bez platného rozhodnutí dle stavebního zákona. Vzniká tak černá stavba s výraznými právními i finančními dopady. Stavební úřad může nařídit zastavení prací, uložit pokutu a v krajním případě odstranit objekt. Bez dokladů není možný zápis do katastru nemovitostí ani řádná kolaudace. Banka obvykle neposkytne hypotéku a pojišťovna může omezit plnění. Riziko nese investor i budoucí kupující. Prodej bývá zdlouhavý a cenově nevýhodný.
Hypotéka a financování černé stavby
Banky posuzují legální stav nemovitosti velmi přísně a vyžadují stavební povolení, kolaudaci a úplnou dokumentaci. Odhad nemovitosti zohlední právní závady i nemožnost zápisu do katastru, proto bývá zástavní hodnota nižší. Někteří poskytovatelé uvolní čerpání až po doložení dodatečného povolení a potvrzení ze stavebního úřadu, jinak úvěr neschválí. Vyšší riziko se promítá do úrokové sazby i poplatků. Kupující mohou narazit na omezený výběr bank a prodloužený proces schvalování a složitější kontrolu dokumentace.
Nelegální stavba komplikuje pojištění majetku, protože pojišťovna může krácet plnění při škodě. Bez kolaudace nelze legálně užívat dům k trvalému bydlení a pronájmu. Prodej je náročný, kupující požadují slevu i úschovu kupní ceny do vyřešení stavu, právníci doporučují ochranné klauzule. Stavební úřad může uložit pokutu za stavbu a přikázat odstranění vad. Investor nese zvýšené náklady na dodatečný projekt i revize instalací. Odhad nemovitosti obvykle klesá a banka žádá vyšší vlastní zdroje.
Katastr nemovitostí a legalizace stavby
Legalizace vyžaduje řízení o dodatečném povolení na stavebním úřadě. Investor předkládá projektovou dokumentaci, stanoviska dotčených orgánů a prokazuje soulad s územním plánem i technickými normami. Pokud jsou podmínky splněny, následuje kolaudace a poté zápis do katastru nemovitostí, čímž se sníží právní nejistota a zlepší financovatelnost. Jestliže stavba podmínky nesplňuje, úřad může nařídit úpravy nebo odstranění. Proces je časově náročný a vyžaduje zkušeného projektanta i právní dohled a trpělivost investora i věřitele.
V praxi vždy ověřte stavební povolení, kolaudaci a skutečný stav v katastru nemovitostí. Vyžádejte kompletní dokumentaci, revize a rozhodnutí stavebního úřadu. Před koupí objednejte právní audit a nezávislý odhad nemovitosti, banku informujte o rizicích a žádejte jasné podmínky čerpání hypotéky. V kupní smlouvě sjednejte úschovu ceny a odpovědnost prodávajícího za pokutu za stavbu. Transparentní postup chrání rozpočet i budoucí možnosti financování. Zvažte pojištění odpovědnosti, konzultaci s odhadcem a technickou inspekci předem.
Související pojmy





Nepřehlédněte


Metro E zatím nemá potvrzenou trasu ani termín výstavby

Koupě rekreační nemovitosti za účelem pronájmu

Recenze - hypoteční specialista: Barbora Kolouchová, klient: Ondřej D.
Nabídkové sazby hypoték vzrostly na 5,40 %, zlevnění se nečeká

