
Jaké budou úrokové sazby hypoték v roce 2020
Předschválená hypotéka do 24 hodin online z pohodlí domova.

Úrok od
4,99 %
Hypotéky letos mírně podraží. Očekáváme, že úrokové sazby hypoték mohou v roce 2020 vystoupat až ke třem procentům. O budoucím vývoji úrokových sazeb hypoték rozhodne nastavení základních úrokových sazeb v ekonomice, vývoj ceny peněz na mezibankovním trhu, výše bankovních marží a také zájem lidí o vlastní bydlení.
Datum vydání: 14.01.2020 | Poslední aktualizace: 07.02.2024 | Ing. Lukáš Komínek | 5 minut k přečtení
Hypotéky letos mírně podraží. Očekáváme, že úrokové sazby hypoték mohou v roce 2020 vystoupat až ke třem procentům. O budoucím vývoji úrokových sazeb hypoték rozhodne nastavení základních úrokových sazeb v ekonomice, vývoj ceny peněz na mezibankovním trhu, výše bankovních marží a také zájem lidí o vlastní bydlení.
V úvodu nového roku se mnozí analytici snaží odhadovat budoucí vývoj úrokových sazeb hypoték. Ani letošní rok zřejmě nebude výjimkou a média nám jistě nabídnou řadu více či méně přesných předpovědí. Základní otázka je velmi jednoduchá: Jak se budou vyvíjet úrokové sazby hypoték v roce 2020? Odpověď ovšem až tak snadná není. Do hry totiž vstupuje řada faktorů, přičemž mezi ty hlavní patří nastavení základních úrokových sazeb Českou národní bankou (ČNB), vývoj ceny peněz na mezibankovním trhu, vývoj na trhu státních dluhopisů, nastavení úrokových marží bank či očekávaný vývoj české ekonomiky.
TIP: Naše online hypoteční kalkulačka vám představí úrokové sazby hypoték pro rok 2020. Spočítat si můžete i výši měsíční splátky hypotéky.
Hypotéky pomalu zdražují
Uplynulý rok se nesl převážně ve znamení poklesu úrokových sazeb hypoték. Banky si neváhaly ještě více ukrojit ze svých nízkých marží, jen aby přilákaly co nejvíce nových zájemců o hypotéku. Kromě výhodné úrokové sazby přicházela řada bank i nejrůznějšími akčními nabídkami (například v podobě poplatků zdarma).
Na začátku října 2019 přišel obrat a první velké banky začaly sazby hypoték pomalu zvedat. Jako první o této významné změně trendu informoval česká média náš analytik Lukáš Komínek. Úrokové sazby nepatrně zvýšila například Komerční banka, UniCredit Bank, Česká spořitelna a Raiffeisenbank. V závěru loňského a na začátku letošního roku začínají opatrně zvyšovat úrokové sazby i ostatní banky. Finanční domy také postupně ukončují speciální akční nabídky.
Sazby hypoték dále porostou
Pokud si letos plánujete vzít hypotéku, neměli byste příliš dlouho otálet. U hyponamiru.cz začínají úrokové sazby hypoték na 2,12 % a vyplatí se tuto příznivou sazbu co nejdříve využít. Je totiž pravděpodobné, že hypotéky budou v roce 2020 mírně zdražovat. Za hlavní důvody možného růstu sazeb lze označit rostoucí spotřebitelské ceny (inflace), vyšší výnosy desetiletých státních dluhopisů a vyšší marže poskytovatelů.
Graf: Vývoj úrokových sazeb hypoték
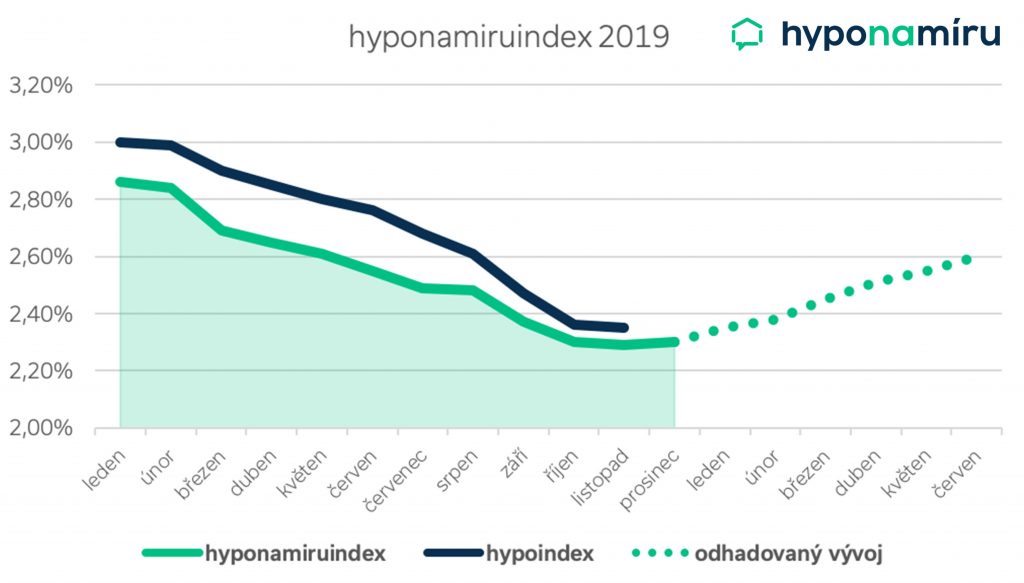
Poznámka: Graf „hyponamiruindex“ je počítán z dat hyponamiru.cz. Graf „hypoindex“ reprezentuje úrokové sazby FINCENTRUM HYPOINDEX, zdroj: Hypoindex.cz
I když centrální banka na svém loňském prosincovém zasedání ponechala základní úrokové sazby beze změny (pozn. 2T repo sazba je aktuálně 2 %), při sílící inflaci mohou jít sazby pozvolna nahoru. Za celý loňský rok byla průměrná míra inflace 2,8 %, což bylo nejvíce od roku 2012. Rostoucí ceny v ekonomice se snaží centrální banka brzdit zvyšováním základních úrokových sazeb, což se negativně promítá do úročení hypoték.
Banky využívají k financování hypotečních úvěrů hypoteční zástavní listy. Aby tyto cenné papíry přilákaly dostatek investorů, musí nabídnou zajímavější výnos než bezpečné státní dluhopisy. Výnosy desetiletých českých dluhopisů od poloviny srpna loňského roku vytrvale rostou. Vyšší výnosy těchto dluhopisů tlačí na růst úrokových sazeb hypoték.
Odhadujeme, že v průběhu roku 2020 se budou sazby hypoték pohybovat mezi 2 a 3 %. Žádné dramatické zvýšení sazeb nás tedy letos s velkou pravděpodobnosti nečeká.
Zájemců o hypotéku bude méně
Při nastavování úrokových sazeb hypoték musí bankéři zohlednit i aktuální poptávku po úvěrech na bydlení. Obecně při poklesu zájmu o nové hypotéky roste ochota bank snižovat úrokové sazby. V současné době jsou ovšem marže hypoték velmi nízké a není příliš prostoru pro výraznější pokles sazeb.
O hypotéky mají lidé větší zájem v prostředí rostoucí ekonomiky, kdy je minimální nezaměstnanost a stabilně rostou výdělky pracujících. Tento scénář je ovšem v letošním roce méně pravděpodobný. Česká ekonomika začíná zpomalovat, nezaměstnanost může mírně růst a výdělky budou spíše stagnovat. Při zpomalení hospodářství roste nejistota a lidé mají tendenci odkládat pořízení vlastní nemovitosti na příhodnější dobu.
Nemovitosti nezlevní
Poptávku po vlastním bydlení brzdí také vysoká cena nemovitostí. Po zavedení nových ukazatelů hypoték (DTI a DSTI) mnozí obyvatelé velkých měst na potřebnou výši hypotéky nedosáhnou. Růst tržních cen přiživuje pomalá výstavba a v určitých oblastech i nedostatečná nabídka nemovitostí. Podle výpočtů ČNB byly v polovině roku 2019 byty nadhodnoceny o 15 až 20 %. K omezení zájmu o hypotéky může v budoucnu vést i případná úprava limitů ukazatelů LTV, DTI a DSTI pro poskytování hypotečních úvěrů.

Lukáš Komínek
COO & CFO
Lukáš Komínek je hlavní analytik a odborník na data v hyponamíru. Významně se podílí na vývoji nové technologií a aplikací, které přináší okamžité výsledky pro celou firmu.

Online sjednání hypotéky
Podpora online hypotečního specialisty
Zvýhodněné podmínky
Přehledné hypoteční bankovnictví




Nepřehlédněte

Koupě nemovitosti: na co si dát pozor u realitní kanceláře a hypotéky
Při prodeji nemovitosti může realitní kanceláři vzniknout nárok na provizi i po skončení spolupráce. Kupující, který financuje nákup hypotékou, musí řešit podmínky rezervace, schválení úvěru a termíny plateb. Na co…
Roman Müller | aktualizováno: 26.10.2026
6 minut k přečtení

Koupě novostavby na pronájem: Vyplatí se jako investice?
Novostavby jsou v průměru podstatně dražší než starší byty. Také nájemné je v nich vyšší, rozdíl však není zdaleka tak výrazný. Vyplatí se tedy koupit novostavbu na pronájem?
Roman Müller | aktualizováno: 23.10.2026
5 minut k přečtení

Hypotéka: domněnka úvěruschopnosti po 18 měsících splácení
Senát 21. října 2026 schválil novelu zákona o spotřebitelském úvěru, kterou Sněmovna přijala 11. září. U hypoték zavádí vyvratitelnou domněnku, že klient byl úvěruschopný, pokud splácel alespoň 18 měsíců od…
Pavel Pohanka | aktualizováno: 23.10.2026

Byty podél D4: úspora na splátce proti nákladům na dojíždění
Byty v Písku a Příbrami zdražují téměř dvojnásobným tempem než v Praze, přesto jsou výrazně levnější. Spočítali jsme, jak se to promítne do splátky hypotéky a kolik z úspory vezme…
Pavel Pohanka | aktualizováno: 21.10.2026
6 minut k přečtení

Návrh na vklad do katastru nemovitostí: jak ho podat, kolik stojí a jak dlouho trvá
Návrh na vklad je povinný formulář, kterým požádáte katastrální úřad o zápis práva k nemovitosti, nejčastěji vlastnického práva po koupi nebo darování a zástavního práva banky u hypotéky. Podává se…
Pavel Pohanka | aktualizováno: 20.10.2026
10 minut k přečtení


