
Rodinný rozpočet

Správa rodinného rozpočtu je důležitým aspektem finanční stability a blahobytu vaší rodiny. V tomto článku se zaměříme na způsoby, jak efektivně spravovat rodinný rozpočet, abyste dosáhli svých finančních cílů a minimalizovali stres spojený s penězi.
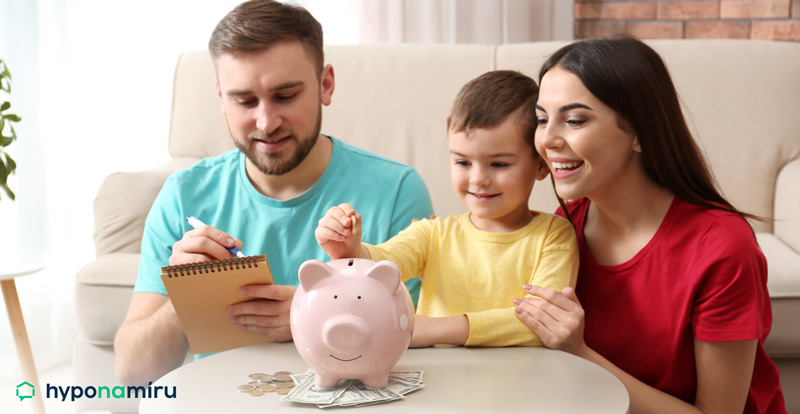
Plánování rodinného rozpočtu
Plánování rodinného rozpočtu je klíčem k úspěšnému zvládání financí. Následující kroky vám pomohou vytvořit a udržovat zdravý rodinný rozpočet:
1. Sestavte seznam příjmů a výdajů
- Zjistěte všechny zdroje rodinných příjmů, včetně platu, dávek a dalších příjmů.
- Udělejte si přehled o všech běžných výdajích, jako jsou nájem, strava, náklady na energie a doprava.
2. Stanovte si finanční cíle
- Definujte krátkodobé a dlouhodobé finanční cíle, jako je splácení dluhu, spoření na vzdělání dětí nebo dovolenou.
- Určete si, kolik peněz budete potřebovat k dosažení těchto cílů.
3. Vytvořte rozpočet
- Na základě seznamu příjmů a výdajů vytvořte měsíční rozpočet.
- Stanovte si limity pro jednotlivé kategorie výdajů a snažte se dodržovat plán.
Udržování zdravého rodinného rozpočtu
Po vytvoření rodinného rozpočtu je důležité ho udržovat a pravidelně aktualizovat. Zde je několik tipů, jak dosáhnout finančního zdraví:
1. Pravidelně sledujte výdaje
- Každý měsíc porovnávejte skutečné výdaje s plánovanými částkami.
- Zvažte, zda je třeba provést úpravy v rozpočtu na základě aktuální situace.
2. Spořte a investujte
- Vyčleňte část příjmů na spoření a investice.
- Investice mohou pomoci vašim penězům růst a dosahovat dlouhodobých finančních cílů.
3. Dluhy a úspory
- Snažte se splácet dluhy co nejrychleji.
- Vytvořte si nouzový fond pro neočekávané výdaje, aby nedošlo k narušení rozpočtu.
Správa rodinného rozpočtu může být náročná, ale s plánováním a disciplínou můžete dosáhnout finanční stability a zajistit lepší budoucnost pro svou rodinu. Sledování příjmů a výdajů, stanovení cílů a pravidelné aktualizace rozpočtu jsou klíčovými kroky k úspěšnému spravování rodinných financí.
Plánování rodinného rozpočtu je důležité pro finanční stabilitu a zabezpečení rodiny. Je důležité mít jasný přehled o příjmech a výdajích, stanovit si realistické cíle, vytvořit a pravidelně aktualizovat rozpočet a být připraven na neočekávané výdaje.
Související pojmy





Nepřehlédněte

Koupě nemovitosti: na co si dát pozor u realitní kanceláře a hypotéky

Koupě novostavby na pronájem: Vyplatí se jako investice?

Hypotéka: domněnka úvěruschopnosti po 18 měsících splácení

Byty podél D4: úspora na splátce proti nákladům na dojíždění

Návrh na vklad do katastru nemovitostí: jak ho podat, kolik stojí a jak dlouho trvá


