

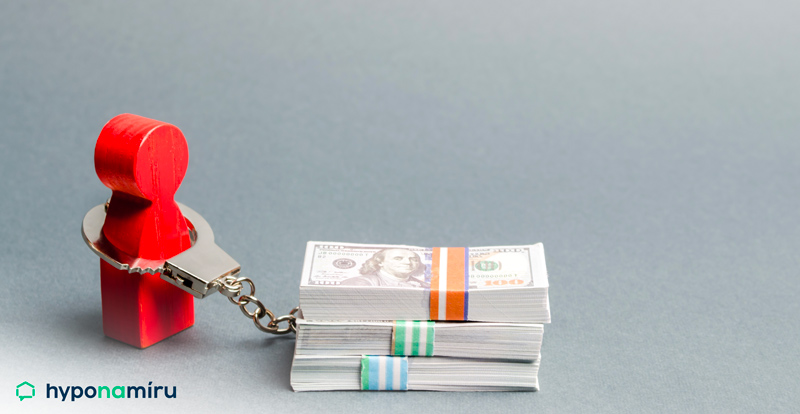
SOLUS je informační systém, který poskytuje údaje o platební morálce a dluhové historii osob a firem v České republice. Jeho cílem je chránit věřitele před potenciálními riziky plynoucími z poskytování úvěrů osobám s negativní úvěrovou historií. SOLUS působí jako nástroj pro prevenci a snižování finančních rizik, zlepšuje úvěrovou disciplínu a zároveň chrání spotřebitele před přílišným zadlužením.
SOLUS

Finanční úvěrové produkty

Funkce SOLUSu se neomezuje pouze na sběr dat, ale také poskytuje informace, které jsou zásadní pro rozhodování o poskytnutí různých finančních úvěrových produktů. Díky SOLUSu mohou banky, leasingové společnosti a další finanční instituce efektivně hodnotit úvěrovou spolehlivost žadatelů. V tomto kontextu se SOLUS stává klíčovým nástrojem v procesu hodnocení a správy úvěrových rizik, což přispívá k stabilnějšímu finančnímu prostředí.

Úvěrová historie a SOLUS

Dalším zásadním aspektem SOLUSu je sledování a záznam úvěrové historie jednotlivců a firem. Jakmile se někdo stane členem tohoto registru, jeho úvěrové chování je systematicky zaznamenáváno, což pomáhá ostatním institucím v rozhodování o budoucích finančních transakcích s touto osobou či firmou. Tento proces pomáhá minimalizovat riziko defaultu a zároveň motivuje dlužníky k včasnému splácení svých závazků.

Rizika a prevence

Účinnost systému SOLUS tkví v jeho schopnosti předcházet finančním potížím tím, že informuje o dlužné částce a aktuální finanční situaci dlužníků. Informace získané z SOLUS mohou věřitelé využít k lepšímu odhadu rizik spojených s poskytováním úvěrů, což v konečném důsledku chrání jak jejich investice, tak finanční zdraví spotřebitelů. Důležité je také uvědomění si, že SOLUS nejenže chrání věřitele, ale také podporuje transparentnost a zodpovědnost ve finančním sektoru.
Pavel Pohanka
Pavel Pohanka
Marketingový specialista

Související pojmy

Kreditní skóre

Kreditní skóre je číselné vyjádření kreditní spolehlivosti jednotlivce, které banky a další finanční instituce používají při rozhodování o úvěrech.

Spoludlužník

Spoludlužník je osoba, která se společně s hlavním dlužníkem zavazuje za splacení dluhu vůči věřiteli.

Dluh

Dluh je finanční závazek, který může mít mnoho forem – od úvěru na bydlení, přes kreditní karty až po osobní půjčky.

Dlužná částka

Dlužná částka je suma peněz, kterou má dlužník zaplatit věřiteli na základě uzavřené smlouvy nebo jiného právního důvodu.

Online sjednání hypotéky
Podpora online hypotečního specialisty
Zvýhodněné podmínky
Přehledné hypoteční bankovnictví

Napsali o nás

★ ★ ★ ★ ★
Hodnocení: 4.9 | 591 recenzí

Nepřehlédněte

Kupě nemovitosti - na co si dát pozor u realitní kanceláře a hypotéky

Koupě nemovitosti: na co si dát pozor u realitní kanceláře a hypotéky

Při prodeji nemovitosti může realitní kanceláři vzniknout nárok na provizi i po skončení spolupráce. Kupující, který financuje nákup hypotékou, musí řešit podmínky rezervace, schválení úvěru a termíny plateb. Na co…
Roman Müller | aktualizováno: 26.10.2026
6 minut k přečtení
Koupě nemovitosti za účelem pronájmu. Vyplatí se?

Koupě novostavby na pronájem: Vyplatí se jako investice?

Novostavby jsou v průměru podstatně dražší než starší byty. Také nájemné je v nich vyšší, rozdíl však není zdaleka tak výrazný. Vyplatí se tedy koupit novostavbu na pronájem?
Roman Müller | aktualizováno: 23.10.2026
5 minut k přečtení
Hypotéka: domněnka úvěruschopnosti po 18 měsících splácení

Hypotéka: domněnka úvěruschopnosti po 18 měsících splácení

Senát 21. října 2026 schválil novelu zákona o spotřebitelském úvěru, kterou Sněmovna přijala 11. září. U hypoték zavádí vyvratitelnou domněnku, že klient byl úvěruschopný, pokud splácel alespoň 18 měsíců od…
Pavel Pohanka | aktualizováno: 23.10.2026
Byty podél D4: úspora na splátce proti nákladům na dojíždění

Byty podél D4: úspora na splátce proti nákladům na dojíždění

Byty v Písku a Příbrami zdražují téměř dvojnásobným tempem než v Praze, přesto jsou výrazně levnější. Spočítali jsme, jak se to promítne do splátky hypotéky a kolik z úspory vezme…
Pavel Pohanka | aktualizováno: 21.10.2026
6 minut k přečtení

Návrh na vklad do katastru nemovitostí: jak ho podat, kolik stojí a jak dlouho trvá

Návrh na vklad je povinný formulář, kterým požádáte katastrální úřad o zápis práva k nemovitosti, nejčastěji vlastnického práva po koupi nebo darování a zástavního práva banky u hypotéky. Podává se…
Pavel Pohanka | aktualizováno: 20.10.2026
10 minut k přečtení
Odhalujeme skryté poplatky a upozorňujeme na ně.






